
Il chief financial officer della Florida lancia l'allarme: le criticità finanziarie da monitorare
Quando il chief financial officer di uno Stato federale alza il livello di attenzione sui conti pubblici, il segnale va letto con attenzione: non si tratta di una posizione politica isolata, ma della voce di chi ha la responsabilità istituzionale di vigilare su tesoreria, gestione del rischio, regolazione assicurativa e finanza statale.
Il ruolo del CFO della Florida
La carica è elettiva e tra le più tecniche dell'esecutivo statale. Sovrintende alla gestione della tesoreria, al risk management, alla regolazione del mercato assicurativo, alla prevenzione delle frodi e alla finanza pubblica, inclusi i programmi di emissione e collocamento del debito. Le sue valutazioni, quindi, hanno un peso operativo concreto e non soltanto simbolico.
Le aree di criticità più citate
Mercato assicurativo residenziale
La Florida è il laboratorio nazionale delle tensioni sulla polizza casa: sinistrosità da uragani, costi di riassicurazione elevati, contenziosi e uscite di compagnie dal mercato. Il ricorso crescente all'assicuratore di ultima istanza statale e le eventuali rivalutazioni straordinarie a carico degli assicurati sono il punto più delicato.
Finanza locale e capacità di bilancio
Contee e città affrontano la combinazione tra crescita dei costi di ricostruzione, investimenti infrastrutturali e pressione fiscale. La tenuta dei bilanci locali dipende in larga parte dall'andamento del gettito immobiliare e turistico.
Dipendenza dagli aiuti federali
Dopo eventi estremi, la copertura dei costi dipende dai rimborsi della protezione civile federale e dai fondi di ricostruzione: ritardi o tagli trasferiscono il peso sugli enti locali.
Perché conta per cittadini e imprese
Le valutazioni del chief financial officer anticipano spesso decisioni su tariffe assicurative, priorità di spesa e strategia del debito. Per famiglie e imprese il messaggio operativo è prudente: verificare i massimali delle proprie polizze, controllare l'esposizione a eventi catastrofali e non assumere che i sussidi pubblici arrivino per intero e nei tempi previsti.
Il quadro resta quindi dominato da un tema di sostenibilità: conciliare protezione dei cittadini e solidità dei conti pubblici, senza scaricare sui contribuenti il costo degli shock ricorrenti.
-
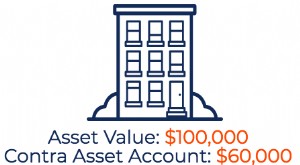
Conti Rettifica d'Attivo (Contra Asset): Definizione e Contabilizzazione
In contabilità, un conto contra asset (conto rettifica dattivo) è un conto dattivo il cui saldo naturale è zero o a credito (negativo). Il conto compensa il saldo nel rispettivo conto dattivo con cui
-
Crollo Dick Smith: profitti private equity e perdite investitori - un monito
La recente e piuttosto rapida scomparsa di Dick Smith Holdings, risultata nella sua entrata in amministrazione volontaria, è un duro promemoria dei rischi di investire in aziende quotate da fondi di
Articoli in Evidenza
- Anthem paga 40 milioni per chiudere indagine su violazione dati 2015
- Assicurazione Commerciale Online: Funzionalità, Vantaggi e Risparmi
- Assicurazione Annullamento Viaggio: Cosa Copre e Cosa No
- Sblocca gli sconti assicurazione auto: guida completa
- Sussidi Affordable Care Act: proroga incerta dopo il voto alla Camera
- Assicurazione mutuo vita: è la scelta giusta per te? Pro, contro e alternative
- Coassicurazione vs Copagamento: Guida Chiara per l'Assicurazione Sanitaria
- Assicurazione Commerciale: Protezione Asset Aziendali e Riduzione Rischi
- Assicurazione Auto Broad Form: Copertura, Rischi e Cosa Sapere
- AIG: Utili del Secondo Trimestre in Calo per Perdite Catastrofali e Private Equity
-
 Trovare Sollievo: Un Viaggio con Materassi Organici e Dolore Cronico
Ho speso una quantità piuttosto oscena di soldi in bodywork negli ultimi anni. Ho avuto un team in evoluzione di chiropratici, massaggiatori, e agopuntori. Ho comprato libri su esercizi di fisioterapi...
-
 Sblocca il Potenziale Nascosto: Funzionalità CRM Essenziali che Stai Perdendo
La nostra filosofia è mantenere il CRM il più semplice possibile, il che significa non sommergere gli utenti con funzionalità inutili. Tuttavia, questo non significa che non forniamo un impressionante...