
Crollo Dick Smith: profitti private equity e perdite investitori - un monito

La recente e piuttosto rapida scomparsa di Dick Smith Holdings, risultata nella sua entrata in amministrazione volontaria, è un duro promemoria dei rischi di investire in aziende quotate da fondi di private equity senza fare attenta ricerca. Un altro esempio dal recente passato è Myer, che non si è mai ripreso vicino al suo prezzo di quotazione originale.
Alcuni commentatori hanno incolpato la scomparsa per una strategia scarsa, circostanze nel settore retail, o gestione scadente dell'inventario. Ma mentre gli investitori in azioni Dick Smith Holdings potrebbero finire con nulla, il fondo di private equity che acquisì Dick Smith da Woolworths nel 2012 ha già recuperato il suo investimento in contanti diverse volte.
Come è possibile?
Come ha fatto Anchorage Capital Partners ad acquisire Dick Smith da Woolworths nel 2012 in un affare da 115 milioni A$ e quotarlo sul mercato per un valore di mercato totale equivalente di 520 milioni A$?
Private equity 101
I fondi di private equity tipicamente rappresentano investitori informati come individui ad alto patrimonio netto, o gestori di fondi che cercano rendimenti più alti attraverso investimenti con leva.
Tipicamente un fondo di private equity intraprenderà un portafoglio di investimenti altamente leva in diversi settori raggiungendo un livello di diversificazione ma ad alto rischio più a lungo rimangono dentro.
Le firme hanno un obiettivo molto chiaro: identificare aziende con potenziale per alti rendimenti basati sul loro bilancio, potenziale operativo o capacità di leva e per benefici fiscali ma uscire non appena gli obiettivi sono raggiunti.
L'obiettivo non è acquisire un'azienda con l'obiettivo di investire per il lungo termine, ma puramente con l'obiettivo di uscire in un punto dove la relazione rendimento-rischio è massimizzata.
Vestire la vetrina
Questo significa che un'uscita è pianificata dal giorno uno nella misura in cui il rendimento non è compromesso. Le prospettive a lungo termine per l'azienda sono di interesse per il fondo di private equity solo nella misura in cui aiutano a vestire l'azienda per il mercato per aiutare con l'uscita del fondo di private equity. Nel caso di uscita tramite quotazione questo tipicamente coinvolgerà cambiare e impacchettare l'azienda così che sia percepita come un investimento più prezioso dai futuri investitori. L'impacchettamento tipicamente coinvolgerà tutti gli aspetti essenziali di mercato positivi dell'azienda, il bilancio, la struttura del capitale e il management.
Se un'azienda acquisita è già quotata, spesso la de-quoteranno, ristruttureranno e ripacchetteranno e poi la metteranno sul mercato attraverso una borsa valori o la venderanno come going concern in parte o in tutto in una vendita. Spesso acquisiranno divisioni o segmenti di aziende all'interno di imprese più grandi come fu il caso per Dick Smith.
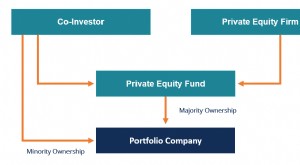
Tipicamente gli affari di private equity sono altamente leva, cioè c'è molto più debito che equity usato per finanziare l'acquisizione, ma una volta che interessi e debito sono coperti tutti i rendimenti vanno agli azionisti, e inizialmente questo è il fondo di private equity. Quando un'azienda è acquisita da una società di private equity, viene fatta attraverso un'entità o holding company (newco). Newco sotto controllo private equity, tipicamente si compra da sola, nel senso che newco possiederà l'azienda acquisita ma private equity controlla newco.
Il private equity finanzierà l'acquisizione dell'azienda con una maggioranza di debito dentro newco e non il fondo di private equity. Il fondo di private equity e il management contribuiranno con l'equity minima richiesta; questo dipenderà dagli accordi di finanziamento che saranno governati dal bilancio di newco, la reputazione del fondo di private equity e del management, e l'appetito delle istituzioni finanziarie per il debito di newco. I benefici fiscali saranno anche massimizzati nella misura in cui gli interessi sono deducibili fiscalmente, un enorme vantaggio dato il grado di debito. Inoltre la tassa pagata su tali guadagni è plusvalenza, tassata a un tasso più basso. I fondi di private equity useranno avvocati e commercialisti fiscali molto intelligenti per strutturare l'affare così che le tasse pagate saranno ben minimizzate.
Il fondo di private equity e il management deterranno tutto l'equity in newco, ma con restrizioni sui manager in termini di vendita del loro equity. I fondi di private equity accetteranno restrizioni sulla loro vendita di azioni solo nella misura in cui è una condizione precedente per il finanziamento del debito e credono che massimizzi il prezzo che possono ricevere all'uscita così non crea l'impressione sbagliata.
I fondi di private equity guadagneranno anche rendimenti addebitando all'azienda acquisita commissioni di gestione a volte esorbitanti così come estraendo rendimenti dalla vendita dell'azienda in parte o in tutto, e possono anche estrarre dividendi, a seconda dei covenant finanziari dai prestatori messi in place al momento dell'acquisizione.
Il private equity può pianificare di mantenere una quota nel lungo termine, oltre la loro uscita iniziale, nella misura in cui aiuta a massimizzare il valore ricevuto per la loro quota venduta e saranno preparati a cancellare quella quota continuativa avendo già raggiunto il loro rendimento desiderato.
Questo è ciò che suggerisco sia già successo nel caso di Dick Smith. Anchorage ha ricevuto un prezzo di più di 2 A$ per azione, liquidando la maggioranza della sua partecipazione e nel processo è anche probabile che abbia raccolto nuovo equity per ritirare parte del debito, a seconda dei covenant in atto. Indipendentemente Anchorage avrà fatto molte volte il suo investimento iniziale alla quotazione di Dick Smith Holdings anche dopo aver pagato l'upside a Woolworths se qualche requisito come parte dell'affare.
I perdenti saranno quelli che sono impegnati, management, azionisti, in particolare quelli che hanno tenuto dalla quotazione di Dick Smith Holdings e creditori non garantiti con skin in the game vs Anchorage che è semplicemente coinvolto. È come bacon e uova, la gallina è coinvolta ma il maiale è impegnato.
-
Sblocca Rendimenti Esclusivi: Guida agli Investimenti nei Mercati Privati
Gli investitori individuali — spesso chiamati investitori retail — stanno esercitando più potere nei mercati pubblici che mai. Un turbine di innovazione degli ultimi due decenni (fondi indicizzati a
-
Vendere Azioni di una Società Privata: Guida Completa
Il tuo datore di lavoro è ultimamente di ottimo umore. È una piccola azienda, ma sta prosperando. Tutti hanno lavorato sodo per rafforzarne la posizione sul mercato. I dirigenti vogliono ricompensare
Articoli in Evidenza
- Negoziare la Compensazione Equity: Guida per Professionisti
- Private Equity Sostenibile: Guidare l'Azione per il Clima e gli Investimenti
- Lanciare un Fondo di Private Equity: Guida Passo dopo Passo
- Lanciare un Fondo di Private Equity: Guida Completa
- Private Equity (PE): Guida Completa per Investitori
- Valutare le Società Private: Una Guida Completa
- Investire in Private Equity: Una Guida Completa
- Dividendi nel Private Equity: Una Guida Completa
- Rendimenti del Private Equity: Come si Confrontano con Altri Investimenti?
- Investimenti in Private Equity: Rischi e Rendimenti a Confronto
-
 Co-Investimento Azionario: Definizione e Funzionamento
Un co-investimento azionario (o co-investimento) è un investimento di minoranza effettuato dal co-investitore in una società. Linvestimento viene fatto accanto a uno sponsor finanziario. Un esempio di...
-
 Private Equity Crowdfunding: Guida Completa per Investitori