
Preparazione Finanziaria: Pianificare per Perdita Lavoro e Incertezza Economica
La pianificazione e previsione del futuro sembra difficile. In tempi incerti, non sapete se il lavoro è sicuro. Una pianificazione corretta evita problemi finanziari anche se perdete l'impiego. Ecco come prepararsi.
1. Affrontate la Realtà: Il Lavoro Non È Mai Garantito
Nessuno è indispensabile. Licenziamenti, fallimenti, automazione, delocalizzazione, crisi settoriali colpiscono chiunque. Pianificare per lo scenario peggiore non è pessimismo, è responsabilità. Proteggete voi e la famiglia prima che accada.
2. Fondo Sicurezza (Emergency Fund): La Priorità Assoluta
Obiettivo: 3-6 mesi di spese essenziali (non reddito) in conto liquido, accessibile 24/7, zero rischio capitale.
- Calcolate: affitto/mutuo + utenze + cibo + trasporto lavoro + assicurazioni + rate debiti + sanità + minimo cura persona/famiglia
- Moltiplicate × 3 (minimo) o × 6 (lavoro a rischio, freelance, famiglia monoreddito, settore ciclico)
- Es: €2.200 spese essenziali → target €6.600 - €13.200
3. Dove Parcheggiare il Fondo (Ordine di Preferenza)
- Conto deposito vincolato breve (3-12 mesi) o conto corrente remunerato banche online (tassi migliori, FITD €100k)
- Conto deposito bancario tradizionale (FITD, liquidità immediata o preavviso breve)
- Conto titoli solo fondi monetari/breve termine (rischio bassissimo, liquidità T+1)
- NO: azioni, ETF azionari, crypto, prestiti P2P, conti non assicurati, sotto il materasso
4. Automazione: Il Pilota Automatico del Risparmio
Impostate bonifico automatico dal conto stipendio al fondo sicurezza ogni payday (es. €200-500/settimana o mese). Vantaggi:
- Elimina decisione emotiva ("questo mese salto")
- Garantisce costanza matematica
- Raggiunge target in tempi calcolabili
- Si adatta: se aumentate stipendio, aumentate bonifico
5. Piano B Completo: Oltre il Fondo Cassa
- Curriculum aggiornato + LinkedIn ottimizzato + rete contatti attiva (prima di servire)
- Competenze aggiornate: corsi, certificazioni, lingue
- Side hustle / freelance già avviato (anche piccolo) per cash flow alternativo
- Assicurazione perdita lavoro (valutate costi/benefici, leggete esclusioni)
- Riduzione spese "pronta all'uso": lista cose da tagliare subito se serve (abbonamenti, auto 2°, svago, ristoranti)
-

Perdita lavoro e punteggio di credito: capire l'impatto
Molti o tutti i prodotti qui presenti provengono dai nostri partner che ci pagano una commissione. È così che guadagniamo. Ma la nostra integrità editoriale garantisce che le opinioni dei nostri esp
-
Pianificazione finanziaria: definire priorità e obiettivi
Prima di parlare di numeri, chiediti cosa conta davvero per te. Costruire un piano finanziario non significa accumulare cifre sul conto, ma usare il denaro per vivere la vita che desideri. La pianific
Articoli in Evidenza
- Job Costing nelle Costruzioni: Guida Completa all'Ottimizzazione
- Integrated Business Planning (IBP): Definizione, Processo e Benefici
- Investimento passivo: guida semplice per costruire ricchezza senza sforzo
- Fondi Comuni di Investimento: Guida per Principianti
- Blend Fund vs Balanced Fund: Capire le Differenze Chiave
- Fondi Floaters: Definizione, Tipologie e Guida all'Investimento
- SIP vs Fondi Comuni: Capire le Differenze Fondamentali
- Riscatto Fondi Comuni: Guida Completa per Investitori
- Rendimenti Trailing vs Rolling: capire la performance dei fondi comuni
- Alpha e Beta nei Fondi Comuni: Guida Completa ai Ratios di Performance
-
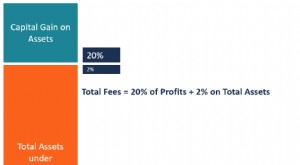 Comprendere le Commissioni degli Hedge Fund: La Struttura 2 e 20
La struttura 2 e 20 è un modello di compensazione degli hedge fund costituito da una commissione di gestione e una commissione di performance. Il 2% rappresenta una commissione di gestione applicata a...
-
 Fondi indicizzati: come funzionano e vantaggi
I fondi indicizzati (index funds) sono fondi comuni o ETF con un obiettivo semplice: replicare il mercato o una sua porzione. Per esempio, un fondo sullS&P 500 replica la performance collettiva delle ...