
Gestire il Rimborso dei Prestiti Studenteschi Dopo la Laurea: Guida Essenziale
La laurea è un enorme passaggio, e tra esami finali, ricerca lavoro, feste di laurea e addii, capire i dettagli del rimborso dei prestiti studenteschi può finire in secondo piano.
Anche se avete già frequentato il seminario obbligatorio di uscita sui prestiti studenteschi, potreste ancora sentirvi confusi e sopraffatti dal fatto che i vostri prestiti entreranno in rimborso tra soli sei mesi dalla laurea (nove mesi per i prestiti federali Perkins). Ecco cosa fare durante il periodo di grazia per avere tutto in ordine prima di iniziare a rimborsare:
1. Raccogliete tutte le informazioni necessarie
Poiché i prestiti studenteschi vengono contratti su base annuale, gli studenti si trovano spesso con una varietà di singoli prestiti che possono provenire da diverse istituzioni finanziarie. Prima della fine del periodo di grazia, assicuratevi di sapere esattamente chi possiede i vostri prestiti, quali sono i termini con ogni creditore e quanto saranno i pagamenti mensili.
Se non sapete come trovare queste informazioni, ricordate che l'ufficio aiuti finanziari del vostro ateneo non è solo per studenti presenti e futuri. Saranno felici di aiutare gli ex studenti a navigare nel mondo del rimborso. Se vi sentite sopraffatti, una chiamata all'ufficio aiuti finanziari vi darà l'opportunità di parlare con un esperto.
Una volta che avete tutte queste informazioni a portata di mano, sarà molto più facile valutare la consolidazione dei prestiti federali, che può ridurre notevolmente il pagamento mensile.
2. Contattate i vostri creditori
Come mutuatari, siete ultimamente responsabili per i pagamenti puntuali, anche se non avete ricevuto bollette o avvisi dal creditore. Conviene quindi mettersi in contatto con i servicer dei prestiti per verificare che abbiano il vostro indirizzo corretto e per assicurarvi di capire i termini del prestito. Contattarli durante il periodo di grazia vi dà tempo per correggere eventuali informazioni di contatto errate e chiarire dubbi prima che inizi il rimborso.
3. Imparate a fare budget
Una delle competenze più importanti da adulti è la capacità di fare e rispettare un budget. Il periodo di grazia prima del rimborso vi dà l'opportunità di fare pratica di budgeting per qualche mese prima di dover aggiungere il prestito studentesco alle altre spese.
È una buona idea abituarsi a detrarre l'importo del pagamento del prestito mentre è ancora in periodo di grazia. Vi aiuterà a capire esattamente quanto durano i vostri soldi ogni mese e rende più facile tenere le spese sotto controllo fin dall'inizio.
4. Conoscete le vostre opzioni di rimborso
10 anni è il periodo standard di rimborso per un prestito studentesco, ma c'è grande flessibilità nei piani. Se sapete che lavorerete in lavori poco pagati per alcuni anni, potete allungare il periodo di rimborso, riducendo la rata mensile. Potete anche richiedere pagamenti ridotti per qualche anno, per poi pagare importi maggiori dopo e mantenere il periodo a 10 anni. Esistono anche metodi alternativi, come lavorare per un'agenzia governativa o certe non-profit.
L'importante è mantenere aperto il dialogo con il creditore. Finché siete disposti a discutere le opzioni e fate uno sforzo in buona fede per ripagare il debito, generalmente il creditore sarà disponibile a trovare un piano sostenibile.
5. Valutate la rinegoziazione (refinancing) dei prestiti studenteschi
Molti creditori offrono opzioni di refinancing per i laureati. Questo permette di ottenere un nuovo prestito da un altro creditore a un tasso d'interesse inferiore a quello precedente. Se riuscite a ottenere un prestito a tasso più basso, potete pagare meno interessi nel corso del prestito ed estinguerlo prima. Se interessati, fate ricerche sui migliori creditori per refinancing. Due miei preferiti sono Splash Financial e Credible.
La Conclusione
Può essere tentante considerare il periodo di grazia come una vacanza dalle preoccupazioni sul prestito. Ma prendersi il tempo per pianificare il rimborso renderà la gestione del denaro molto più serena una volta che i prestiti scadranno.
Questo è un articolo ospite di Jason Price, di One Money Design, un blog di finanza personale dove troverete consigli e idee fresche per migliorare la vostra vita finanziaria.
-

Prestiti per gli studi: guida completa alla richiesta e alla gestione
Luniversità costa: chiedere un prestito per gli studi aiuta a gestire la spesa. Chiedere un prestito per gli studi somiglia molto al chiedere un mutuo. In entrambi i casi cè una forte componente emot
-

Gestione del Prestito Studentesco: 9 Strategie Efficaci per il Rimborso
Se sei un neolaureato, probabilmente hai una discreta quota di debito studentesco. Che tu sia uscito da scuola da anni o stia per ricevere il diploma, esistono diversi modi per gestire questo debito s
Articoli in Evidenza
- Prestiti per adolescenti: opzioni e considerazioni per giovani mutuatari
- Preparazione Spedizioni Natalizie: Come Evitare Problemi di Consegna nel 2021
- Come Preparare la Tua Impresa al Finanziamento: Guida Pratica
- Ripresa Pagamenti Prestiti Studenteschi 2023: Cosa Devi Sapere
- Consolidamento dei prestiti studenteschi: una sola rata e condizioni più leggibili
- Rifinanziamento dei prestiti studenteschi: guida completa 2024
- Volatilità del Mercato: Performance Recente e Prospettive
- Gestire il rimborso dei prestiti studenteschi: Guida per neolaureati
- Debito studentesco dei Millennial: numeri, cause e soluzioni
- Top 10 migliori stati USA per andare in pensione nel 2024: costo vita e qualità della vita
-
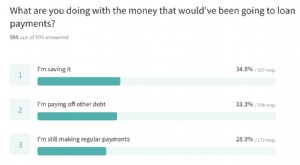 Pagamento Prestiti Studenteschi Congelato: Come i Mutuatari Stanno Spendendo i Soldi Extra
I pagamenti dei prestiti studenteschi federali sono stati automaticamente messi in pausa e gli interessi non sono maturati dalla fine di marzo 2020. Il nostro sondaggio ha rilevato che questo congelam...
-
 Preparazione stagione fiscale 2024: strategie intelligenti per una dichiarazione senza intoppi
Segui questi consigli e sarai pronto a presentare la tua dichiarazione e ottenere il tuo rimborso. La stagione fiscale è ufficialmente iniziata, e anche se hai tempo fino a metà aprile per preparare ...