
Accelerare il Mutuo: 4 Strategie Sottili per la Libertà Anticipata
Se siete proprietari di casa e avete un piano finanziario a lungo termine, dovreste includere una strategia per estinguere il mutuo in anticipo. Se ci riuscite, avrete più soldi ogni mese per estinguere debiti non legati alla casa, o per accumulare risparmi a lungo termine per finanziare l'università dei figli, o per prepararvi alla pensione. E parlando di pensione, vorrete che il mutuo sia estinto per quando arriverà quel giorno, così non avrete bisogno di quasi altrettanto reddito e il vostro portafoglio pensionistico durerà molto più a lungo. Inoltre, per proteggervi, è un'ottima idea stipulare un'assicurazione di protezione del mutuo, possiamo aiutarvi a trovare la migliore per le vostre esigenze!
Ecco quattro modi per estinguere il mutuo in anticipo che quasi non noterete. Usatene uno o una combinazione di due o più, e sarete liberi dal mutuo ben prima del previsto.
Rifinanziamento a un Mutuo con Durata Più Breve
 Con i tassi mutuo attualmente intorno al 4%, questo può essere il modo più semplice per estinguere il mutuo in anticipo. L'idea è rifinanziare il prestito, ma ridurre la durata di almeno 5 o 10 anni. Facendo così, potete convertire un mutuo a 30 anni in uno a 25 anni, o addirittura a 20 anni.
Per quanto semplice sia questo metodo, ci sono alcune avvertenze da tenere a mente se decidete di percorrere questa strada:
- Non volete rifinanziare se questo comporterà un aumento del tasso di interesse dell'ordine di un punto percentuale o più. C'è un punto in cui un tasso più alto annullerà i benefici di una durata più breve.
- Non volete aggiungere i costi di chiusura al nuovo saldo del prestito – farlo aumenterebbe solo i vostri pagamenti mensili e renderebbe più difficile estinguere il prestito.
- La riduzione della durata deve basarsi sul numero di anni rimanenti sul vostro mutuo a partire da oggi. Per esempio, se siete a tre anni in un mutuo a 30 anni (significa che avete 27 anni rimanenti sulla durata), e volete ridurre la durata a quella di un prestito a 20 anni, dovrete rifinanziare il nuovo mutuo come un prestito a 17 anni.
Tenete a mente ciascuno di questi punti se decidete di fare un rifinanziamento a durata ridotta. Inoltre, probabilmente non vale la pena rifinanziare se vi aspettate di traslocare in meno di cinque anni.
Impostare un Piano di Pagamento Bisettimanale con il Vostro Creditore
Con un pagamento mutuo bisettimanale, farete il pagamento della casa ogni due settimane, invece che una volta al mese. A prima vista non sembra che farà molta differenza. Ma in realtà ha l'effetto di farvi pagare l'equivalente di un pagamento mensile extra all'anno. E quella differenza nel pagamento annuale può tagliare diversi anni dalla durata rimanente del prestito.
Per esempio, se semplicemente dimezzate il pagamento del mutuo ogni mese, ma fate due pagamenti al mese, fareste 24 pagamenti all'anno. Ma con un mutuo bisettimanale, i pagamenti vengono fatti ogni due settimane, il che risulta in 26 pagamenti all'anno. Si basa sul fatto che mentre fate due pagamenti ogni 28 giorni, ci sono effettivamente 30 o 31 giorni nella maggior parte dei mesi.
L'effetto netto è che invece di fare 12 pagamenti all'anno, ne state effettivamente facendo 13. Quel 13° pagamento va interamente al capitale, ed è per questo che il prestito si estingue più velocemente. Su un mutuo a 30 anni, questo tipicamente toglie quattro anni alla durata del prestito.
Uno degli svantaggi di un mutuo bisettimanale è che se non ne avete già uno, generalmente dovrete rifinanziare il vostro mutuo attuale per stabilirne uno. Questo perché ogni piccolo dettaglio del vostro mutuo è un contratto legalmente registrato; se cambiate anche un solo elemento dovrete cambiare il contratto, e questo richiede un rifinanziamento.
Fare Un Pagamento Extra del Mutuo Ogni Anno
Ma c'è un modo più semplice per ottenere il beneficio del mutuo bisettimanale, senza dover rifinanziare il mutuo attuale in uno bisettimanale. Potete semplicemente fare un pagamento extra del mutuo ogni anno, e otterrete lo stesso risultato.
Ci sono modi diversi per fare un 13° pagamento ogni anno, ma il meno percettibile sarà semplicemente allocare denaro extra in un conto risparmio dedicato – un po' come un fondo emergenza, ma istituito allo scopo specifico di fare un pagamento extra sul mutuo ogni anno.
Per esempio, se il pagamento del mutuo è 1.500€, potete mettere 125€ (1.500€ diviso 12 mesi) nel conto risparmio dedicato. Poi, in qualsiasi momento dell'anno decidiate come data per fare il pagamento extra, avrete i soldi disponibili.
Perché farlo, invece di semplicemente aggiungerlo al pagamento mensile? Perché mettere soldi in un conto risparmio sembra meno doloroso che aumentare il pagamento mensile. Vi darà anche l'opportunità di attingere al conto se i fondi servissero per uno scopo di emergenza. Questo è più un vantaggio psicologico che reale, ma la finanza personale implica sempre un elemento di guerra psicologica – con voi stessi!
Applicare Entrate Straordinarie al Saldo del Mutuo
Questo può essere il metodo di pagamento rapido più efficace che potete usare per estinguere il mutuo in anticipo. Questo perché non dovete risparmiare per farlo, non dovete aumentare il pagamento mensile, e non dovete rifinanziare il mutuo. Semplicemente prendete qualsiasi denaro extra abbiate e applicatelo al saldo del mutuo. Il vostro budget mensile regolare non sarà mai disturbato.
Probabilmente ci sono più opportunità per farlo di quante ne siate generalmente consapevoli. La più ovvia è usare il rimborso delle tasse per questo scopo. Secondo l'IRS, il rimborso medio è intorno a 3.000$. Se il vostro rimborso tende a essere in quella media, sarà un modo più efficace per estinguere il mutuo che fare pagamenti extra, o anche aumentare il pagamento mensile.
Ma non fermatevi al rimborso delle tasse. Potete anche usare bonus dal lavoro, o anche contanti dalla vendita di effetti personali che potreste vendere a un mercatino dell'usato o su eBay o Craigslist.
Se vi impegnate davvero in questo sforzo – e mettete qualsiasi rimborso riceviate verso il mutuo – potreste benissimo trasformare un mutuo a 30 anni in uno a 15 anni.
Poi iniziate a pensare a cosa potete fare con tutti i soldi che avrete come risultato del non avere un mutuo per 15 anni.

-

Accelerare il rimborso del mutuo: 5 strategie per la libertà finanziaria
Molte persone sono, comprensibilmente, interessate a demolire tutti i loro debiti e questo include capire come estinguere un mutuo rapidamente. È un obiettivo ammirevole, e vivere una vita senza debit
-

Estinguere il mutuo in anticipo: pro, contro e quando conviene
Comprare casa è quasi certamente uno degli acquisti più importanti della vita. Poiché la maggior parte delle persone ricorre a un mutuo, ci si rende presto conto che gli interessi su 15 o 30 anni poss
Articoli in Evidenza
- Estinzione anticipata del mutuo: è la mossa finanziaria giusta?
- Estinguere prima il prestito auto: strategie e consigli
- Accelera il rimborso del prestito auto: strategie provate
- Estinzione Anticipata Mutuo: Conviene Pagarlo Prima? - Consigli Esperti
- Estinguere il Mutuo in Anticipo: 10 Strategie Provate
- Rimborso Anticipato del Debito: Vantaggi e Svantaggi da Valutare
- Accelerare il rimborso del debito: Strategie comprovate per estinguere i prestiti più velocemente
- Estinguere il mutuo in anticipo: vantaggi, svantaggi e 7 strategie
- Strategie per estinguere il mutuo: accelera la costruzione del tuo patrimonio
- Rimborso debiti: 10 strategie efficaci per liberarsi dai debiti
-
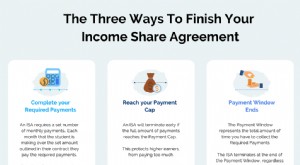 Income Share Agreement: 3 Modi per Estinguere il Tuo Accordo
Appena lentusiasmo per il nuovo lavoro svanisce, i neolaureati affrontano la domanda cruciale: come estinguere lombra del debito studentesco tradizionale. Con un Income Share Agreement (ISA), non devi...
-
 Estinzione mutuo e punteggio di credito: cosa aspettarsi
Molti o tutti i prodotti qui presenti provengono dai nostri partner che ci pagano una commissione. È così che guadagniamo. Ma la nostra integrità editoriale garantisce che le opinioni dei nostri esp...