
Finanziare acquisti importanti: TV, elettrodomestici e altro
Una nuova TV, una lavatrice, un frigorifero o un elettrodomestico che non funziona più possono mettere alla prova il budget familiare. Quando arriva il momento di acquistare, la domanda non è solo “quanto costa?”, ma anche “come posso pagarlo senza compromettere le mie finanze?”.
Le principali opzioni di finanziamento
Carta di credito
La carta di credito è comoda e immediata. Puoi usarla subito e pagare in un secondo momento. Tuttavia, se non rimborsi rapidamente il saldo, gli interessi possono rendere l'acquisto molto più costoso del prezzo iniziale.
Carta di credito del negozio
Molti negozi propongono carte di credito interne con sconti o promozioni. Possono sembrare convenienti, ma spesso hanno tassi elevati e condizioni poco trasparenti. Inoltre, aprire nuove linee di credito può influire sul punteggio di credito.
Buy Now Pay Later
I servizi “Compra ora, paga dopo” permettono di dividere la spesa in più rate. Sono pratici, ma non sempre convenienti. Alcune opzioni non prevedono interessi, altre invece sì. Inoltre, bisogna fare attenzione alle scadenze e ai possibili costi per ritardi.
Finanziamento promozionale
I negozi possono offrire finanziamenti speciali durante i saldi. Prima di accettare, leggi sempre le condizioni: durata, tasso effettivo, eventuali penali e requisiti minimi di acquisto.
Rent-to-own
Il noleggio con riscatto permette di portare subito a casa il prodotto, pagando piccole somme nel tempo. È spesso la soluzione più costosa. Se salti un pagamento, puoi andare incontro a penali elevate o alla perdita del bene.
Prestito personale
Il prestito personale è spesso il modo più ordinato per finanziare un acquisto importante. Ti permette di conoscere in anticipo rata, durata e costo complessivo. Puoi acquistare dove vuoi, scegliere il modello migliore e includere anche eventuali spese di consegna o installazione.
Perché il prestito personale è spesso la scelta più intelligente
- Hai rate fisse e prevedibili.
- Il tasso è spesso più basso rispetto alle carte di credito.
- Puoi acquistare senza vincoli legati a un singolo negozio.
- Eviti di accumulare debiti ricorrenti poco chiari.
- Mantieni una visione più ordinata del tuo budget.
Come scegliere l'opzione migliore
Prima di decidere, confronta sempre il costo totale, non solo la rata mensile. Una rata bassa può nascondere una durata molto lunga e interessi elevati. Se puoi pagare subito senza svuotare i risparmi, probabilmente è la scelta migliore. Se invece hai bisogno di dilazionare, un prestito personale può offrirti maggiore controllo.
Kasasa Loan® aggiunge un vantaggio in più: puoi pagare in anticipo e, se ti serve liquidità, recuperare le somme extra tramite Take-Backs™. Un modo semplice per acquistare ciò che ti serve senza perdere flessibilità.
-
Finanziare le spese natalizie: quale metodo di pagamento scegliere
Prima di acquistare i regali, scegli il metodo di pagamento più adatto. Contanti Pagare in contanti evita debiti e rende più consapevoli delle spese. Lo svantaggio è che potresti non avere liquidità s
-
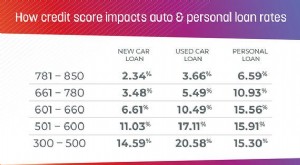
Finanziare acquisti importanti: TV, elettrodomestici e altro
Una nuova TV, una lavatrice, un frigorifero o un elettrodomestico che non funziona più possono mettere alla prova il budget familiare. Quando arriva il momento di acquistare, la domanda non è solo “qu
Articoli in Evidenza
- Capire gli Accrediti Carta di Credito: Cosa Significano e Perché Contano
- Esercizio delle Stock Option: Guida per Massimizzare il Potenziale
- Strategie Efficaci per Eliminare il Debito da Carta di Credito
- Rifinanziamento Carte di Credito: Guida Completa per Ridurre il Debito
- Diritti sul Debito Carte di Credito: Cosa Devi Sapere
- Capire i charge-off delle carte di credito: cosa significano e come prevenirli
- Conquistare il debito carta di credito: Guida completa alla libertà finanziaria
- Costruire Credito: Guida Completa per Migliorare il Tuo Punteggio di Credito
- Cambia la tua carta di credito: massimizza premi e punteggio di credito
- Furto e clonazione di carte di credito: cosa fare passo per passo
-
 Chiusura negozi e carte di credito store: cosa succede al tuo saldo?
Il 2017 non sarà ricordato come un anno di successo per i rivenditori. Grandi nomi come The Limited, Toys R Us, RadioShack e Gander Mountain hanno tutti chiesto la protezione fallimentare lanno scorso...
-
 Interessi Carta di Credito: Quando Iniziano a Maturare sugli Acquisti?
Gli interessi delle carte di credito possono essere un mistero. È tutto spiegato da qualche parte nel piccolo print, e qualsiasi avvocato esperto dovrebbe essere in grado di capirlo tutto. Ma per il r...