
Jumbo CD: Tassi Più Alti e Depositi Maggiori Spiegati
Un Jumbo CD (Certificato di Deposito Jumbo) è simile a un CD convenzionale, sebbene richieda generalmente un deposito più elevato e offra un tasso di interesse più alto. Un CD è un certificato di deposito offerto dalle banche per denaro versato in un conto specifico che offre un tasso di interesse in cambio di investimenti mantenuti per un termine fisso. I termini possono essere mensili o annuali.

Spesso, le credit union (cooperative di credito) e le banche competono tra loro sui tassi di interesse, quindi gli investitori possono talvolta negoziare aumenti dei tassi per mantenere il business e ottenere tassi più competitivi. Broker e venditori indipendenti solitamente negoziano i tassi competitivi, ma qualsiasi acquirente di un Jumbo CD può negoziare il tasso al quale viene remunerato.
I Jumbo CD possono essere utilizzati come parte di accordi di prestiti collateralizzati, specificamente da aziende che contraggono grandi prestiti e cercano di maturare interessi sulla garanzia in contanti che mantengono in banca.
Sintesi
- I Jumbo CD sono simili ai CD convenzionali, sebbene richiedano generalmente un deposito più elevato e maturino interessi a un tasso più alto.
- Un certificato di deposito (CD) è offerto dalle banche per denaro depositato in un conto specifico che offre un tasso di interesse in cambio di investimenti mantenuti per un termine fisso.
- I Jumbo CD possono essere utilizzati come parte di accordi di prestiti collateralizzati per le aziende per garantire collateral e continuare a maturare interessi su di essi.
Jumbo CD vs CD Standard
Di seguito alcune differenze tra un Jumbo CD e un CD standard:
- Saldo del conto – Generalmente, un Jumbo CD richiede un saldo minimo di 100.000 USD, ma l'importo può variare in base al tipo di CD e all'istituto emittente.
- Penali più severe – Le penali per la rottura dei termini di deposito si applicano talvolta ai Jumbo CD. Una di queste penali può essere la perdita di tre mesi di interessi per un CD a 1 anno.
- Rendimento percentuale annuo (APY) più alto con i Jumbo CD
Jumbo CD e Implicazioni Fiscali
Senza un'adeguata comprensione delle implicazioni fiscali e del potenziale impatto dei tassi di interesse su un Jumbo CD, ci si può trovare con una bolletta fiscale più alta del previsto. Confrontando un Jumbo CD con altre forme di investimento, si deve capire che altri investimenti possono subire tassazione solo all'aliquota appropriata sui guadagni di capitale; tuttavia, i Jumbo CD sono tassati nello stesso modo di tutte le altre forme di reddito.
I certificati di deposito sono generalmente non negoziabili e non possono essere rivenduti e devono essere detenuti dal titolare del conto. Tuttavia, i CD negoziabili possono essere venduti e scambiati su un mercato secondario aperto. I CD generalmente acquistati tramite broker possono essere venduti sul mercato secondario.
Rischi nei Jumbo CD
I Jumbo CD comportano rischi minimi, in quanto sono assicurati dalla Federal Deposit Insurance Corp (FDIC). Il rischio maggiore per chi acquista un Jumbo CD è che il proprio investimento non maturi abbastanza interessi da tenere il passo con l'inflazione. Se l'inflazione cresce più velocemente del tasso di interesse maturato su un Jumbo CD nel corso di tre anni, il costo opportunità avrà reso l'investimento in CD non la scelta più strategica.
Inoltre, se un investitore ha bisogno di liquidare il CD in caso di difficoltà finanziarie, può incorrere in penali e commissioni per prelievo anticipato. In alcuni casi, può causare la perdita di parte del capitale, uno scenario potenzialmente devastante per chi si trova in difficoltà finanziarie.
Per Saperne di Più
CFI è il fornitore ufficiale del programma di certificazione Capital Markets & Securities Analyst (CMSA)®, progettato per trasformare chiunque in un analista finanziario di livello mondiale.
Per continuare ad apprendere e sviluppare la propria conoscenza dell'analisi finanziaria, consigliamo vivamente le risorse aggiuntive elencate di seguito:
- Interessi Maturati - Interessi generati su un debito in sospeso durante un periodo di tempo, ma non ancora pagati.
- Inflazione - Aumento del livello dei prezzi dei beni in un determinato periodo.
- Certificato di Deposito Negozabile (NCD) - CD con valore nominale minimo di 100.000 $.
- Costo Opportunità - Concetto chiave in economia, prevalente in vari processi decisionali.
-
Capire le Criptovalute: Guida per Principianti alla Valuta Digitale
La criptovaluta è un tipo di valuta digitale progettata per fungere da mezzo di scambio. Le criptovalute sono diventate popolari nellultimo decennio, in particolare con Bitcoin che è diventato la valu
-

Capire il Regolamento Z: I tuoi diritti come mutuatario
Il Regolamento Z è una normativa di protezione dei consumatori che obbliga i finanziatori a comunicare il costo del credito in modo chiaro per i consumatori. Che tu stia richiedendo un mutuo o abbia a
Articoli in Evidenza
- Jumbo CD: Tassi, Vantaggi e Requisiti
- PC Banking: Guida Completa a Sicurezza e Funzioni dell'Home Banking
- IRA CD: Risparmi Pensionistici Sicuri con Assicurazione FDIC
- Mutui Jumbo in New Jersey: Definizione e Requisiti
- Capire il DU: La Vostra Approvazione Mutuo Spiegata
- Rendite Vitalizie (Annuities): Guida Semplice al Reddito Pensionistico
- Piano DB(k): ibrido pensione definita + 401k per datori di lavoro
- Finanza Decentralizzata (DeFi): panoramica completa
- DeFi Spiegato: Guida per Principianti alla Finanza Decentralizzata
- 0x: Guida Completa al Trading Decentralizzato su Ethereum
-
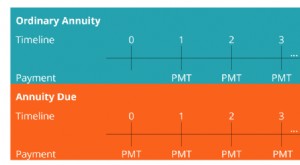 Annuity Due (Rendita anticipata): definizione, formule ed esempi pratici
Lannuity due (rendita anticipata) è una serie di pagamenti uguali effettuati a intervalli regolari allinizio di ogni periodo. I periodi possono essere mensili, trimestrali, semestrali, annuali o quals...
-
 Conto di Destinazione: Distribuzione di Fondi e Utile
Il conto di destinazione mostra come i fondi di unorganizzazione vengono distribuiti tra soci, azionisti e dipartimenti. Per le società, evidenzia come lutile viene ripartito e accantonato. Per le soc...