
Attività operative: funzioni core, cash flow e analisi finanziaria
Cosa sono le attività operative?
Le attività operative sono le funzioni aziendali direttamente legate alla fornitura di beni e/o servizi al mercato. Rappresentano il core business: produzione, distribuzione, marketing e vendita. Generano la maggior parte del cash flow e determinano in gran parte la redditività. Esempi comuni: incassi da vendite, pagamenti a dipendenti, tasse, pagamenti a fornitori. Si trovano nei bilanci, in particolare conto economico e rendiconto finanziario.
Si distinguono da attività di investimento e finanziamento, non direttamente legate alla fornitura di beni/servizi ma al funzionamento ottimale nel lungo termine. Emissione di azioni o obbligazioni non sono attività operative.
Attività operative chiave: produzione, vendite, pubblicità, marketing.
Le basi delle attività operative
Sono le attività quotidiane di produzione, vendita, generazione ricavi, gestione amministrativa e manutenzione. Il reddito operativo nei bilanci è l'utile operativo dopo aver sottratto i costi operativi dai ricavi operativi. Il rendiconto finanziario ha una sezione "flussi di cassa da attività operative" che mostra entrate e uscite di cassa dalle attività chiave.
In caso di ambiguità, le attività operative si identificano dalla classificazione nei bilanci. Molte aziende riportano "reddito operativo" o "reddito da operazioni" come voce distinta nel conto economico. Il reddito operativo si calcola sottraendo: costo vendite (COGS), R&S, spese vendita e marketing, spese generali e amministrative, ammortamenti e svalutazioni.
Il reddito operativo esclude proventi/oneri finanziari. Esempio - negozio abbigliamento:
- Acquisto materiali e pagamento manodopera
- Trasporto materiali in fabbrica e capi finiti in magazzini
- Trasporto da magazzini a negozi e clienti e-commerce
- Stipendi dipendenti magazzini e negozi
- Compensi dirigenti
- Pagamento tasse
- Affitti magazzini e negozi
Altre attività operative meno comuni: multe, transazioni legali, rimborsi, indennizzi assicurativi.
Punti chiave
- Attività quotidiane di produzione, vendita, generazione ricavi, amministrazione e manutenzione.
- Chiave: produzione, vendite, pubblicità, marketing.
- I flussi di cassa da operazioni sono metriche chiave per analisti e investitori.
- Si contrappongono ad attività di investimento e finanziamento.
Ricavi operativi
Le attività che generano ricavi sono produzione e vendita di prodotti/servizi. Vendite possono includere prodotti propri o di terzi (retail). Aziende di servizi possono anche vendere prodotti (es. spa che vende prodotti beauty).
Interessi e dividendi, pur parte del cash flow operativo complessivo, non sono attività operative chiave perché non rientrano nel core business.
Costi operativi
Costi da attività operative chiave: costi di produzione (inclusi in COGS), spese pubblicitarie e marketing (media tradizionali e online), costi marketing (fiere, eventi charity).
Attività operative e rendiconto finanziario
I flussi di cassa da attività operative sono una sezione principale del cash flow statement, distinta da investimenti e finanziamenti. Investimenti: flussi su asset a lungo termine (impianti, attrezzature). Finanziamenti: flussi tra azienda, proprietari e creditori (emissione/rimborso obbligazioni, vendita/riacquisto azioni).
Per ottenere il cash flow operativo accurato: si parte dall'utile netto, si aggiungono ammortamenti, perdite, diminuzione asset correnti e aumento passività correnti; si sottraggono plusvalenze, aumento asset correnti e diminuzione passività correnti. Gli investitori analizzano il cash flow operativo separatamente per vedere da dove arriva davvero il denaro.
Vogliono vedere cash flow positivo da reddito operativo (ricorrente), non da vendita asset (guadagni una tantum). Bilancio e conto economico completano il quadro della salute finanziaria.
Esempio: Cash flow da attività operative di Apple
Dati anno fiscale chiuso settembre 2017:
- Utile netto: 48,35 miliardi $
- Ammortamenti, depletion, svalutazioni: 10,16 miliardi $
- Imposte differite e crediti d'imposta investimenti: 5,97 miliardi $
- Altri fondi: 4,67 miliardi $
Fondi da operazioni (somma) = 69,15 miliardi $. Variazione netta capitale circolante = -5,55 miliardi $. Cash flow da attività operative = 69,15 - 5,55 = 63,6 miliardi $.
-
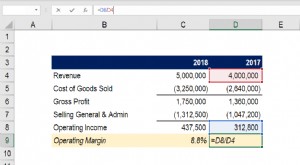
Margine Operativo: Definizione, Formula di Calcolo e Importanza per l'Analisi Finanziaria
Il margine operativo (operating margin) è il rapporto tra reddito operativo e ricavi. È un indice di redditività che misura la quota di fatturato rimanente dopo aver coperto tutti i costi operativi (e
-

Costi Operativi: Definizione, Componenti, Calcolo ed Esempi
Cosa Sono i Costi Operativi? I costi operativi (operating costs) sono le spese associate alla gestione e amministrazione quotidiana di unazienda. Includono i costi diretti dei beni venduti (COGS - Cos
Articoli in Evidenza
- Calcolo del Cash Flow Operativo: Guida Passo dopo Passo (Metodo Indiretto)
- Spese Operative (OpEx): Guida Completa per la Gestione Aziendale
- Reddito Operativo Dopo le Imposte (ATOI): Definizione e Significato
- Grado di Leva Operativa (DOL): Guida Completa con Formule ed Esempi
- Indice del Flusso di Cassa Operativo: Metrica Chiave di Liquidità
- Margine Operativo (Operating Profit Margin): Definizione e Calcolo
- Indice Operativo (Operating Ratio): Definizione, Calcolo e Importanza
- Accordo Operativo LLC: Guida Completa per Imprenditori
- Comprendere i Leasing Operativi: Definizione e Vantaggi
- Spese Operative dei Fondi Comuni (Expense Ratio): Guida
-
 Reddito Operativo (EBIT): Definizione, Formula e Calcolo
Il reddito operativo, noto anche come utile operativo o EBIT (Earnings Before Interest and Taxes), rappresenta limporto del fatturato che rimane dopo aver dedotto i costi operativi diretti e indiretti...
-
 Leasing Operativo: Definizione, Vantaggi, Differenze con Leasing Finanziario e Metodi di Capitalizzazione
Il leasing operativo è un accordo che consente lutilizzo di un bene senza trasferirne la proprietà. I beni comunemente oggetto di leasing operativo includono immobili, autoveicoli, aeromobili e macchi...