
Società di Gestione del Risparmio (AMC): Guida Completa
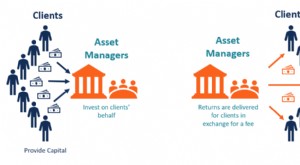
Una società di gestione del risparmio (Asset Management Company - AMC) è una società che investe un fondo di capitale raccolto (pooled fund) per conto dei propri clienti. Il capitale viene utilizzato per finanziare diversi investimenti in varie classi di attivo. Le società di gestione del risparmio sono comunemente definite money manager o società di money management.

Diversi Tipi di Società di Gestione del Risparmio
Le società di gestione del risparmio si presentano in molte forme e strutture diverse, come:
- Hedge fund
- Fondi comuni di investimento (Mutual funds)
- Fondi a indici (Index funds)
- Fondi negoziati in borsa (Exchange-traded funds - ETF)
- Fondi di private equity
- Altri fondi
Inoltre, investono per conto di vari tipi di clienti, come:
- Investitori retail
- Investitori istituzionali
- Settore pubblico (organizzazioni governative)
- Settore privato
- Clienti ad alto patrimonio netto (High Net Worth Individuals - HNWI)
Spiegazione delle Società di Gestione del Risparmio
Gli investitori individuali solitamente mancano dell'esperienza e delle risorse per produrre costantemente forti rendimenti d'investimento nel tempo. Pertanto, molti investitori si affidano alle società di gestione del risparmio per investire capitale per loro conto.
Le società di gestione del risparmio sono solitamente un gruppo di professionisti degli investimenti con ampia esperienza di mercato. Con una grande quantità di capitale raccolto, sono in grado di utilizzare la diversificazione e strategie d'investimento complesse per generare rendimenti per gli investitori.
Le AMC generalmente applicano una commissione ai loro clienti pari a una percentuale del totale degli asset sotto gestione (Assets Under Management - AUM). L'AUM è semplicemente l'importo totale di capitale fornito dagli investitori.
Un fondo di gestione del risparmio può applicare una commissione del 2% sull'AUM. Consideriamo come esempio un gestore che supervisiona un fondo da 100 milioni di dollari. Le commissioni per un anno saranno 2 milioni di dollari (100 milioni × 2,0%).
Gli hedge fund sono noti per applicare commissioni molto più alte, a volte superiori al 20%. Tuttavia, gli hedge fund utilizzano strategie d'investimento più non convenzionali e aggressive per generare rendimenti.
Buy-Side vs Sell-Side
Le società di gestione del risparmio sono definite società "buy-side". Significa che aiutano i clienti a comprare investimenti. Prendono decisioni basate su quali investimenti acquistare.
Al contrario, le società "sell-side", come le banche d'investimento e gli stockbroker, vendono servizi d'investimento alle società buy-side e ad altri investitori. Le società sell-side forniscono ricerche di mercato e aiutano a informare le società buy-side con informazioni preziose per indurle a eseguire transazioni con loro.
Vantaggi delle Società di Gestione del Risparmio
Ci sono vari vantaggi nel raccogliere capitale insieme, tra cui:
1. Economie di Scala
Le economie di scala sono i vantaggi di costo che una società può ottenere aumentando la scala delle operazioni. Con operazioni più grandi, i costi per unità di operatività sono inferiori.
Ad esempio, le società di gestione del risparmio possono acquistare titoli in quantità maggiori e negoziare prezzi di commissione di trading più favorevoli. Inoltre, possono investire molto capitale in un'unica sede, riducendo i costi generali (overheads).
2. Accesso a Ampie Classi di Attivo
L'accesso a ampie classi di attivo significa che le società di gestione del risparmio possono investire in classi di attivo che un investitore individuale non sarà in grado di fare. Ad esempio, un'AMC può investire in progetti infrastrutturali da miliardi di dollari, come una centrale elettrica o un ponte. Gli investimenti sono così grandi che un investitore individuale non potrà solitamente accedervi.
3. Competenza Specializzata
La competenza specializzata si riferisce alle società di gestione del risparmio che assumono professionisti della finanza con esperienza estesa nella gestione di investimenti che la maggior parte degli investitori individuali manca. Ad esempio, un'AMC può assumere vari professionisti specializzati in certe classi di attivo, come real estate, reddito fisso, equity settoriali, ecc.
Svantaggi delle Società di Gestione del Risparmio
Le società di gestione del risparmio presentano anche alcuni svantaggi, come:
1. Commissioni di Gestione
La maggior parte dei gestori applica commissioni fisse che vengono riscosse indipendentemente dalla loro performance. Di conseguenza, nel tempo, le commissioni possono diventare molto costose per gli investitori. A causa dei costi per le risorse e l'esperienza necessarie per gestire un'AMC, le commissioni sono alte per compensare tali costi e fornire ai gestori un profitto.
2. Inflessibilità
I gestori possono diventare troppo grandi al punto da diventare ingombranti e non reattivi al mercato dinamico. Gestire troppo capitale crea a volte problemi operativi.
3. Rischio di Sottoperformance (Underperformance)
Tipicamente, la performance delle AMC è valutata in confronto a un benchmark. Un benchmark è uno standard per confrontare la performance, solitamente sotto forma di un ampio indice di mercato. C'è il rischio che i gestori sottoperformino i mercati, e se si includono le commissioni di gestione menzionate prima, può diventare molto costoso per gli investitori.
Risorse Aggiuntive
CFI è il fornitore ufficiale del programma globale Commercial Banking & Credit Analyst (CBCA)™, progettato per aiutare chiunque a diventare un analista finanziario di livello mondiale. Per continuare a far progredire la vostra carriera, le risorse CFI aggiuntive elencate di seguito saranno utili:
- Asset Under Management (AUM)
- Investitore Istituzionale
- Management Expense Ratio (MER)
- Venture Capital Fund
-
Obbligo di Dismissione Asset (ARO): Definizione e Impatto Finanziario
Un obbligo di dismissione asset (ARO - Asset Retirement Obligation) è un obbligo legale associato alla dismissione di un asset tangibile a lungo termine. È generalmente applicabile quando una società
-
Strategic Management: Definizione, Obiettivi e Implementazione
Il strategic management è la formulazione e implementazione di obiettivi e progetti maggiori, da parte del management dellorganizzazione per conto degli azionisti (o proprietari). Il processo di formu
Articoli in Evidenza
- Acquirente: Definizione e Ruolo nelle Acquisizioni Aziendali e nei Pagamenti
- Asset Management: Definizione, Tipi e Importanza
- Asset Turnover Ratio: Definizione e Calcolo - Analisi Finanziaria
- Gestione della Cassa (Cash Management): Guida alla Stabilità Finanziaria
- Clausole di Clawback: Tutele per gli Stakeholder da Prestazioni Mancate
- Debt-to-Asset Ratio (Rapporto Debito/Asset): Definizione, Calcolo e Significato
- Gestione degli Utili: Definizione, Tecniche e Impatto
- Gestione Inventario vs Gestione Asset: Differenze Chiave Spiegate
- Asset Management Account: Conto Corrente + Investimenti in Un Unico Strumento
- Società di Gestione del Risparmio (AMC): Guida Completa
-
 Società di Gestione del Risparmio (AMC): Guida Completa
Una società di gestione del risparmio (Asset Management Company - AMC) è una società che investe un fondo di capitale raccolto (pooled fund) per conto dei propri clienti. Il capitale viene utilizzato ...
-
 Net-Net: L'Indicatore di Salute Finanziaria per Value Investing Estremo
Net-net è un termine usato per unazienda con una capitalizzazione di mercato inferiore alla differenza tra gli attivi correnti dellazienda e i passivi totali. Lequazione non considera gli asset a lung...