
Società di Gestione del Risparmio (AMC): Guida Completa
Cos'è una Società di Gestione del Risparmio (AMC)?
Una società di gestione del risparmio (Asset Management Company - AMC) è una firma che investe fondi conferiti dai clienti, mettendo il capitale al lavoro attraverso diversi investimenti inclusi azioni, obbligazioni, immobili, master limited partnership, e altro. Insieme a portafogli di individui high-net-worth (HNWI), le AMC gestiscono hedge fund e piani pensionistici, e — per servire meglio i piccoli investitori — creano strutture conferite come fondi comuni, fondi indicizzati o ETF, che possono gestire in un unico portafoglio centralizzato.
Le AMC sono colloquialmente chiamate money manager o società di money management. Quelle che offrono fondi comuni o ETF pubblici sono anche note come società d'investimento o società di fondi comuni. Tali aziende includono Vanguard Group, Fidelity Investments, T. Rowe Price, e molte altre.
Le AMC sono generalmente distinte dai loro asset under management (AUM) — l'ammontare di asset che gestiscono.
Punti Chiave
- Un'AMC investe fondi conferiti dai clienti in una varietà di titoli e asset.
- Le AMC variano per dimensioni e operazioni, da money manager personali che gestiscono conti HNW con qualche centinaio di milioni in AUM, a giganti che offrono ETF e fondi comuni con trilioni in AUM.
- I gestori AMC sono compensati via fee, solitamente una percentuale degli AUM del cliente.
- La maggior parte delle AMC è tenuta a uno standard fiduciario.
Capire le Società di Gestione del Risparmio (AMC)
Poiché hanno un pool di risorse maggiore di quanto un investitore individuale potrebbe accedere da solo, le AMC forniscono agli investitori più diversificazione e opzioni d'investimento. Comprando per così tanti clienti, le AMC praticano economie di scala, ottenendo spesso sconti sui prezzi d'acquisto.
Conferire asset e pagare rendimenti proporzionali permette anche agli investitori di evitare i requisiti minimi d'investimento spesso richiesti quando si acquistano titoli da soli, oltre alla possibilità di investire in un assortimento più ampio di titoli con un importo minore.
Fee delle AMC
Nella maggior parte dei casi, le AMC applicano una fee calcolata come percentuale degli AUM totali del cliente. Questa fee di gestione è una percentuale annuale definita, calcolata e pagata mensilmente. Ad esempio, se un'AMC applica l'1% annuo, addebiterà 100.000€ in fee annuali per gestire un portafoglio da 10 milioni. Tuttavia, poiché i valori del portafoglio fluttuano quotidianamente e mensilmente, la fee calcolata e pagata ogni mese fluttuerà mensilmente.
Continuando l'esempio, se il portafoglio da 10 milioni sale a 12 milioni l'anno successivo, l'AMC guadagnerà 20.000€ in più in fee. Al contrario, se scende a 8 milioni per una correzione di mercato, la fee dell'AMC si ridurrà di 20.000€. Così, applicare fee come percentuale degli AUM allinea gli interessi dell'AMC a quelli del cliente; se i clienti prosperano, l'AMC prospera, ma se i portafogli perdono, i ricavi dell'AMC declinano.
La maggior parte delle AMC impone una fee minima annuale come 5.000€ o 10.000€ per concentrarsi su clienti con portafogli di almeno 500.000€ o 1 milione. Inoltre, alcune AMC specializzate come gli hedge fund possono applicare performance fee per generare rendimenti sopra un livello o che battono un benchmark. Il modello "two and twenty" è standard nell'industria hedge fund.
Buy Side
Tipicamente, le AMC sono considerate buy-side firm. Questo status significa che aiutano i clienti a prendere decisioni d'investimento basate su ricerca proprietaria interna e data analytics, usando anche raccomandazioni di titoli da sell-side firm.
Le sell-side firm come banche d'investimento e stockbroker, al contrario, vendono servizi d'investimento ad AMC e altri investitori. Fanno molta analisi di mercato, guardano trend e creano proiezioni. Il loro obiettivo è generare ordini di trade su cui possono addebitare fee o commissioni di transazione.
AMC vs Case di Brokeraggio
Le case di brokeraggio e le AMC si sovrappongono in molti modi. Oltre a negoziare titoli e fare analisi, molti broker consigliano e gestiscono portafogli clienti, spesso tramite una divisione "private investment" o "wealth management" o sussidiaria. Molte offrono anche fondi comuni proprietari. I loro broker possono anche agire come consulenti per i clienti, discutendo obiettivi finanziari, raccomandando prodotti, e assistendo in altri modi.
In generale, però, le case di brokeraggio accettano quasi qualsiasi cliente, indipendentemente dall'importo da investire, e queste società hanno uno standard legale di fornire servizi "suitable" (adeguati). Suitable significa essenzialmente che finché fanno il loro meglio per gestire i fondi saggiamente, in linea con gli obiettivi dichiarati dei clienti, non sono responsabili se i clienti perdono denaro.
In contrasto, la maggior parte delle società di asset management sono fiduciary firm, tenute a uno standard legale più alto. Essenzialmente, i fiduciari devono agire nel miglior interesse dei clienti, evitando conflitti d'interesse sempre. Se falliscono, affrontano responsabilità penale. Sono tenute a questo standard più alto in gran parte perché i money manager hanno solitamente poteri di trading discrezionali sui conti. Cioè, possono comprare, vendere e prendere decisioni d'investimento per loro autorità, senza consultare prima il cliente. Al contrario, i broker devono chiedere permesso prima di eseguire trade.
Le AMC eseguono solitamente i loro trade tramite un broker designato. Quel brokeraggio funge anche da custodian designato che detiene o ospita il conto dell'investitore. Le AMC tendono anche ad avere soglie minime d'investimento più alte dei brokeraggi, e applicano fee piuttosto che commissioni.
- Pro: Gestione professionale, legalmente responsabile; diversificazione del portafoglio; maggiori opzioni d'investimento; economie di scala.
- Contro: Fee di gestione significative; minimi di conto alti; rischio di sottoperformare il mercato.
Esempio di Società di Gestione del Risparmio (AMC)
Come menzionato, i fornitori di popolari famiglie di fondi comuni sono tecnicamente AMC. Anche molte banche e brokeraggi di alto profilo hanno divisioni di asset management, solitamente per HNWI o istituzioni.
Ci sono anche AMC private che non sono nomi familiari ma sono ben consolidate nel campo degli investimenti. Un esempio è RMB Capital, una firma indipendente d'investimento e consulenza con circa 10 miliardi di dollari in AUM. Con sede a Chicago, con 10 altri uffici negli USA, e circa 142 dipendenti, RMB ha diverse divisioni, tra cui:
- RMB Wealth Management per investitori retail wealthy
- RMB Asset Management per investitori istituzionali
- RMB Retirement Solutions, che gestisce piani pensionistici per datori di lavoro
La società ha anche una sussidiaria, RMB Funds, che gestisce sei fondi comuni.
-
Asset & Liability Management (ALM): Guida Completa per Istituzioni Finanziarie
LAsset and Liability Management (ALM) è una pratica usata dalle istituzioni finanziarie per mitigare i rischi finanziari derivanti da un disallineamento (mismatch) tra asset e passività. Le strategie
-
Strategic Management: Definizione, Obiettivi e Implementazione
Il strategic management è la formulazione e implementazione di obiettivi e progetti maggiori, da parte del management dellorganizzazione per conto degli azionisti (o proprietari). Il processo di formu
Articoli in Evidenza
- Asset-Liability Management (ALM): Guida Completa
- Ottimizzare la Salute dell'Inventario per il Successo Aziendale
- Asset Management Account: Conto Corrente + Investimenti in Un Unico Strumento
- Leaseback Spiegato: Transazioni Sale-Leaseback
- Analizzare la gestione del debito di un'azienda: guida completa
- Asset Management e Investimenti: Guida per Costruire un Futuro Finanziario Solido
- Gestione Patrimoniale Professionale per Piccoli Investitori: Crescita del Portafoglio
- Gestione Investimenti Immobiliari Residenziali: Rendimenti e Relazioni con Inquilini
- Gestione Patrimoniale Professionale e Consulenti Finanziari | Capital Asset Advisors
- Comprendere i Trust: Protezione del Patrimonio e Gestione degli Investimenti
-
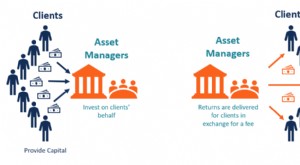 Società di Gestione del Risparmio (AMC): Guida Completa
Una società di gestione del risparmio (Asset Management Company - AMC) è una società che investe un fondo di capitale raccolto (pooled fund) per conto dei propri clienti. Il capitale viene utilizzato ...
-
 Obbligo di Dismissione Asset (ARO): Definizione e Impatto Finanziario
Un obbligo di dismissione asset (ARO - Asset Retirement Obligation) è un obbligo legale associato alla dismissione di un asset tangibile a lungo termine. È generalmente applicabile quando una società ...