
Comprendere la Curva Forward (Forward Curve): Guida Completa
La curva forward è statica e rappresenta tale relazione in un momento specifico. Quando la curva spot è positivamente inclinata (upward sloping), la curva forward si troverà sopra di essa, e la curva par sotto. L'immagine sotto illustra questo.

Cosa sono i Contratti Forward
Un contratto forward è un impegno a vendere/acquistare beni a un prezzo specificato in una data futura. Comprende due componenti principali:
- Durata (term length) — quanto nel futuro avverrà la transazione.
- Prezzo (spot price) — a quale prezzo avverrà la transazione.
I contratti forward standardizzati sono per importi predeterminati e specificano solo la durata. Esempio: un contratto forward standard su 1 oz d'oro con consegna 31 gennaio 2019 garantisce 1 oz d'oro il 31 gennaio 2019. Analogamente, un contratto {31 ottobre 2019, 1 oz-argento} garantisce 1 oz d'argento il 31 ottobre 2019.
Curva Forward Normale (Normal Forward Curve)

Consideriamo la curva sopra. Assumiamo sia la curva forward di un contratto forward standard sull'argento. Il prezzo l'1 gennaio 2019 di un contratto {1 gen 2019, 1 oz-argento} è 60$. È lo spot price dell'argento.
Il prezzo l'1 gennaio 2019 di un contratto {1 apr 2019, 1 oz-argento} è 70$. Se il mercato dei forward è efficiente (nessun arbitraggio), il costo di carry netto a 3 mesi tra l'1 gen e l'1 apr 2019 per 1 oz d'argento è 10$ (costerebbe 10$ stoccare 1 oz d'argento per quel periodo).
Curva Forward Invertita (Inverted Forward Curve)

Assumiamo questa sia la curva forward dell'argento. Prezzo l'1 gen 2019 di {1 gen 2019, 1 oz-argento} = 60$ (spot). Prezzo l'1 gen 2019 di {1 apr 2019, 1 oz-argento} = 50$. Se il mercato è efficiente, il costo di carry netto a 3 mesi è -10$ (cioè, "costerebbe" -10$ stoccare 1 oz d'argento — indicando un beneficio netto dal detenere l'asset, es. convenience yield).
Cos'è la Teoria del Contango
Grafico sotto: spot price 1 oz argento 1 gen 2019 = 100$. Prezzo forward {1 apr 2019, 1 oz-argento} l'1 gen 2019 = 112$. Col tempo, il prezzo del forward converge (diminuendo) al prezzo reale (101$) l'1 apr 2019.

Cos'è la Teoria del Backwardation
Grafico sotto: spot 1 oz argento 1 gen 2019 = 100$. Prezzo forward {1 apr 2019, 1 oz-argento} l'1 gen 2019 = 95$. Col tempo, il prezzo converge (aumentando) al prezzo reale (101$) l'1 apr 2019.

Risorse aggiuntive
CFI offre la certificazione globale Financial Modeling & Valuation Analyst (FMVA)®. Risorse utili:
- Teoria della determinazione dei prezzi per arbitraggio (Arbitrage Pricing Theory)
- Forward Rate
- Guida al trading sulle materie prime
- Modelli di prezzatura delle opzioni (Option Pricing Models)
-

Strike Price (Prezzo di Esercizio): Guida al Trading di Opzioni
Lo strike price (prezzo di esercizio) è il prezzo a cui il titolare dellopzione può esercitare il diritto di comprare o vendere il titolo sottostante, a seconda che detenga una call option o una put o
-
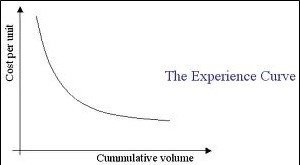
Comprendere la Curva di Esperienza: Riduzione Costi ed Efficienza
Introdotta dal Boston Consulting Group, la Curva di Esperienza è un concetto che afferma lesistenza di una relazione costante tra la quantità cumulativa di produzione di unazienda e il costo di produz
Articoli in Evidenza
- Oscillazioni del prezzo dell'argento: fattori e tendenze chiave
- Comprendere i Forward Rate: Una Guida Completa
- Curva dei Tassi Swap (Swap Rate Curve): Guida Completa
- Comprendere la Curva dei Rendimenti: Definizione e Significato
- Prezzo di Chiusura Aggiustato: Guida Completa
- Opzioni At-The-Money (ATM): Guida Completa al Concetto di Moneyness
- Modello Black-Scholes: Guida al Pricing delle Opzioni su Azioni
- Curva del Credito: Guida per Investitori
- Pattern Doppio Massimo (Double Top): Definizione, Segnali di Trading e Analisi
- Capire la backwardation: prezzi spot vs futures
-
 Capire la Curva dei Rendimenti alla Pari: Guida per Investitori
La curva dei rendimenti alla pari (par yield curve) è una rappresentazione grafica che mostra il rendimento a scadenza (YTM – Yield to Maturity) per vari tipi di obbligazioni. Spesso viene usata per e...
-
 Prezzi Quotati: Guida Completa alla Comprensione
Il prezzo quotato (quoted price) è il prezzo più recente — o ultimo — a cui un asset finanziario (azione, obbligazione, commodity) è stato scambiato. I prezzi quotati per tutti gli investimenti cambia...