
Strumenti di Debito Cartolarizzati: Definizione, Processo e Tipologie
Gli strumenti di debito cartolarizzati (securitized debt instruments) sono titoli finanziari creati tramite cartolarizzazione di singoli prestiti. La cartolarizzazione trasforma asset — tipicamente crediti — in titoli negoziabili; il possessore riceve reddito dagli asset sottostanti (asset-backed securities).
Offrono vantaggi rispetto agli investimenti convenzionali. Il tipo più comune sono i mortgage-backed securities (MBS), titoli garantiti da mutui ipotecari. La cartolarizzazione può abbassare i tassi e liberare capitale per le banche, ma può anche incentivare prestiti non finalizzati al profitto.
Il processo di cartolarizzazione
Processo complesso: l'originator (chi detiene gli asset) li vende a un veicolo ad hoc (SPV - Special Purpose Vehicle), entità separata tenuta off-balance sheet. L'SPV emette obbligazioni o paga l'originator, aumentando la liquidità degli asset.
Il debito viene frazionato in obbligazioni vendute sul mercato, con diversi profili rischio/rendimento. In un MBS, se il mutuatario defaulta, l'immobile viene pignorato con recupero parziale: da qui il termine "cartolarizzati".
Principali strumenti cartolarizzati
Obbligazioni garantite da pagamenti ipotecari sono le più diffuse, ma qualsiasi asset garantito da prestito può essere cartolarizzato: prestiti auto, debiti commerciali, prestiti bancari alle imprese. Carte di credito e prestiti studenteschi sono asset-backed securities (non garantiti da asset specifici, ma la banca può rivalersi sui beni personali in caso di default).
1. Mortgage-Backed Securities (MBS)
Obbligazioni garantite da mutui residenziali. Creata pooling di numerosi prestiti (anche 10 mln $), il pool viene venduto ad agenzie governative (Ginnie Mae, Fannie Mae) o a società di titoli per ulteriori cartolarizzazioni.
2. Asset-Backed Securities (ABS)
Obbligazioni create da debiti al consumo (auto, studenti, carte di credito). I crediti diventano asset nei libri della banca, venduti a un trust che emette obbligazioni garantite da quei flussi di cassa. I pagamenti fluiscono attraverso il trust agli investitori.
Pro e contro
Vantaggi: permettono alle banche di offrire obbligazioni a diversi livelli di rischio (tranche). Una classe riceve meno ma è protetta dal default; un'altra riceve più rendimento ma assorbe le perdite da pignoramento. Gli investitori scelgono il profilo di rischio.
Svantaggi: creano sistemi finanziari complessi. Quando il debito cartolarizzato è aggregato e venduto, diventa difficile identificare chi deve cosa a chi, con possibili ricadute sistemiche.
Risorse correlate
CFI offre la certificazione FMVA®. Risorse per approfondire:
- Collateralized Debt Obligation (CDO)
- Debt Capital Markets (DCM)
- Tasso di interesse variabile
- Pignoramento (foreclosure)
-

Titoli di Negoziazione: Definizione, Tipologie e Strategie Breve Termine
I titoli di negoziazione (trading securities) sono titoli acquistati da unazienda per realizzare un profitto a breve termine. Le aziende non intendono detenerli a lungo; investono solo se ritengono di
-
Acquirenti di crediti inesigibili: cosa sapere
Gli acquirenti di crediti inesigibili sono società che comprano debiti scaduti da banche, finanziarie o altre agenzie di recupero. Lobiettivo è ottenere un profitto, spesso pagando il credito una fraz
Articoli in Evidenza
- Commissioni di cancellazione del debito: cosa sono e come funzionano
- Patto di Prestito (Debt Covenants): Guida Completa
- Commissioni di Emissione Debito: Costi delle Vendite di Obbligazioni
- Titoli Negozabili (Marketable Securities): Definizione, Tipologie e Contabilizzazione
- Fonti di Finanziamento per le Imprese: Guida Completa (Utile Ritenuto, Debito, Equity)
- Asset-Backed Securities (ABS): Definizione, Funzionamento e Rischi
- Mercati dei Capitali: Guida a Equity, Debt e Strumenti Finanziari
- Titoli Legati alle Materie Prime: Guida agli Investimenti
- Titoli in Difficoltà (Distressed Securities): Rischi e Opportunità
- Titoli (Securities) Spiegati: Guida per Principianti ad Azioni, Obbligazioni e Altro
-
 Tipologie di Titoli: Guida Completa a Debito, Equity, Derivati e Ibridi
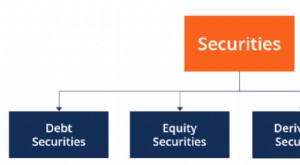
Esistono quattro principali tipi di titolo (security): titoli di debito, titoli di equity, titoli derivati e titoli ibridi (combinazione di debito ed equity). Definiamo prima security (titolo/valor...
-
 Titoli Detenuti Fino a Scadenza: Definizione, Contabilizzazione e Differenze Chiave
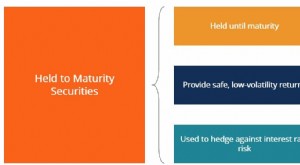
I titoli detenuti fino a scadenza (held-to-maturity securities) sono titoli che le aziende acquistano con lintenzione di mantenerli fino alla scadenza. Si differenziano dai titoli di negoziazione (tra...