
Asset Allocation: Guida Completa alla Diversificazione del Portafoglio
Quando costruite il vostro portafoglio, avrete molte scelte su dove mettere i vostri soldi. Azioni (equities), obbligazioni, contanti, materie prime (cose come argento o petrolio greggio), mercati esteri e nazionali, aziende piccole e grandi — tutti questi investimenti si comportano in modo diverso. Per esempio, le azioni tendono ad avere un rischio più alto ma anche un rendimento potenziale più alto. Storicamente, hanno guadagnato un rendimento relativamente alto nel tempo, ma hanno anche avuto momenti di forte calo. Le obbligazioni, d'altra parte, hanno tendenzialmente aumentato di valore più lentamente nel tempo ma hanno anche subito meno grandi perdite. Quando costruite un portafoglio, gli investitori dovrebbero considerare quanto rischio vogliono assumersi e poi distribuire i soldi di conseguenza. Questa è l'asset allocation.
La natura precisa di quell'allocazione è una questione di opinioni. Internet è pieno di consigli infiniti, ma in realtà non c'è una risposta giusta: ogni investitore ha una tolleranza al rischio diversa e un orizzonte temporale diverso (più tempo avete prima di aver bisogno dei soldi, più rischiosa dovrebbe essere la vostra asset allocation, secondo i consulenti).
I vantaggi della diversificazione
Mettere tutti i vostri soldi nel mercato azionario russo è probabilmente folle. C'è una possibilità che sovraperformi tutti gli altri investimenti, ma c'è un rischio probabilmente maggiore che non lo faccia (e un rischio significativo che crolli). È una scommessa che volete fare con, diciamo, i vostri fondi pensione? In sintesi, questo è il vantaggio di distribuire i vostri investimenti: vi assicurate di essere investiti in abbastanza settori da poter approfittare dei trend positivi senza essere spazzati via da quelli negativi.
Ma per sfruttare davvero il principio, dovete monitorare e aggiustare le vostre allocazioni. Quando siete giovani, volete una proporzione più alta di asset in investimenti più rischiosi; man mano che invecchiate, volete spostare i soldi in posti più stabili. Se perdete la camicia in azioni nei vostri 30 anni, avete molto tempo per recuperare le perdite; se succede nei vostri 80... beh, capite l'idea.
Come diversificare senza un consulente costoso
Nota: se non siete disposti a pagare l'1-2% dei vostri asset per assumere qualcuno che gestisca i vostri investimenti, creare un portafoglio ben diversificato da soli può essere difficile. Fare ricerche, comprare molte azioni e obbligazioni singole — è roba complicata. Ma ci sono modi per sfruttare la conoscenza professionale senza assumere il vostro wealth advisor. ETF e fondi comuni, per esempio, sono gestiti da professionisti per creare una buona asset allocation, e i fondi hanno commissioni relativamente basse. Come investitore individuale, dovrete ancora capire quali fondi comprare, ma è monumentalmente più facile che scegliere azioni e obbligazioni singole!
-
Asset Allocation: Guida Completa alla Diversificazione del Portafoglio
Lasset allocation è come i tuoi asset sono divisi tra varie classi dasset per ridurre il rischio e potenzialmente aumentare i tuoi rendimenti. Ogni tipo di asset — azioni, obbligazioni, e persino cont
-
Asset Allocation Strategica per Investitori in Fondi: Guida alla Diversificazione
Limportanza della diversificazione A volte sembra che il mazzo sia truccato contro i piccoli investitori o «retail». Questi competono su un campo da gioco sbilanciato contro grandi gestori istituziona
Articoli in Evidenza
- Gradi di Rischio: Guida per l'Investitore
- Preferenza per il Rischio: Guida Completa per Investitori
- Risk Aversion (Aversione al Rischio): Guida per Investitori
- Classi di Attivo: Guida Completa per Investitori
- Asset Allocation a Peso Costante: Guida Semplice al Rebalancing
- Asset Allocation: 4 Benefici Chiave per il Tuo Portafoglio
- Value at Risk (VaR): comprendere il rischio di investimento
- Investimenti socialmente responsabili: capire l’asset allocation
- Avversione al Rischio (Risk Aversion): Guida per l'Investitore Prudente
- Asset Allocation: Guida Completa per Investitori
-
 Tactical Asset Allocation (TAA): Guida alla Gestione Attiva del Portafoglio
-
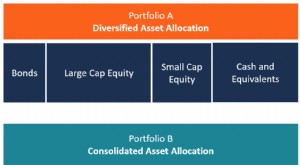 Asset Allocation: Guida Completa alla Gestione del Rischio d'Investimento
Lasset allocation è una strategia dinvestimento in cui gli individui suddividono il proprio portafoglio tra diverse classi dattivo per minimizzare i rischi. Le classi dattivo rientrano in tre macro-ca...