
Robo-Advisor: Guida per Principianti all'Investimento Automatizzato
Una delle gioie di scrivere un blog finanziario come Get Rich Slowly è l'autoformazione continua. Leggo e imparo sempre di finanza personale. Spesso — come nell'ultimo mese — questa formazione riguarda argomenti esoterici. Sto scavando a fondo nella storia della finanza personale, un argomento che mi interessa ma che ammettevolmente ha poca utilità pratica nel mondo moderno. (Oggi per posta ho ricevuto un libro sulla pubblicità e l'uso del credito negli anni '20. Quanto è esoterico?)
Ma a volte questa autoformazione ha usi pratici, ed è roba che posso condividere con voi così anche voi diventate più preparati.
Per esempio, ho un enorme punto cieco sui cosiddetti "robo-advisor". Quando smisi di scrivere qui nel 2012, i robo-advisor esistevano ma non erano ancora un Gran Cosa. Quando riacquistai il sito nel 2017, le cose erano cambiate. I robo-advisor erano diventati una forza importante nel settore degli investimenti — e io ero all'oscuro di cosa fossero.
Sono rimasto (perlopiù) all'oscuro per quasi tre anni. Ho un'idea generale di cosa sono e come operano, ma solo nel senso più ampio. Durante la nostra call di pianificazione settimanale lunedì, menzionai questo punto cieco al mio socio, Tom.
"Dovresti scrivere sui robo-advisor", disse Tom. "Se tu non sai cosa sono, scommetto che ci sono molti lettori che non lo sanno. Fai ricerche, scrivi, e tutti ne beneficiano."
Tom è un uomo intelligente.
Ecco dunque la mia ricerca nel mondo dei robo-advisor. Cosa sono? Come funzionano? Chi dovrebbe usarli? Scopriamolo.
Cos'è un Robo-Advisor?
In breve, un robo-advisor è un'azienda (o servizio) che offre gestione d'investimento con un minimo di intervento umano. I consulenti finanziari tradizionali sono tutto incentrati sull'interazione umana. I robo-advisor no. Facciamo un esempio.
Prima che il 2020 precipitasse nel caos, Kim ed io avevamo incontri bisettimanali con Luna Jaffe, una consulente finanziaria locale di Portland.
Ogni due settimane andavamo nel suo studio. Per un'ora, Luna ci chiedeva dei nostri piani. Poi offriva consigli e suggerimenti su come gestire i nostri soldi. Se fossimo stati clienti veri — invece di colleghi e amici che volevano imparare il processo — avremmo potuto permettere a Luna di gestire i nostri conti d'investimento. (E, in effetti, Kim potrebbe farlo in futuro.)
Un consulente tradizionale aiuta i clienti a chiarire gli obiettivi, poi consiglia come gestire al meglio i soldi per raggiungerli. Inoltre, fa da voce della ragione mentre il mercato sale e scende.
Un robo-advisor, invece, non fa nulla di tutto questo. Anzi, direi che la parte "advisor" del termine "robo-advisor" è un completo equivoco. I robo-advisor non offrono consigli. Nessuno. Zero. Niente. Certo, possono avere blog sui loro siti, ma evitano deliberatamente di dare raccomandazioni specifiche ai clienti. I robo-advisor non sono consulenti finanziari.
E, in effetti, se visiti il sito di qualsiasi robo-advisor, vedrai che non usano mai quel termine. Né si definiscono mai consulenti finanziari. (E specificano esplicitamente che non offrono consulenza finanziaria.)
Bene, allora cosa fanno davvero i robo-advisor?
Cosa Fanno i Robo-Advisor?
I robo-advisor sarebbero più accuratamente descritti come strumenti automatizzati di gestione d'investimento.
Usiamo Betterment come esempio. Fondata nel 2008, l'azienda lanciò il servizio d'investimento nel 2010. Oggi, un decennio dopo, Betterment offre anche strumenti per gestire le spese e iniziare a risparmiare.
Ecco come Betterment si descrive:
Betterment ti aiuta a gestire i tuoi soldi tramite gestione della liquidità, investimento guidato e pianificazione della pensione. Siamo un fiduciario, il che significa che agiamo nel tuo interesse.
Ti faremo qualche domanda all'iscrizione. Raccoglieremo anche informazioni quando sincronizzi i tuoi conti esterni. Poi ti aiuteremo a fissare obiettivi finanziari e ti configureremo portafogli d'investimento per ogni obiettivo.
Per le tue esigenze finanziarie a lungo termine (pensione, vacanze l'anno prossimo, anticipo casa), la nostra strategia d'investimento si basa su ETF a basso costo (exchange-traded funds) e un profilo di rischio basato su quanto tempo pianifichi di investire.
Quindi Betterment offre portafogli d'investimento basati su ETF — fondi indice che si negoziano come azioni. Sembra che l'azienda offra diversi portafogli pre-costruiti, o permetta agli investitori individuali di costruire i propri da un piccolo universo di ETF. Ecco uno screenshot preso direttamente dalla pagina Betterment su come funzionano i loro portafogli.
Non posso dire esattamente, ma sembra che Betterment offra forse quattro portafogli pre-costruiti principali, più la possibilità per i clienti di costruire i propri. (Magari un cliente vero può intervenire nei commenti su come funziona?)
Altri robo-advisor offrono servizi simili. Ecco, per esempio, uno screenshot dal sito Wealthsimple che descrive come funziona il loro prodotto.
La maggior parte dei robo-advisor offre vari tipi di conto. Puoi aprire un normale conto d'investimento tassabile. Puoi contribuire al tuo IRA. E alcuni permettono di contribuire al 401(k). Credo che Vanguard Digital Advisor sia impostato per questo. So che Blooom è stato creato specificamente come robo-advisor per 401(k).
La linea di fondo è questa: i robo-advisor non sono consulenti. Sono semplicemente piattaforme che rendono più facile per la gente iniziare a investire. (Nota che, a differenza di alcuni robo-advisor, Betterment offre consulenza finanziaria vera se sei disposto a pagare una fee extra.)
È importante notare che le società d'investimento tradizionali hanno iniziato a lanciare i propri prodotti per competere con l'industria dei robo-advisor. In effetti, attualmente il robo-advisor più grande di tutti è di The Vanguard Group, la società di fondi comuni così popolare (e a ragione) nella comunità del pensionamento anticipato. Charles Schwab ha il secondo robo-advisor più grande.
Pro e Contro dei Robo-Advisor
Il maggior vantaggio dei robo-advisor è che si occupano della manutenzione del portafoglio per te. Una volta scelta una strategia d'investimento, il robo-advisor gestisce tutto il resto.
Quando fai un versamento, il robo-advisor alloca i fondi secondo il tuo piano. Quando vendi, vende secondo il tuo piano. E, forse meglio di tutto, il robo-advisor monitora la tua asset allocation e fa aggiustamenti, se necessario.
Il ribilanciamento del portafoglio d'investimento — il processo di spostare i soldi per mantenere l'asset allocation target — può essere noioso e complicato. (È così fastidioso che non lo faccio affatto. Aiuta che John Bogle, uno dei miei eroi dell'investimento, credesse che il ribilanciamento sia opzionale.)
Un altro vantaggio è che sono una soluzione "abbastanza buona".
Troppe persone sono paralizzate dall'indecisione. Non investono perché non vogliono sbagliare. O vogliono fare la scelta migliore possibile.
Beh, i robo-advisor non sono la scelta migliore possibile, ma vanno bene. Sono abbastanza buoni. Investire con Betterment, M1 Finance o Wealthfront ti dà opzioni intelligenti e accessibili.
Il maggior svantaggio che vedo è il costo.
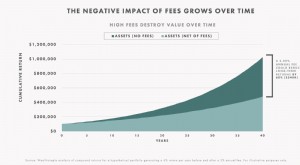
Come sai, i costi sono il secondo maggior freno sulla performance d'investimento per la persona media. Studio dopo studio ha dimostrato che il miglior predittore della crescita d'investimento a lungo termine sono le fee totali per un dato veicolo d'investimento. Quindi aggiungere fee al tuo investimento non ha molto senso.
Detto questo, un paio di motivi per cui potresti non disprezzare queste fee:
- Primo, le fee dei robo-advisor sono tipicamente molto inferiori a quelle di un consulente finanziario tradizionale. (D'altra parte, paghi di più un consulente tradizionale perché, beh, fornisce davvero consulenza.)
- Secondo, mentre le fee sono il secondo maggior freno sulla performance, la barriera numero uno è il comportamento dell'investitore. In generale, sei il tuo peggior nemico quando si tratta di far crescere i tuoi soldi. E se pagare una fee ti aiuta a non sabotare il tuo futuro, probabilmente ne vale la pena.
Se sei già avviato e gestisci i tuoi investimenti da solo, continua così. Non hai bisogno di un robo-advisor. E se sei auto-motivato e disposto a spendere tempo in autoformazione, è perfettamente possibile replicare i servizi di un robo-advisor senza usarne uno. Oggi le maggiori società di fondi comuni permettono di comprare e vendere ETF (o, meglio, fondi indice) tramite un'interfaccia web facile da capire. È quello che faccio io su Fidelity!
Ma non tutti imparano ad andare in bici senza aiuto. Alcuni bambini hanno bisogno delle rotelle, e non c'è assolutamente nulla di male. Per me, i robo-advisor sono come le rotelle per chi impara a investire. Servono a uno scopo.
Suona un po' condiscendente, lo so, ma non lo intendo. Nella call di lunedì mattina, Tom ammise che anche lui potrebbe fare il salto.
"Ci sto quasi pensando a un robo-advisor", disse. "Sono pronto a esternalizzare sta roba. Non voglio più pensarci. Non voglio ribilanciare. Non voglio guardare il mercato."
Fece una pausa, poi aggiunse: "Ho ancora un problema con le fee, però."
Un'Avvertenza Finale
Leggendo recensioni online dei robo-advisor, prendile con le pinze. È un settore in crescita che fa pubblicità pesante. La gente è pagata per promuovere queste aziende. (E, in effetti, quando linko certe piattaforme da questo articolo, uso link di affiliazione anch'io.)
Quindi, se vai su un sito popolare e vedi che ogni robo-advisor ha 4,5 stelle, dovresti essere scettico. Lo sono io, comunque. E nota che nessuno parla di Vanguard Digital Advisor, il robo-advisor più grande. Perché no? Perché Vanguard non paga commissioni per mandare gente da loro. Ah, quella sottile linea verde rende così difficile fidarsi dei siti finanziari a volte!
Dopo aver scritto questo articolo, Tom e io chiacchierammo. Concordammo che, man mano che assumiamo redattori qui a Get Rich Slowly, sarebbe probabilmente una buona idea farli recensire vari robo-advisor. Riceviamo molte domande su di loro nel gruppo Facebook, ma io personalmente non voglio prendermi il tempo per indagarli tutti. Non mi interessa. (Inoltre, credo che la maggior parte dei lettori sia meglio servita gestendo i propri soldi da sola.)
Mentre lo facciamo, però, non voglio prendere lo stesso approccio di tutti gli altri. Certo, le nostre recensioni saranno probabilmente superficiali, uguali a tutti. Forniranno le basi di ogni prodotto e poco più. Ma non vi prenderemo in giro valutando ogni servizio 4,5 stelle. (Dubito che forniremo valutazioni affatto!) E se faremo mai una classifica dei "migliori robo-advisor", non raccomanderemo semplicemente quelli che ci pagano. Questa è una montagna di sciocchezze.
-
Robo-Advisor: La Tua Guida all'Investimento Automatizzato
Un robo-advisor è un servizio che usa software altamente specializzato per fare il lavoro di wealth manager o consulenti dinvestimento — persone che decidono in cosa dovresti investire e poi modifican
-
Capire l'Alpha degli Investimenti: Guida per Investitori
Cosè lAlpha (α) in finanza Lalpha (α) è un rapporto di performance che confronta il rendimento attivo generato da un asset o investimento con quello di un indice di mercato di riferimento (benchmark).
Articoli in Evidenza
- Robo-advisor: guida completa agli investimenti automatici
- Investment Trust: Guida Completa ai Trust di Investimento del Regno Unito
- Consulente per Investimenti: Ruolo, Compiti e Come Trovarne Uno
- Migliori strumenti di investimento online per principianti ed esperti
- Robo-Advisor: Guida Completa per Investitori
- Robo-Advisor: Guida Completa all'Investimento Automatizzato
- Hedging (Copertura): Come Proteggere gli Investimenti dal Rischio
- Migliori Investimenti a Lungo Termine: Azioni vs Alternative | GRS
- Robo-Advisor: Guida Completa agli Investimenti Automatici
- Blockchain spiegata: guida semplice per capire la tecnologia
-
 Investimento Greenfield: Definizione, Vantaggi ed Esempi
In economia, un investimento greenfield (GI) si riferisce a un tipo di investimento diretto estero (IDE) in cui una società stabilisce operazioni in un paese estero. In un investimento greenfield, la ...
-
Robo-Advisor: Guida Completa all'Investimento Automatizzato
I robo-advisor sono diventati tremendamente popolari nellultimo decennio, e a ragione. Automatizzano il processo di investimento per te, rendendo semplice investire in un portafoglio diversificato di ...