
Scegliere la Struttura Aziendale Giusta: Guida a Tipi e Tassazione
In breve:
- Quando si avvia un'attività, una nuova impresa deve selezionare una struttura aziendale, che avrà implicazioni sia legali che fiscali.
- Imprese individuali, società di persone, SRL e società per azioni sono le strutture più comuni.
- Analizzare l'infrastruttura e gli obiettivi della propria attività può aiutare a determinare quale struttura sarà la più adatta.
Avviare una nuova attività è emozionante. Si può sviluppare il proprio prodotto, scoprire il mercato potenziale, scegliere una sede aziendale... e poi si arriva alla parte legale. La vostra azienda deve scegliere una struttura aziendale — e spesso tutto suona come gergo legale incomprensibile.
La scelta della struttura aziendale è un passo monumentale per una nuova impresa. Può influenzare i costi correnti, la responsabilità e come il team aziendale può essere configurato. Questo argomento diventa particolarmente tempestivo durante la stagione fiscale, poiché la struttura della vostra attività ha implicazioni fiscali dirette.
Niente paura: di seguito delineiamo i tipi più comuni di strutture aziendali e le loro rispettive ramificazioni fiscali.
NOTA: Il 21 marzo, il Dipartimento del Tesoro e l'Internal Revenue Service (IRS) hanno annunciato che la scadenza per la dichiarazione dei redditi federali 2020 è stata automaticamente prorogata dal 15 aprile al 15 luglio a causa degli effetti del coronavirus.
- Imprenditori individuali, Società per azioni (C corporation) e SRL strutturate come impresa individuale o C corporation hanno tempo fino al 15 luglio per presentare e pagare le tasse federali nel 2020.
- Società di persone, S corporation e SRL strutturate come società di persone o S corporation avrebbero dovuto già aver presentato le tasse federali (o richiesto una proroga) entro le rispettive scadenze del 16 marzo. Tuttavia, quel reddito sarà trasferito alla loro dichiarazione dei redditi individuale e avranno tempo fino al 15 luglio per pagare.
- Per le aziende che ne sono tenute, le scadenze fiscali statali variano.
Quali sono i quattro tipi di strutture aziendali?
1. Impresa individuale
L'impresa individuale è il tipo più comune di struttura aziendale. Come definito dall'IRS, un imprenditore individuale "è qualcuno che possiede un'attività non incorporata da solo". Il vantaggio chiave in un'impresa individuale risiede nella sua semplicità. Qui non c'è distinzione tra l'azienda e l'individuo che la possiede — il che significa che il proprietario ha diritto a tutti i profitti. Tuttavia, significa anche che l'imprenditore individuale è responsabile di tutti i debiti, le perdite e le passività dell'azienda. Ciò significa che creditori o richiedenti risarcimenti in cause legali possono avere accesso ai conti e beni personali del proprietario dell'azienda se i conti aziendali non possono coprire il debito. Esempi di imprese individuali includono scrittori freelance, consulenti indipendenti, tutor e catering.
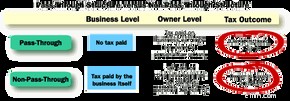
In termini di implicazioni fiscali, le imprese individuali sono considerate un'entità "pass-through". Nota anche come entità "flow-through" o "fiscally transparent entity", questo significa che l'azienda stessa non paga tasse. Invece, le tasse vengono "trasferite" al proprietario, che le paga nella sua dichiarazione dei redditi personale con le aliquote ordinarie dell'imposta sul reddito nel tipico Tax Day, solitamente il 15 aprile (15 luglio nel 2020).
2. Società di persone
Nella struttura aziendale, una società di persone è "la relazione esistente tra due o più persone che si uniscono per condurre un commercio o un'attività". Le società di persone hanno tre comuni tipi di classificazioni: società di persone generale, società di persone limitata o società di persone a responsabilità limitata.
- Società di persone generale: Composta da due o più soci che condividono equamente tutta la responsabilità. Ciò significa che i soci partecipano entrambi alle operazioni quotidiane dell'azienda. Significa anche che i soci sono ugualmente responsabili per eventuali debiti generati dall'azienda. Tutti i soci sono considerati "soci generali".
- Società di persone limitata (LP): Ha almeno un "socio generale" e un "socio limitato". Un socio generale assume la proprietà delle operazioni aziendali e responsabilità illimitata. Un socio limitato, noto anche come socio silente, investe capitale nell'azienda. Tuttavia, i soci limitati non sono coinvolti nelle operazioni quotidiane e non hanno diritti di voto e quindi hanno responsabilità limitata.
- Società di persone a responsabilità limitata (LLP): In questo accordo, tutti i soci hanno responsabilità personale limitata, il che significa che non sono responsabili per illeciti (atti di malpractice o negligenza) commessi da altri soci. Tutti i soci in un LLP possono essere coinvolti nella gestione dell'azienda. Tende a essere più flessibile delle forme precedenti di società di persone perché i soci possono determinare la propria struttura di gestione.
Come un'impresa individuale, le società di persone sono considerate un'entità pass-through quando si tratta di tassazione. In molti modi, una società di persone è come un'impresa individuale espansa — ma con i vantaggi e gli svantaggi che derivano da un socio. Un socio può fornire competenze, abilità e capitale per l'azienda. Ma mentre possono influenzare positivamente l'azienda, possono anche impattarla negativamente. Dovreste essere a vostro agio con chiunque entriate in affari.
Le dichiarazioni fiscali delle società di persone sono dovute il quindicesimo giorno del terzo mese dopo la fine dell'anno fiscale dell'entità, che è tipicamente il 15 marzo (o 16 marzo nel 2020). Tuttavia, mentre le tasse vengono presentate a marzo, i soci non tendono a pagare le tasse sull'azienda fino alla scadenza di aprile (15 luglio nel 2020) poiché passa alla loro dichiarazione dei redditi personale.
3. Società a responsabilità limitata
Ora, una società a responsabilità limitata (SRL) è dove le cose iniziano a diventare un po' complicate. L'IRS afferma che un'SRL è una "struttura aziendale consentita dalla legge statale". Ciò significa che è formata sotto la legge statale e i regolamenti che circondano le SRL variano da stato a stato. A seconda delle scelte fatte dalla SRL e delle sue caratteristiche, l'IRS tratterà un'SRL come una società per azioni, una società di persone o come parte della dichiarazione dei redditi del proprietario della SRL (cioè un'entità "disregarded" con molte delle caratteristiche di un'impresa individuale).
Un'SRL è considerata un'entità legale ibrida perché ha tratti di numerose altre strutture aziendali, a seconda delle scelte fatte dai proprietari. Questo le conferisce più protezioni e flessibilità rispetto ad alcune delle sue controparti strutturali. Da una prospettiva di protezione, i membri di un'SRL non sono personalmente responsabili. Poiché l'SRL è un'entità creata dalla legge statale, ha flessibilità riguardo al trattamento fiscale federale. Ad esempio, un'SRL a socio unico può essere tassata come un'impresa individuale o una società per azioni. Un'SRL a più soci può essere tassata come una società di persone o una società per azioni.
La suddetta flessibilità causa alcune discrepanze quando si tratta della scadenza fiscale federale.
- Un'SRL che sceglie di essere vista federalmente come un'impresa individuale o C corporation (trovate maggiori informazioni sui tipi di C corporation sotto) avrà tipicamente una scadenza federale per la presentazione e il pagamento delle tasse del 15 aprile (15 luglio nel 2020).
- Tuttavia, un'SRL tassata come S corporation o società di persone avrà tipicamente una scadenza federale per la presentazione delle tasse del 15 marzo (16 marzo nel 2020) e una scadenza di pagamento in linea con la loro dichiarazione dei redditi individuale.
4. Società per azioni
Le società per azioni sono un'azienda o un gruppo di persone autorizzate ad agire come un'unica entità legale. Ciò significa che l'azienda è considerata separata e distinta dai suoi proprietari (cioè non c'è responsabilità personale qui). Tuttavia, una società per azioni ha diritto a molti dei diritti che possiedono gli individui, da cui il motivo per cui a volte viene definita una "persona giuridica". Ad esempio, una società per azioni può fare causa o essere citata in giudizio, stipulare contratti ed ha diritto alla libertà di parola.
L'IRS divide le società per azioni in due classificazioni separate: la "C corporation" e la "S corporation".
- C corporation (C corp): Una C corporation è considerata la designazione predefinita per le società per azioni. Tutte le società per azioni iniziano nella classificazione "C" quando depositano gli atti di incorporazione presso l'agenzia di registrazione delle imprese dello stato. A differenza delle nostre strutture aziendali precedenti, le C corporation non sono un'entità pass-through. Sono soggette all'imposta sul reddito delle società. I proprietari devono comunque pagare l'imposta sul reddito personale sui profitti, il che viene definito doppia imposizione.
- S corporation (S corp): Una S corporation è distintamente diversa da una C corporation perché è un'entità pass-through, permettendole di evitare la doppia imposizione. Tuttavia, l'IRS istituisce standard rigorosi per le aziende che cercano di qualificarsi per lo status di S corporation, in particolare intorno agli azionisti. Ad esempio, una S corporation può avere solo 100 azionisti, e devono essere cittadini/residenti statunitensi. (Non è insolito per le startup emettere 100.000 azioni all'inizio.)
Come le società di persone, una S corporation deve sempre presentare la sua dichiarazione fiscale federale annuale entro il quindicesimo giorno del terzo mese successivo alla fine dell'anno fiscale, generalmente il 15 marzo (16 marzo nel 2020). Il reddito viene poi trasferito alle dichiarazioni individuali dei suoi membri, che aderiscono al normale Tax Day di aprile (15 luglio nel 2020).
Le società per azioni sono l'unica struttura fiscale aziendale che permette l'esistenza perpetua. Ciò significa che la sua continuità non è influenzata dall'arrivo e dalla partenza di azionisti, dirigenti e amministratori.
Quali sono i pro e i contro fiscali di ogni struttura aziendale?
| Struttura aziendale | Pro fiscali | Contro fiscali |
|---|---|---|
| Impresa individuale |
|
|
| Società di persone |
|
|
| Società a responsabilità limitata (SRL) |
|
|
| C corporation |
|
|
| S corporation |
|
|
🌱 La linea di fondo
Scegliere una struttura aziendale legale è un passo critico nel ciclo di vita della vostra attività. Influenzerà tutto, dalla capacità di attrarre investitori alla responsabilità personale alla documentazione coinvolta.
Le aziende dovrebbero soppesare le proprie circostanze personali e obiettivi contro le possibili strutture legali. Ancora più importante, tutte le decisioni dovrebbero tenere conto di consigli esperti da consulenti aziendali e legali prima di procedere.
-
Attività aziendali: tipi, registrazione e valutazione
Le attività aziendali sono tutte le risorse di valore possedute o controllate dallimpresa. Includono beni materiali, come computer, magazzino e veicoli, ma anche elementi immateriali, come brevetti, m
-
Scegliere la forma giuridica dell'impresa: guida completa
State avviando unattività e volete limitare la responsabilità personale per i debiti dellimpresa, oltre a ottimizzare il carico fiscale. È un obiettivo comune. Molto meno comune è una conoscenza chiar
Articoli in Evidenza
- 13 idee comprovate di automazione aziendale per aumentare efficienza e risparmi
- Aumentare l'Efficienza: 4 Strategie Chiave per l'Automazione Aziendale
- Scegliere la Struttura Aziendale Giusta: Guida a Tipi e Tassazione
- Imprenditori Americani: Riflessioni su Crescita e Ispirazione nel 2022
- Checklist Deduzioni Fiscali 2023 per Piccole Imprese: Massimizza il Risparmio
- Diversifica il Tuo Reddito: 3 Fonti Essenziali per la Sicurezza Finanziaria
- Gestione della Liquidità: Guida per Investitori e Aziende
- Tipologie di Assicurazione: Guida Completa alle Coperture Meno Note
- Creditori Privilegiati: Tipi e Priorità in Fallimento
- Comprendere le Criptovalute: Tipologie e Applicazioni Real-World
-
 Navigare la Legge E-commerce: Guida per Retailer Online
Cosa hanno in comune un asciugacapelli lasciato staccato dalla presa, un hoverboard che prende fuoco e registrazioni audio vocali di bambini? Sono tre motivi per cui Amazon è stata citata in giudizio...
-
 AI e Sicurezza Cloud: Proteggere il Tuo Business nel 2024
Il 2018 è stato un grande anno per lintelligenza artificiale (AI). Il governo UK da solo sta finanziando 70 progetti nazionali con lobiettivo di lanciare auto a guida autonoma su strada entro il 2021....