
Sfruttare i Rapporti di Efficienza per la Valutazione della Salute Finanziaria
L'analisi fondamentale implica un tuffo profondo nella valutazione della posizione finanziaria di una società. Qui è dove i rapporti di efficienza vengono in soccorso. Semplicemente, i rapporti di efficienza sono metriche usate nell'analisi della capacità di una società di impiegare efficacemente le sue risorse per produrre reddito.
Questi rapporti forniscono un confronto del profitto/ricavo generato rispetto alle spese sostenute. I rapporti servono come confronto tra spese fatte e ricavi generati, riflettendo essenzialmente che tipo di ritorno in ricavi o profitto una società può fare dall'importo che spende per operare il suo business.
In essenza, gli analisti finanziari considerano i rapporti di efficienza come una misura importante della performance attuale e a breve termine di un'organizzazione. I rapporti di efficienza offrono un buon confronto tra diverse società dello stesso settore. C'è un'alta correlazione tra rapporti di efficienza e rapporti di redditività. Quando le società allocano efficientemente le loro risorse, diventano redditizie.
In questo articolo, andiamo più a fondo nei seguenti rapporti di efficienza e capiamo come ciascuno può essere usato per valutare la salute finanziaria di una società.
- Rapporto di rotazione dell'inventario
- Rapporto di rotazione degli asset
- Rapporto di rotazione dei crediti commerciali
- Rapporto dei debiti commerciali
Rapporto di Rotazione dell'Inventario
La rotazione dell'inventario, o rapporto di rotazione dell'inventario, è il numero di volte in cui un business vende e sostituisce il suo stock di beni durante un dato periodo.
Considera il costo dei beni venduti, rispetto al suo inventario medio per un anno o in qualsiasi periodo di tempo stabilito.
Un'alta rotazione dell'inventario generalmente significa che i beni sono venduti più velocemente e un basso tasso di rotazione indica vendite deboli e inventari eccessivi, che possono essere sfidanti per un business.
Rapporto di Rotazione dell'Inventario = (Costo dei Beni Venduti) / (Inventario Medio)
Il costo dei beni venduti è una spesa sostenuta direttamente dalla creazione di un prodotto, inclusi i costi di materie prime e manodopera applicati ad esso.
L'inventario medio è il costo medio di un insieme di beni durante due o più periodi di tempo specificati. Tiene conto del saldo di inventario iniziale all'inizio dell'anno fiscale più il saldo di inventario finale dello stesso anno.
Esempio:
ABC ha un costo dei beni venduti di 50 crore Rs per l'anno in corso. Il costo di inventario iniziale della società era 6 crore Rs e il costo di inventario finale era 4 crore Rs. Date le rimanenze di inventario, il costo medio di inventario durante l'anno è calcolato a 5 crore Rs. Come risultato, la rotazione dell'inventario è valutata 10 volte l'anno.
Rapporto di Rotazione degli Asset
Il rapporto di rotazione degli asset è un rapporto di efficienza che misura la capacità di una società di generare vendite dai suoi asset confrontando le vendite nette con gli asset totali medi. In altre parole, questo rapporto mostra quanto efficientemente una società può usare i suoi asset per generare vendite.
Il rapporto di rotazione degli asset totali calcola le vendite nette come percentuale degli asset per mostrare quante vendite sono generate da ogni rupia di asset della società. Per esempio, un rapporto di 0,5 significa che ogni rupia di asset genera 0,5 Rs di vendite.
Rapporto di Rotazione degli Asset = Vendite Nette / Asset Totali Medi
Le vendite nette, trovate nel conto economico, sono usate per calcolare questo rapporto; resi e rimborsi devono essere detratti dalle vendite totali per misurare veramente la capacità degli asset della società di generare vendite.
Gli asset totali medi sono solitamente calcolati sommando i saldi di asset totali iniziali e finali e dividendoli per due.
Rapporti di rotazione più alti significano che la società sta usando i suoi asset più efficientemente. Rapporti più bassi significano che la società non sta usando i suoi asset efficientemente e molto probabilmente ha problemi di gestione o produzione.
Rapporto di Rotazione dei Debiti Commerciali
Il rapporto di rotazione dei debiti commerciali, anche noto come rotazione dei pagamenti o rapporto di rotazione dei creditori, è un rapporto di liquidità che misura il numero medio di volte in cui una società paga i suoi creditori in un periodo contabile.
Il rapporto è una misura di liquidità a breve termine. Se il rapporto di rotazione declina da un periodo al successivo, questo indica che la società sta pagando i suoi fornitori più lentamente, e può essere un indicatore di peggioramento delle condizioni finanziarie.
Un cambiamento nel rapporto di rotazione può anche indicare termini di pagamento alterati con i fornitori, anche se questo raramente ha più di un leggero impatto sul rapporto.
Se una società paga i suoi fornitori molto velocemente, può significare che i fornitori richiedono termini di pagamento veloci, o che la società sta approfittando di sconti per pagamento anticipato.
Rapporto di rotazione dei debiti commerciali = acquisti netti a credito / debiti commerciali medi.
In alcuni casi, il costo dei beni venduti (COGS) è usato al numeratore al posto degli acquisti netti a credito. I debiti commerciali medi sono la somma dei debiti commerciali all'inizio e alla fine di un periodo contabile, divisa per 2.
Rotazione dei debiti commerciali in giorni: La rotazione dei debiti commerciali in giorni mostra il numero medio di giorni in cui un debito rimane non pagato. Per calcolare la rotazione dei debiti commerciali in giorni, dividi semplicemente 365 giorni per il rapporto di rotazione dei pagamenti.
Rotazione dei pagamenti in giorni = 365 / Rapporto di rotazione dei pagamenti
Rapporto di Rotazione dei Crediti Commerciali
La rotazione dei crediti commerciali è il numero di volte all'anno in cui un business incassa i suoi crediti commerciali medi.
Il rapporto è usato per valutare la capacità di una società di emettere efficientemente un credito ai suoi clienti e incassare fondi da loro in modo tempestivo.
Un alto rapporto di rotazione indica una combinazione di una politica di credito conservativa e un dipartimento di incasso aggressivo, così come un numero di clienti di alta qualità.
Un basso rapporto di rotazione rappresenta un'opportunità per incassare crediti commerciali eccessivamente vecchi che stanno inutilmente bloccando il capitale circolante.
Una bassa rotazione dei crediti può essere causata da una politica di credito lassista o inesistente, una funzione di incasso inadeguata e/o una grande proporzione di clienti con difficoltà finanziarie.
È anche abbastanza probabile che un basso livello di rotazione indichi un eccessivo ammontare di crediti inesigibili. È utile tracciare la rotazione dei crediti commerciali su una linea di tendenza per vedere se la rotazione sta rallentando; se è così, un aumento del finanziamento per il personale di incasso può essere richiesto, o almeno una revisione del perché la rotazione sta peggiorando.
Rapporto di Rotazione dei Crediti Commerciali = Vendite Nette a Credito / Crediti Commerciali Medi
La rotazione dei crediti commerciali in giorni mostra il numero medio di giorni che impiega un cliente per pagare la società per vendite a credito.
La formula per la rotazione dei crediti commerciali in giorni è la seguente:
Rotazione dei crediti in giorni = 365 / Rapporto di rotazione dei crediti
In Conclusione,
I rapporti di efficienza misurano la capacità di un business di usare i suoi asset e passività per generare vendite. Un'organizzazione altamente efficiente ha minimizzato il suo investimento netto in asset, e quindi richiede meno capitale e debito per rimanere in operazione. Nel caso degli asset, i rapporti di efficienza confrontano un insieme aggregato di asset alle vendite o al costo dei beni venduti. I rapporti di efficienza forniscono dunque una finestra sulla salute finanziaria della società ma devono essere visti insieme ad altri rapporti per ottenere il quadro completo.
Buon Investimento!
-

Indice di rotazione delle attività: calcolo, analisi e approfondimenti aziendali
Lindice di rotazione delle attività è un indice contabile che misura la capacità della tua azienda di utilizzare le proprie attività per generare ricavi. Scopri di più su questo indice e su come può a
-
Indice di liquidità corrente: come calcolarlo e interpretarlo
Lindice di liquidità corrente è un indicatore che misura la capacità di unazienda di pagare i debiti a breve termine utilizzando le attività correnti. Come si calcola Indice di liquidità corrente = At
Articoli in Evidenza
- Capire gli acquisti di magazzino: calcolo e rendicontazione
- Metriche Azionarie Essenziali: Guida alla Valutazione del Potenziale d'Investimento
- Rapporti Finanziari Essenziali per Investitori Azionari: Una Guida Completa
- Valutare la crescita aziendali: metriche e metodi chiave
- Identificare le azioni sottovalutate in India: guida completa
- Rotazione dell'Inventario: Indicatore Chiave dell'Efficienza Aziendale
- Ratio di Rotazione dei Crediti: Definizione, Calcolo e Importanza
- Ammortamento Accelerato: Vantaggi Fiscali e di Cassa
- Return on Assets (ROA): Guida Completa al Calcolo e Interpretazione
- Interest Coverage Ratio: guida per investitori all'analisi della copertura interessi
-
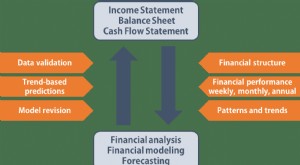 FP&A e i Tre Bilanci Fondamentali: Guida per Analisti
Chi lavora in FP&A (Financial Planning & Analysis) deve conoscere a fondo i tre bilanci principali: Conto Economico (Income Statement), Stato Patrimoniale (Balance Sheet) e Rendiconto Finanziario (Cas...
-
 Check-up Finanziario: Valuta e Migliora la Tua Situazione Economica
Le vostre finanze sono in salute? Quando avete rivisto lultima volta la vostra situazione economica? Come un check-up fisico mantiene il corpo in forma, un controllo finanziario regolare mantiene sane...