
Comprendere il Valore Contabile del Debito: Guida Completa
Il debito è un termine generale per i vari tipi di accordi di prestito a interesse in base ai quali una società ha preso in prestito fondi, che è contrattualmente obbligata a rimborsare insieme ai costi degli interessi. Gli strumenti di debito includono pagherò, linee di credito, mutui ipotecari, debiti da carte di credito e un'ampia varietà di strumenti finanziari a interesse. Il debito è registrato come una passività nel bilancio della società, che è un rendiconto finanziario che dettaglia la posizione finanziaria della società. Il bilancio è strutturato in modo che gli elementi d'attivo siano bilanciati contro passività e patrimonio netto degli azionisti.
Valore Contabile del Debito
Per scopi contabili, il debito è tracciato utilizzando una tavola di ammortamento. Man mano che la società effettua i pagamenti contrattualmente obbligatori, una parte di ciascun pagamento è allocata alla riduzione del capitale e una parte alla spesa per interessi. Questo è necessario perché la spesa per interessi è deducibile fiscalmente. La tavola di ammortamento dettaglia questa allocazione e mostra gli importi pagati, insieme all'importo attuale di capitale rimanente sul prestito. Questo importo — l'importo originale del prestito al netto della riduzione del capitale — è il valore contabile del debito. Il valore contabile può riferirsi a un debito specifico, o al debito netto totale riportato nel bilancio di una società.
-
Capire il Valore Contabile: Guida alla Valutazione d'Azienda
Se sottrai il saldo di un prestito auto dal valore di mercato dellauto, ciò che resta è il tuo equity nel veicolo. Il valore contabile (book value) o valore intrinseco per unazienda è pressappoco la s
-
Valore Contabile (Book Value): significato, formula e limiti per gli investitori
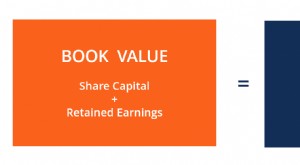
Il valore contabile (book value) è il valore del patrimonio netto dellazienda rilevato in bilancio. Si calcola: Book Value = Totale Attivo – Totale Passivo Equivale al patrimonio netto (shareholders
Articoli in Evidenza
- Rimborso Debiti: Definizione, Strategie e Gestione Intelligente
- Prestiti in essere: cosa sono e come gestirli efficacemente
- Debito Contingente: Definizione, Esempi e Implicazioni Contabili
- Assunzione del debito: definizione e applicazioni
- Debito richiamabile: Definizione e funzionamento
- Valore Contabile del Patrimonio Netto (Book Value of Equity): Definizione e Calcolo
- Valutazione d'Azienda: Guida Completa ai Metodi e Modelli
- EBITDA: Definizione, Calcolo e Limiti nell'Analisi Finanziaria
- Debito Subordinato: Definizione, Rischi e Funzionamento
- Deleveraging: Strategie di Riduzione del Debito
-
 RRSP: Valore di Mercato vs Valore Contabile - Capire la Differenza
Un RRSP (Registered Retirement Savings Plan) è un piano pensionistico registrato istituito dal governo canadese per aiutare i cittadini a risparmiare più facilmente. Pur con requisiti di idoneità semp...
-
 Valore equo vs. valore contabile: le differenze
Di norma, il valore equo (fair value) è il prezzo corrente a cui unattività potrebbe essere venduta sul mercato aperto. Il valore contabile (book value) rappresenta di solito il prezzo effettivo che i...