
Debito richiamabile: Definizione e funzionamento
Il debito richiamabile (callable debt) è un termine generico per qualsiasi forma di prestito per cui gli interessi e il capitale in sospeso possono essere richiesti, o "richiamati", per il pagamento tutto in una volta in anticipo rispetto alla data di scadenza specificata. La caratteristica di richiamo di tali elementi viene tipicamente esercitata quando c'è il timore che la parte debitrice non sarà in grado di adempiere al suo obbligo di rimborsare il capitale e gli interessi di un dato prestito.
Obbligazioni richiamabili
Un'obbligazione richiamabile include una clausola di richiamo (call provision). Questa clausola è resa nota ai potenziali investitori fin dall'inizio e dà all'ente emittente il diritto di richiamare l'obbligazione e pagare al detentore un importo predeterminato rappresentativo di, ma solitamente inferiore a, il resto di tutti i pagamenti di capitale e interessi. È un caso in cui la parte debitrice esercita il richiamo sull'obbligazione per timore che la sua posizione finanziaria non le permetta di rimborsare tutti gli interessi e il capitale entro la data di scadenza.
Prestiti richiamabili
I prestiti richiamabili funzionano in modo simile alle obbligazioni richiamabili, con l'eccezione che la parte creditrice, anziché quella debitrice, detiene il diritto di esercitare la clausola di richiamo. La presenza di questa clausola è, ancora, chiarita all'inizio del prestito e può essere esercitata dal creditore a sua discrezione, purché avvenga entro vincoli temporali predeterminati.
Altre ragioni
Le parti coinvolte in accordi di debito richiamabile normalmente esercitano la clausola di richiamo quando diventa dubbio che la parte debitrice avrà la solvibilità per rimborsare l'interezza di interessi e capitale nel tempo rimanente fino alla scadenza. Nel caso di obbligazioni richiamabili, un emittente potrebbe esercitare la clausola a seguito di un calo del livello prevalente dei tassi d'interesse, emettendo successivamente nuove obbligazioni a un tasso più basso, più conveniente. Al contrario, un aumento del livello prevalente dei tassi d'interesse potrebbe spingere un creditore a esercitare la clausola su un prestito richiamabile, e usare i fondi rimborsati per erogare un nuovo prestito a un tasso d'interesse più alto.
Questioni etiche
La natura discrezionale della clausola di richiamo è stata messa in atto per proteggere la parte creditrice nel caso abbia motivo di credere che potrebbe non ricevere il pieno rimborso di interessi e capitale entro la scadenza. Per questo motivo, alcuni ritengono che esista una questione etica sul fatto che le parti appropriate — creditore nel caso di prestiti, emittenti nel caso di obbligazioni — siano giustificate nell'esercitarla per ragioni diverse dal rischio di mancato pagamento. Altri sostengono che poiché la clausola di richiamo è compresa da entrambe le parti fin dall'inizio, le parti coinvolte assumono volontariamente questo rischio.
Altri tipi di elementi richiamabili
Oltre a prestiti e obbligazioni, la clausola di richiamo può essere applicata anche a certificati di deposito e obbligazioni convertibili, nel qual caso la clausola richiede una conversione obbligatoria dell'obbligazione in azioni dell'emittente a un prezzo predeterminato. Sulla stessa linea, azioni sia ordinarie che privilegiate possono includere una clausola di richiamo, il cui esercizio richiede che i detentori rimborsino tali azioni in cambio di contanti se il prezzo raggiunge un livello predeterminato sul mercato.
-
Call Provision nelle Obbligazioni: Guida Completa
Una call provision (clausola di richiamo) è una clausola – essenzialmente unopzione incorporata Embedded Option – clausola in un titolo (tipicamente bond) che dà a emittente o possessore un diritto (n
-
Clausole Make-Whole Call: Rimborso Anticipato dei Bond
Una clausola make-whole call è una disposizione nel contratto di unobbligazione che consente allemittente di ritirare il bond in anticipo pagando il debito residuo. Inoltre, una clausola make-whole ca
Articoli in Evidenza
- Rimborso Debiti: Definizione, Strategie e Gestione Intelligente
- Prestiti in essere: cosa sono e come gestirli efficacemente
- Debito Contingente: Definizione, Esempi e Implicazioni Contabili
- Debito Pubblico Lordo degli Stati Uniti: Definizione e Implicazioni
- Assunzione del debito: definizione e applicazioni
- Debt Drawdown (Svincolo Graduale del Debito): Guida Completa
- Debito Subordinato: Definizione, Rischi e Funzionamento
- Debito a Breve Termine: Definizione, Tipologie e Impatto
- Ristrutturazione del Debito: Guida Completa per Individui e Aziende
- Comprendere le Clausole Gate nei Fondi d'Investimento
-
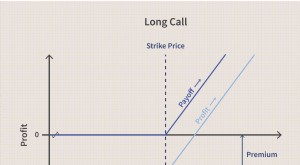 Call Option e Call Auction: Guida alla Finanza
Cosè una Call? In finanza, una call di solito significa una di due cose. Unopzione call è un contratto derivato che dà al proprietario il diritto, ma non lobbligo, di acquistare una quantità specific...
-
 Comprendere la Distribuzione T: Definizione e Proprietà
Cosè una Distribuzione T? La distribuzione T, nota anche come distribuzione t di Student, è un tipo di distribuzione di probabilità simile alla distribuzione normale con la sua forma a campana ma con ...