
Valore Contabile (Book Value): significato, formula e limiti per gli investitori
Il valore contabile (book value) è il valore del patrimonio netto dell'azienda rilevato in bilancio. Si calcola:
Book Value = Totale Attivo – Totale Passivo
Equivale al patrimonio netto (shareholders' equity). Spesso espresso per azione: Book Value per Share = Patrimonio Netto / Azioni ordinarie in circolazione. Il bilancio incorpora ammortamenti per avvicinare il book value al valore reale.
Importanza per la valutazione
- Rappresenta una stima oggettiva, basata su dati storici non soggettivi
- Chiave per il value investing (strategia Graham/Buffett): azioni che quotano sotto book value possono essere "occasioni" se l'azienda è sottovalutata o in ripresa
- Permette di confrontare prezzo di mercato (market cap) vs valore contabile
Il problema degli intangibili
Il book value non cattura bene gli intangibili: brevetti, marchi, proprietà intellettuale, capitale umano, brand. In settori ad alta intensità di conoscenza (tech, pharma, software), il book value sottostima drasticamente il valore reale.
Esempio: società che sviluppa app. Il suo valore sta in idee e diritti IP, non in immobilizzazioni materiali. Quoterà ben sopra book value non perché "sopravvalutata", ma perché il book value ignora i suoi veri asset.
Conclusione operativa
Il book value è metrica diffusa per valutare se un titolo è sopravvalutato/sottovalutato. Va però letto contestualmente: natura del business, peso degli intangibili, prospettive di crescita. Un investitore accorto non si ferma al P/BV (Price/Book Value) ma ne comprende i limiti.
Approfondimenti
-

Comprendere le Note di Spesa: Guida ai Documenti di Contabilità Fornitori
Una nota di spesa (voucher) è un documento interno emesso dal reparto contabilità fornitori (Accounts Payable - AP) di unazienda. Può essere vista come un promemoria delle passività dellazienda e vien
-
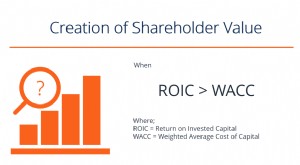
Valore per gli Azionisti: Definizione, Calcolo e Importanza
Il valore per gli azionisti (shareholder value) è il valore finanziario che i proprietari di unazienda ricevono per il possesso di azioni. Un aumento del valore per gli azionisti si crea quando unazie
Articoli in Evidenza
- Comprendere il Valore Contabile del Debito: Guida Completa
- Capire il Valore Contabile: Guida alla Valutazione d'Azienda
- Capitale Conferito in Soprannumero (APIC): Definizione e Significato
- Valore Contabile vs Fair Value: differenze chiave nella valutazione d'attivo
- Acquirente: Definizione e Ruolo nelle Acquisizioni Aziendali e nei Pagamenti
- Clausole di Clawback: Tutele per gli Stakeholder da Prestazioni Mancate
- Capire la Denominazione Finanziaria: Guida Completa
- Comprendere il Capitale Proprio: Guida Completa per Investitori
- Valore Nominale (Face Value): Definizione, Esempi e Importanza
- Value Trap: Come Identificare ed Evitare le Trappole d'Investimento
-
 Valore Nominale (Par Value): Guida Completa per Obbligazioni e Azioni
Il valore nominale (par value o face value) è il valore facciale di unobbligazione, azione o cedola, indicato sul certificato. È un valore statico fissato allemissione che, a differenza del valore di ...
-
 Comprendere il Valore Residuo: Definizione e Importanza
Il valore residuo (o valore di recupero, salvage value) è limporto che un asset è stimato valere alla fine della sua vita utile. È anche noto come valore di rottamazione o valore residuo, ed è usato q...