
Depositi a Termine (FD) in India: Sono l'Investimento Giusto per Te?
Il Deposito a Termine (FD) è una delle opzioni d'investimento più popolari in India. Spesso viene raccomandato ai figli come scelta obbligata. Ma molti si chiedono: "Quale banca offre il miglior FD?"
Quasi tutte le banche offrono rendimenti molto simili. La domanda corretta dovrebbe essere: "Dovrei investire in FD?"
Dovrei Investire in FD?
Se l'FD sia la scelta migliore per te dipende da te. Ma dovresti conoscere le alternative ai depositi a termine. Una delle migliori alternative è investire in un fondo obbligazionario (debt fund).
3 Motivi per NON Investire in FD
- Rendimenti: Gli FD offrono rendimenti inferiori rispetto ai fondi obbligazionari. Gli FD rendono circa il 6,5% oggi, mentre i debt fund fanno circa l'8%.
- Tassazione: I rendimenti degli FD sono tassati secondo la tua aliquota IRPEF. I debt fund sono tassati per aliquota fino a 3 anni dall'investimento. Se ritirati dopo 3 anni, tassa al 20% con beneficio di indicizzazione + 3% cess. Leggi di più: tassazione sui fondi comuni.
- Liquidità: Per ritirare da un FD prima della scadenza, paghi penale dello 0,5%-1% a seconda della banca. Molti debt fund, come SBI Ultra Short Term Debt Fund, non hanno exit load. Chi ce l'ha, solitamente solo per pochi giorni (es. 90 giorni).
Dove Investire per Guadagnare Più degli FD?
Due fondi obbligazionari ideali come alternativa al conto deposito:
Franklin India Low Duration Fund

Questo fondo ha reso quasi l'8% nell'ultimo anno. Ancora meglio, in 5 anni ha restituito il 9,45% annuo.
Exit load dello 0,5% fino a 90 giorni dall'investimento. Dopo 90 giorni, nessuna penale o exit load al ritiro.
L&T Short Term Income Fund

Questo fondo ha reso quasi l'8% nell'ultimo anno e quasi il 9% negli ultimi 5 anni.
Nessun exit load dopo 270 giorni dall'investimento. Prima di 270 giorni, 1% se si ritira più del 10% dell'importo investito.
Tassi di Interesse FD nelle Banche
Tassi offerti da alcune banche popolari in India:
- FD Interest Rates in SBI: 6,50%
- FD Interest Rates in HDFC: 6,75%
- ICICI Bank FD Rates: 6,50%
- IDFC Bank FD Rates: 7,00%
- Bandhan Bank FD Rates: 7,00%
- RBL Bank FD Rates: 7,10%
Come si vede, il rendimento offerto dai debt fund è superiore al tasso FD. Non solo: la tassazione è anche più favorevole nei debt fund.
Conclusione
Investire in debt fund è un'opzione migliore degli FD in termini di rendimento e liquidità, esponendo a livelli di rischio simili.
Ecco perché aprire un FD non sembra una grande idea.
Buon investimento!
-
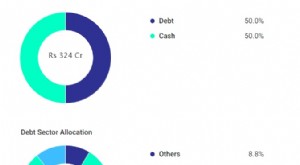
Fondi Obbligazionari per il Lungo Termine: Guida Completa
I fondi obbligazionari (debt fund) sono fondi comuni che investono in titoli a reddito fisso come obbligazioni, treasury bill, commercial paper, titoli di Stato, ecc. Sono preferiti da investitori ch
-

Bancarotta: è la soluzione finanziaria giusta per te?
La bancarotta può essere una soluzione quando i debiti sono diventati ingestibili. Alcuni segnali includono pagare solo il minimo delle carte, usare credito per spese essenziali, non sapere quanto si
Articoli in Evidenza
- Strategie di Investimento Intelligenti per Alti Rendimenti
- Top Strategie di Investimento per Alti Rendimenti
- Investire per Principianti: Guida alla Scelta degli Investimenti Giusti
- 401(k) vs IRA: Quale Conto Pensione Scegliere per Primo?
- Azioni ad Alta Crescita: Identificare Opportunità per Rendimenti Rapidi
- Le 3 migliori criptovalute per un'elevata crescita: Bitcoin Cash, Cosmos e Polkadot
- Migliori criptovalute in cui investire a settembre 2024 per alti rendimenti
- Le migliori criptovalute da monitorare: potenziale per rendimenti elevati
- Le migliori criptovalute per alti rendimenti nel 2022: guida agli investimenti
- Top Opportunità d'Investimento 2021: Navigare un'Economia in Ripresa
-
 Debito vs. Risparmio Pensione: Cosa Prioritizzare?
Uno dei maggiori ostacoli finanziari che molti affrontano è cercare di pagare il debito mentre si perseguono altri obiettivi finanziari, come risparmiare per la pensione. Ladulto medio in America ha 2...
-
 Guida Investimenti Crypto 2021: Top Coin e Previsioni
Le criptovalute sono sul mercato da anni e si sono rivelate tra le opportunità dinvestimento più redditizie, superando profitti di azioni e commodity convenzionali come Petrolio e Oro. Se pensi dove i...