
SIP nei Fondi Comuni: Importo Ottimale e Durata per la Libertà Finanziaria
Nella vita, o i soldi ti controllano, o tu controlli i soldi.
Se i soldi ti controllano, controllano la tua vita, libertà, sogni, quasi tutto.
Ma è quello che vuoi?
Se la risposta è "No", cosa fare?
Meglio raggiungere la libertà finanziaria per realizzare obiettivi lungo termine. Quando si parla di scopo e indipendenza finanziaria, si sente parlare di SIP (Piani Investimento Sistematici) nei fondi comuni.
Il SIP è considerato la via più sicura e affidabile per investire in azioni e creare ricchezza lungo termine.
Nei blog precedenti abbiamo parlato di SIP, qui toccheremo solo il concetto: SIP = piano investimento regolare dove investi importo fisso periodicamente (solitamente mensile/trimestrale) in uno schema fondo comune. Simile al deposito ricorrente bancario.
Quanto Investire in un SIP?
Non esiste importo "giusto" o "sbagliato".
Non è necessario che se io faccio SIP 5.000 ₹, anche amico/coniuge/fratelli debbano fare lo stesso.
Ricorda: nei fondi comuni – una taglia non va bene per tutti.
Valuta prima l'importo e vedi se, piccolo o grande, è adatto alla tua propensione al rischio e durata investimento.
Definisci i tuoi obiettivi finanziari e mettili in ordine di priorità. Aiuta a pianificare.
Esempio obiettivi: fondo emergenza, creazione ricchezza, pianificazione pensione, acquisto auto/casa, istruzione superiore figli.
Prima di tutto, il fondo emergenza deve essere il primo risparmio, prima ancora di investire. Ideale: spese mensili per 4-6 mesi.
Una volta accantonato il fondo emergenza, ulteriori investimenti per altri obiettivi. Gli investimenti SIP dovrebbero idealmente essere collegati a obiettivi finanziari specifici.
5 parametri che non consideravi investendo in fondi comuni (ma dovresti).
Come Determinare il Tuo Obiettivo Finanziario e Calcolare l'Investimento Mensile?
Primo passo: trovare l'importo necessario per l'obiettivo.
Esempio 1
Hai 30 anni, figlio 2 anni. Vuoi investire per sua istruzione, spesa ingegneria tra 15 anni.
Costo attuale ingegneria a Mumbai: 10 lakh ₹. Aumento 5% annuo → serviranno 21,07 lakh ₹ tra 15 anni.
Per raggiungere 21,07 lakh in 15 anni, si può guardare a fondi small-cap (orizzonte lungo 15 anni). Assumendo rendimento 18%, SIP 2.295 ₹/mese. Importo basso → puoi scegliere un solo fondo (es. HDFC Small-cap Fund).
Hai una bambina? Sukanya Samriddhi Yojana è la migliore opzione tax-saving.
Cosa Succede se il Tuo Contributo SIP Mensile è Alto?
Se contributo mensile per un obiettivo è 6.000 ₹, puoi dividerlo in 3 fondi da 2.000 ₹ o 2 fondi da 3.000 ₹.
Idealmente, numero fondi per obiettivo non oltre 5.
Combinare Obiettivi Finanziari
Crediamo che un investitore non debba combinare tutti i suoi obiettivi finanziari.
La pianificazione per obiettivi è il modo giusto. Se segui questa strategia, non ti preoccupi anche se il SIP cumulativo è alto, perché ogni obiettivo è diverso e non confrontabile.
Ogni paniere d'investimento serve un obiettivo: pianificazione giusta e selezione fondi ti faranno raggiungere lo scopo.
Sfrutta anche il potere del capitale umano nella pianificazione. Vediamo cos'è e come influenza.
Il Potere del Capitale Umano
Un individuo (dipendente o autonomo) cerca di performare meglio col tempo.
Reddito cresce ogni anno. Con inflazione e maggiori responsabilità, spese mensili aumentano.
Esenzioni Fiscali per Dipendenti.
Ma a livello macro, il reddito disponibile cresce nonostante i costi. L'investitore dovrebbe considerarlo nella pianificazione.
Esempio 2
Assumendo aumento SIP 10% annuo (in linea con aumento stipendio), serve partire da 1.465 ₹/mese.
Questo è lo Step-up SIP.
Dal secondo anno, aumenta SIP 10% annuo. Importo step-up SIP inferiore a SIP regolare.
Quando il SIP Funziona?
1. Mercato Toro (Bull/Rising)
SIP dà risultato positivo in mercato rialzista. Ogni nuovo acquisto costa di più, ma portafoglio valuto a prezzo ancora più alto.
2. Mercato Volatile ma in Trend Rialzista
SIP performa bene in mercato toro imprevedibile. Merito della mediazione costo rupia.
3. Mercato Corregge ma Poi Sale
Ottima opportunità: comprare basso, vendere alto.
Quando è il momento giusto per lump sum e SIP?
Quando il SIP NON Funziona?
1. Mercato Orso (Bear/Falling)
SIP generalmente non funziona in mercato orso: costo acquisto rimane alto, valore continua a scendere a ogni calo.
Per questo la maggior parte dei consulenti raccomanda SIP per lungo periodo: così batti volatilità e dai tempo agli investimenti di fiorire.
2. Mercato Piatto / Laterale
SIP non funziona bene in mercato range-bound dove mediazione costo rupia non dà il miglior valore.
Cosa Abbiamo Imparato?

Non esiste importo giusto per SIP. Primo passo: definire obiettivo, propensione rischio, rendimenti attesi, e iniziare.
Ricorda: investimenti separati per ogni obiettivo è il modo migliore. Ogni investimento segregato per il suo scopo.
Mantra: "Se pianifichi e investi, non devi preoccuparti del limite di sicurezza".
Per Quanto Tempo Dovresti Far Durare il Tuo SIP?
Da demonetizzazione, ricerche su SIP in trend crescente.
Abbiamo discusso basi SIP e concetti correlati. Ora passiamo alla strategia SIP.
Hai mai pensato a quanto a lungo dovresti far durare il tuo SIP?
Domanda che turba quasi tutti gli investitori una volta abbracciato il concetto SIP.
Domanda simile: Su che periodo spalmare il SIP se hai un importo lump sum?
Seconda domanda meno comune: in India redditi medio-bassi tendono a SIP ricavato da reddito mensile.
Dove Investire?
Investire in azioni considerato miglior modo per rendimenti cross-asset class.
Immobiliare, commodity, arte, armi o altro: azioni hanno battuto ogni asset class negli ultimi 5 decenni.
Qual è il Lato Negativo?
Azioni rischiose per breve periodo.
Pericoloso investire grande somma breve periodo: se mercato crolla, perdi 20-30% valore.
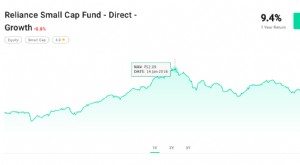
Esempio: investitori indiani sopraffatti rendimenti small-cap 2017, investirono somme ingenti gen 2018 pensando mercato salisse. Opposto accadde: persero 30%.
Se cogli periodo simile, vedi erosione ricchezza prima della creazione.
Qual è la Soluzione?
Antidoto: Piano Investimento Sistematico. Distribuisci investimento uniformemente su un "certo periodo".
Minimizza costo acquisizione, migliora chance profitto. Investire a ogni prezzo media costo acquisizione.
Anche se mercato corregge significativamente, SIP in mercato basso ti aiuta e limita perdite che avresti avuto investendo tutto insieme.
Ma la domanda pressante: cos'è un "certo periodo"?
Un anno? Tre? Sette?
Troverai argomenti pro e contro per ognuno.
Se investi in SIP per 4+ anni, probabile risultato positivo (valido per fondi azionari ad alto rischio).
Esempio
Assumi investito post-demonetizzazione (mercato -20%). Small-cap per creazione ricchezza.
Portafoglio: enorme creazione ricchezza fine dic 2017.
Confronta rendimenti dic 2018 o oggi: profitto quasi nullo vs investimento.
Livello mercato 7 nov 2016 e oggi simili: zero guadagni in 2 anni.
Ma se investito 2014 per condizioni macro e cambio governo, nonostante sotto-performance, portafoglio positivo in 4 anni.
Interessante: chance guadagni/perdite alte breve periodo, ma lungo periodo tempi buoni/cattivi si mediano.
Convergenza punti max/min. Rischio perdita e chance guadagno eccezionale entrambi più alti breve periodo. Periodi estesi: buoni e cattivi si mediano, minimi e massimi convergono.
Esempio HDFC Small-Cap Fund.
[mfd title="Performance HDFC Small Cap Fund" schemecodes="130503"]
Small-cap corretto ~30% ultimo anno. Nonostante correzione, guardando 3 e 5 anni vedi stabilità.
Performance HDFC Small Cap da Gen 2014
Grafico SIP (mensile 1.000 ₹) da 1 gen 2014: periodi dove importo investito e valore si fondono, ma col tempo valore cresce e con interesse composto, stabilizzazione mercato e altri fattori → creazione ricchezza.
2018 volatile, ma valore SIP rimasto positivo vs importo investito.
Performance HDFC Small Cap da Gen 2016
SIP da 1 gen 2016: convergenza anni iniziali per mercato e minor beneficio composto. Col tempo crescita accumula. Nonostante 2018 volatile, valore rimasto positivo. Più stabile/sostenibile se mantieni 4-5+ anni.
Toccando combo lump sum + SIP.
Assumi bonus 5 Lakh da datore, CTC 20 Lakh. Ci hai messo 12 mesi per guadagnarlo.
Investi 5 Lakh in un colpo? Mai.
Rischio market timing, non sai cosa succede.
Investi in fondi liquidi come lump sum e fai trasferimento sistematico da liquido a fondo desiderato (scelto per obiettivo, rischio, orizzonte). Questo è Piano Trasferimento Sistematico (STP).
Processo evita perdita valore stando in liquidi e previene rischio lump sum.
Ma Quale Deve Essere il Periodo?
Un anno? Cinque? Quindici?
Dipende interamente dal fondo e tuo obiettivo.
Se vuoi avventurarti via SIP, consigliabile investire lungo periodo. Dipende anche tua durata ideale.
Concludendo: trade-off chiaro. Breve orizzonte → potenziale guadagno più alto, ma rischio perdita altissimo.
Per SIP: durata minima 3+ anni se cerchi zero perdita.
Buon Investimento SIP!
Disclaimer: Le opinioni espresse sono dell'autore e non di Groww.
-
Fondi Small-Cap: Rischi e Perché Potrebbero Non Essere Adatti a Te
Stai pensando di investire in un fondo comune azionario? Sappiamo che è cruciale scegliere la categoria più appropriata: large-cap, mid-cap, small-cap, multi-cap o settoriale. Ogni categoria ha vantag
-
Fondi Comuni Azionari: Strategia Senza Tempo per la Crescita di Lungo Termine
Dopo lanno record 2017, questa domanda sembrava irrilevante. Ma i mesi recenti e i segnali di volatilità hanno spinto i retail investor a ripensare se investire in fondi comuni azionari. La risposta è
Articoli in Evidenza
- Investimenti socialmente responsabili: guida ai fondi comuni
- Fondi Comuni: Guida per Principianti per Investire con Rischio Ridotto
- Investire in Fondi Comuni: Guida Pratica per Principianti
- Investire in azioni USA: guida per investitori indiani tramite fondi comuni
- Investire in Fondi Comuni: Partire da ₹500 - Opzioni SIP e Lump Sum
- Fondi Indice: Guida per Principianti all'Investimento Passivo e Migliori Scelte
- Evita Questi Fondi Azionari: Scelte di Investimento Intelligenti Rivelate
- Investire nei Tuoi 20 Anni: Strategie Intelligenti per la Libertà Finanziaria
- Allocazione Ottimale Fondi Comuni per Lavoratori Dipendenti
- Fondi comuni diretti in India: guida completa per il 2024
-
 Fondi Comuni: Guida per Principianti all'Investimento per Crescita a Lungo Termine
A seconda dei vostri obiettivi finanziari, i fondi comuni possono essere uno strumento essenziale per raggiungere ricchezza a lungo termine. Sebbene tendano ad avere commissioni più alte e più requisi...
-
 Numero Ottimale di Fondi Comuni: Bilanciare Diversificazione e Rendimenti
Hai sentito parlare di diversificazione. Ogni consulente ti dice di diversificare per proteggerti da rischi improvvisi. Ma sai che puoi esagerare? La sovra-diversificazione impedisce di ottenere buoni...