
Investire in Fondi Comuni per NRI: Guida Completa
I fondi comuni sono una delle opzioni più ricercate per gli investimenti per la maggior parte degli NRI e sì, possono investire in essi, ma per conoscere i dettagli specifici, ci si deve riferire al documento informativo sullo schema (SID) dello schema di fondo comune a cui è interessato. In questo articolo, abbiamo coperto il processo di investimento in fondi comuni per NRI e altri dettagli importanti.
Gli NRI Possono Investire in Fondi Comuni in India?
La primissima domanda è: gli NRI sono anche autorizzati a investire nell'industria dei fondi comuni indiana? Certamente, un NRI può investire in fondi comuni in India finché aderisce al Foreign Exchange Management Act (FEMA).
- In termini del Regolamento 2 della Notifica FEMA n.13 del 3 maggio 2000, Non-Resident Indian (NRI) significa una persona residente fuori dall'India che è cittadina dell'India.
- Secondo l'Income-tax Act 1961, un residente è una persona che è stata in India per 120 giorni o più durante un anno finanziario o 365 giorni o più durante i 4 anni finanziari precedenti e almeno 60 giorni in quell'anno. Quindi, gli NRI includono quegli individui che hanno visitato l'India per meno di 120 giorni in un anno finanziario.
- Questo emendamento è stato introdotto nell'anno finanziario corrente. In precedenza la soglia dei 120 giorni era 182 giorni. Tuttavia, c'è una trappola qui. Se il reddito indiano totale, ovvero il reddito maturato in India, durante l'anno finanziario è superiore a 15 lakh Rs, solo allora si applicherà la regola dei 120 giorni. Gli NRI in visita il cui reddito imponibile totale in India è fino a 15 lakh Rs durante l'anno finanziario, continueranno a rimanere NRI solo se la loro permanenza non supera 181 giorni, come era il caso in precedenza.
- La definizione di NRI nel FEMA decide dove un NRI può investire e la definizione di NRI nell'income tax act definisce come questi investimenti saranno tassati.
Qual è la Procedura?
Passo 1: Aprire un Conto
Le Società di Gestione del Risparmio (AMC) dei fondi comuni in India non possono accettare investimenti in valuta estera.
Secondo le leggi indiane, specificamente il Foreign Exchange Management Act (FEMA), non ti permette di parcheggiare i tuoi soldi in un normale conto di risparmio residente in India una volta che hai ottenuto lo status di NRI. Questa legge rende obbligatorio per un NRI avere la conoscenza e conoscere la differenza tra conto NRE e NRO e sapere quale ti si addice di più.
NRE: Il Conto NRE è adatto per coloro che vogliono inviare i soldi guadagnati all'estero in India.
NRO: I soldi tenuti nei conti NRO devono anche essere in rupie indiane e i soldi non possono essere rimpatriati facilmente in valuta estera. I Conti NRO possono essere usati dagli NRI per depositare i loro guadagni in India. Questa è una differenza importante tra conto NRE e NRO.
Leggi di più su Groww: Differenza tra Conto NRE e NRO
Una volta che il conto è attivato, un NRI può investire con uno dei metodi seguenti.
A. Diretto o Autonomo
- Un NRI può effettuare transazioni, addebitando o accreditando attraverso canali bancari normali.
- La loro domanda con i dettagli KYC richiesti deve indicare che l'investimento è su base rimpatriabile o non rimpatriabile.
- I documenti KYC consistono in una fotografia recente, copie certificate della carta PAN, copia del passaporto, prova di residenza fuori dall'India, e un estratto conto bancario. La banca può richiedere una verifica di persona che un NRI può soddisfare visitando l'Ambasciata Indiana nel loro paese di residenza.
B. Tramite Procura (PoA)
Un altro metodo comune è far investire qualcun altro per conto di un NRI.
In India, le società di fondi comuni permettono ai titolari di investire per loro conto e prendere altre decisioni relative ai loro investimenti. Tuttavia, le firme sia dell'investitore NRI che del PoA dovrebbero essere presenti sui documenti KYC per rendere possibili tali tipi di investimento.
Passo 2: Completare il KYC
Un NRI deve completare il processo KYC prima di iniziare l'investimento in fondi comuni indiani.
Per questo, devono presentare una copia del passaporto (solo pagine rilevanti con nome), data di nascita, foto e indirizzo. La prova di residenza attuale è un must, sia temporanea che permanente in quel paese. Alcune case di gestione possono anche insistere su una verifica di persona.
Molte case di gestione di fondi comuni in India non permettono agli NRI dagli USA e Canada di investire nei loro schemi a causa dei requisiti di conformità onerosi sotto il Foreign Account Tax Compliance Act (FATCA). D'altra parte, ci sono alcune case di gestione che hanno certe condizioni in base a cui permettono agli investitori basati negli USA e Canada di mettere soldi nei loro schemi.
Quindi se sei un NRI dagli USA o Canada, guarda anche i requisiti documentali aggiuntivi.
Per esempio, ICICI Prudential AMC, Birla Sun Life Mutual Fund e SBI Mutual Fund permettono investimenti solo tramite transazione offline con una dichiarazione aggiuntiva firmata dal cliente.
Elenco delle case di gestione che accettano investimenti da NRI basati negli USA e Canada:
- Aditya Birla Sun Life Mutual Fund
- L&T Mutual Fund
- SBI Mutual Fund
- UTI Mutual Fund
- ICICI Prudential Mutual Fund
- DHFL Pramerica Mutual Fund
- Sundaram Mutual Fund
- PPFAS Mutual Fund
Passo 3: Come Riscattare?
Per gli NRI, gli investimenti in fondi comuni possono essere riscattati seguendo la procedura di riscatto menzionata dalle case di gestione. Diverse case di gestione in India seguono procedure diverse per il riscatto da parte degli NRI.
L'AMC accrediterà il patrimonio (investimento + guadagni) che ottieni dopo il riscatto del fondo sul tuo conto dopo aver detratto le tasse e sarà accreditato al rispettivo conto bancario NRE o NRO dell'investitore. Possono anche emettere un assegno per lo stesso.
E la Tassazione per gli NRI?
Molti investitori NRI temono spesso che dovranno pagare la doppia tassazione quando investono in India, specialmente in schemi di fondi comuni. Ma certamente non è il caso se l'India ha firmato il Trattato per Evitare la Doppia Tassazione (DTAA) con il rispettivo paese.
Per esempio,
L'India ha firmato un trattato DTAA con gli USA. Quindi, un NRI può richiedere agevolazione fiscale negli USA, se ha già pagato tasse in India. I guadagni dai fondi comuni orientati alle azioni sono tassabili in base al periodo di detenzione.
Questi sono i periodi di detenzione definiti per diversi tipi di fondi comuni:
| Tipo | Detenzione Breve Termine | Detenzione Lungo Termine |
|---|---|---|
| Fondi comuni azionari | Meno di 12 mesi | 12 mesi e più |
| Fondi comuni bilanciati | Meno di 12 mesi | 12 mesi e più |
| Fondi comuni obbligazionari | Meno di 36 mesi | 36 mesi e più |
La tabella sotto riassume la tassa sulla plusvalenza dai fondi comuni:
| Tassazione Plusvalenza su Diversi Tipi di Fondi Comuni | Tipo | Tassa Plusvalenza Breve Termine (STCG) | Tassa Plusvalenza Lungo Termine (LTCG) |
|---|---|---|---|
| Fondi comuni orientati alle azioni | 15% | 10% senza Indicizzazione | |
| Fondi comuni bilanciati | 15% | 10% senza indicizzazione | |
| Fondi comuni orientati al debito | Secondo scaglione fiscale | 20% dopo Indicizzazione |
Punti Importanti da Notare per gli NRI
- Se vengono forniti dettagli di un conto bancario estero, la domanda dell'NRI verrà respinta.
- Al riscatto delle quote di fondi comuni, la tassa sarà detratta alla fonte sulle plusvalenze fatte sull'investimento.
- Il tuo investimento in schemi di fondi comuni porta il diritto di rimpatriazione dell'importo investito e dell'importo guadagnato, solo finché rimani un NRI.
- I requisiti di conformità negli USA e Canada sono più stringenti rispetto ad altre nazioni. Secondo le linee guida FATCA, tutte le istituzioni finanziarie devono condividere i dettagli delle transazioni finanziarie che coinvolgono una persona dagli USA che lavora con il Governo USA.
- Devi controllare se sei residente in uno dei 90 paesi che hanno firmato il Common Reporting Standard (CRS)? Il CRS è un sistema di reporting globale per combattere l'evasione fiscale in tutto il mondo.
Conclusione
Gli NRI possono facilmente scegliere di investire nell'industria dei fondi comuni indiana anche se il processo può avere alcuni iniziali intoppi. Tuttavia, nel lungo termine, il ritorno sull'investimento ne varrebbe la pena e non c'è certamente motivo per cui tu debba essere escluso dall'investire in una delle economie in più rapida crescita del mondo.
-
Calcola il tuo SIP: Quanto Investire per 1 Crore di Rupie? (Versione 2)
Mentre cercate opzioni di investimento per raggiungere un determinato importo, ci sono diverse domande che dovete porvi. Prima di tutto, decidete lorizzonte temporale entro cui volete raggiungere il v
-
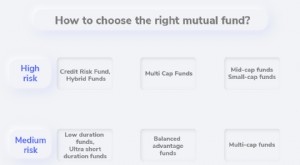
Scegliere i fondi comuni giusti in India: guida completa
La selezione di un fondo comune può basarsi su vari parametri come aspettative di rendimento, tolleranza al rischio, orizzonte dinvestimento, ecc. da parte dellinvestitore. Lasset può essere mappato s
Articoli in Evidenza
- Fondi Comuni per Principianti: Guida Completa all'Investimento 2024
- Fondi Comuni: Guida per Principianti per Investire con Rischio Ridotto
- Fondi Comuni: Guida per Principianti all'Investimento
- Fondi REIT: Guida per Principianti all'Investimento Immobiliare
- Investire in Fondi a Rendimento Assoluto: Guida Completa
- Capire i Fondi Comuni: Guida Completa
- Investire in Fondi Comuni: Guida Pratica per Principianti
- Investire in azioni USA: guida per investitori indiani tramite fondi comuni
- Fondi Comuni per NRI in India: Una Strategia d'Investimento Intelligente
- Investire in Fondi Comuni con 100 ₹: Guida per Principianti
-
 Investire in fondi comuni: guida completa per principianti
I fondi comuni sono un modo facile per investire in un ampio portafoglio di azioni, obbligazioni e altri titoli. Non hai bisogno di passare molto tempo a scegliere azioni individuali e fare operazioni...
-
 Calcola il tuo SIP: Quanto Investire per 1 Crore di Rupie?
Mentre cercate opzioni di investimento per raggiungere un determinato importo, ci sono diverse domande che dovete porvi. Prima di tutto, decidete lorizzonte temporale entro cui volete raggiungere il v...