
Metodo Monte Carlo per Opzioni: Analisi di Investimenti Complessi
Il metodo Monte Carlo per le opzioni analizza investimenti altamente volatili o complessi eseguendo modelli di molteplici potenziali esiti. Usa input di vari fattori che influenzano il profitto di un investimento imprevedibile. L'investimento è talmente imprevedibile che nessun altro metodo di valutazione ne misurerebbe correttamente il rendimento probabile. Con Monte Carlo, il rendimento potenziale dell'opzione è considerato la media di tutti i vari esiti.
Storia del Metodo Monte Carlo
Introdotto nel 1964, quando economisti notarono che per alcuni investimenti l'analisi di rischio tradizionale non si applicava. Soggetti a una vasta gamma di fattori, nessun singolo fattore o gruppo generava una misura coerente di rischio/rendimento. Il modo migliore era simulare scenari potenziali. Chiamato "Monte Carlo" perché usa modelli di probabilità del gioco d'azzardo per stimare rischio/rendimento. Questi investimenti sono molto simili al gioco d'azzardo, quindi il metodo è appropriato per certe opzioni e derivati.
Applicazione Pratica
Considerato un mezzo di ultima istanza. Si applica solo quando altre misure coerenti di rischio/rendimento non sono possibili. Monte Carlo usa una media per descrivere il risultato di una lunga serie di calcoli in cui la media stessa probabilmente non sarà raggiunta. Esempio: lancio di due dadi. La media degli esiti è 7, ma non c'è maggiore probabilità di fare 7 rispetto ad altre combinazioni.
Quando Usare il Metodo Monte Carlo
Essendo un metodo di ultima istanza, si applica agli outlier di mercato non stimabili con altri modelli. Scenari dove va applicato costantemente: calcolo rischio/rendimento per opzioni asiatiche (Asian options). Le opzioni asiatiche usano il prezzo medio del sottostante in un periodo per determinare il payoff; quindi le medie di Monte Carlo funzionano bene per misurarne il rendimento probabile.
Quando Evitare il Metodo Monte Carlo
Se l'investimento può essere analizzato con altri metodi di pricing (es. volatility skew), Monte Carlo va evitato: sarebbe meno accurato. Inoltre, richiede molto tempo per generare una risposta (moltissime simulazioni), rendendolo meno adatto a decisioni rapide.
-
Metodo del Recupero del Costo: Riconoscimento dei Ricavi in Presenza di Incertezza
-
Opzioni call: fondamenti e strategie rialziste
Acquistare opzioni call è, per sua natura, unoperazione rialzista, che rappresenta una visione ottimistica sullaumento del prezzo delle azioni sottostanti. Con le notizie di mercato dominate da fenom
Articoli in Evidenza
- Rischi e Opportunità delle Opzioni Out-of-the-Money a Basso Costo
- Opzioni Basket (Basket Options): Guida Completa
- Strategia Box Spread: Guida per Principianti
- Strategia Horizontal Spread: Sfruttare le Discrepanze del Valore Temporale
- Credit Spread Opzioni: Strategia a Rischio e Rendimento Limitati
- Opzioni Americane: Flessibilità di Esercizio e Differenze Chiave
- ETF Bancari: Opportunità d'Investimento e Accesso al Mercato
- ETF Valute: Modo Semplice per Investire in Valute Estere
- Capire gli ETF sui Trasporti: Indicatore Chiave della Crescita Economica
- Fondi Reddito (Income Funds): Guida per Investitori alla Ricerca di Flusso Cedolare
-
 Greeks delle Opzioni: Guida Completa a Delta, Gamma, Theta e Vega
Prevedere come cambia il prezzo di unopzione (o posizione multi-opzione) al variare del mercato è complesso. Il prezzo dellopzione non sempre si muove in sincrono con il sottostante: è essenziale capi...
-
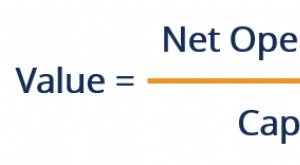 Metodo di Capitalizzazione Diretta: Definizione e Applicazione
Il metodo di capitalizzazione diretta si ottiene prendendo il reddito registrato nel tempo e dividendolo per i rispettivi tassi di capitalizzazione (cap rate) nello stesso periodo. Il cap rate si calc...