
Blue Cross Blue Shield: accordo antitrust da 2,7 miliardi di dollari
Il gruppo assicurativo Blue Cross Blue Shield ha negoziato un accordo transattivo preliminare in una vasta causa antitrust intentata per conto dei clienti, per un esborso di circa 2,7 miliardi di dollari e la limitazione di pratiche che avrebbero limitato la concorrenza tra le sue tre dozzine di società associate.
Stato dell'accordo
L'accordo non è definitivo: l'Associazione Blue Cross Blue Shield ha firmato, ma serve l'approvazione dei consigli di tutte le 36 assicurazioni associate (tra le maggiori, Anthem Inc. e Health Care Service Corp.) e del giudice distrettuale R. David Proctor (Birmingham, Alabama). Il processo può essere lungo.
L'Associazione ha dichiarato: "Le compagnie Blue Cross e Blue Shield rimangono impegnate a migliorare la salute di membri, clienti e comunità locali". David Boies, avvocato querelanti: "Non c'è accordo finché termini non sono approvati da parti e corte", ma i termini riportati "sarebbero un ottimo risultato per parti e pubblico. Aumenteranno significativamente la concorrenza nel mercato assicurativo sanitario, offrendo più scelta e prezzi più bassi a chi acquista assicurazioni".
Le contestazioni
Le accuse antitrust risalgono al 2012 (class action per datori di lavoro e assicurati individuali). La causa attaccava un sistema decennale: ogni compagnia detiene diritti esclusivi sui marchi Blue Cross/Blue Shield in un territorio. Si sostiene che gli assicuratori abbiano illegalmente spartito i mercati evitando di competere, gonfiando i prezzi.
Cambiamenti chiave nell'accordo
Sotto l'accordo preliminare, le "Blues" eliminerebbero una regola che limita la quota di fatturato nazionale totale derivante da business non a marchio Blue. Questo potrebbe aumentare la concorrenza se le compagnie espandono linee non-Blue nei territori altrui.
L'accordo allenterebbe anche una regola che limitava la capacità delle Blues di competere per grandi datori di lavoro nazionali.
Tim Greaney (UC Hastings Law): "Rimuovono due meccanismi palesemente anticoncorrenziali", ma la struttura di licenza — focus del contenzioso — continuerebbe a limitare la concorrenza diretta.
Deep Banerjee (S&P Global Ratings): i cambiamenti avvantaggerebbero le Blues maggiori come Anthem, meglio posizionate per vincere conti nazionali per scala e costi minori.
Altri contenziosi pendenti
Anche se finalizzato, l'accordo non chiuderebbe i guai legali. Permane una causa parallela antitrust per conto di fornitori sanitari, che accusa le assicurazioni di aver depresso illegalmente i rimborsi per servizi medici. Entrambe le cause, consolidate in tribunale federale Alabama, coinvolgono l'associazione e tutti gli assicuratori licenziatari.
Joe Whatley (avvocato fornitori): querelanti e Blues hanno concordato "di procedere con il contenzioso".
Contesto di mercato
Le Blues coprono collettivamente ~1 americano su 3, spesso maggiori player nei mercati individuali e piccole imprese statali. Quasi tutte sono non-profit, spesso focalizzate su un solo stato. La maggiore, Anthem, offre piani Blue in 14 stati.
Nel 2018, il giudice Proctor diede un colpo serio agli assicuratori adottando un approccio legale favorevole ai querelanti, sostenendo che le restrizioni alla concorrenza delle Blues, prese insieme, equivalgono a violazione intrinseca dell'antitrust federale. L'11° Circuito respinse l'appello immediato, dando leva ai querelanti e incentivando l'accordo.
Dettagli tecnici
L'accordo prevede l'eliminazione della regola che richiede che 2/3 del fatturato netto nazionale da piani sanitari e servizi correlati provenga da business a marchio Blue. Questa regola poco nota, che limitava l'espansione, emerse come potenziale ostacolo all'accordo Anthem-Cigna da 48 miliardi (fallito per propri problemi antitrust).
L'altro cambiamento maggiore: allentamento delle regole che richiedevano a un datore nazionale di lavorare attraverso la Blue del territorio della sua sede. Attualmente, altre Blues possono competere solo se la Blue di casa "cede" il conto. Questo ha permesso a Blues minori mono-stato di trattenere grandi clienti che altrimenti andrebbero a sorelle maggiori.
Sotto l'accordo, certi datori nazionali potrebbero richiedere offerta a una seconda Blue a scelta, creando concorrenza tra le due.
-
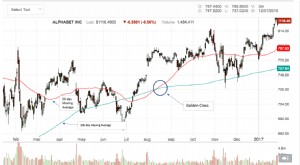
Golden Cross: Capire un Potente Segnale di Trading
Un Golden Cross è un indicatore tecnico di base che si verifica nel mercato quando una media mobile a breve termine (50 giorni) di un asset sale al di sopra di una media mobile a lungo termine (200 gi
-
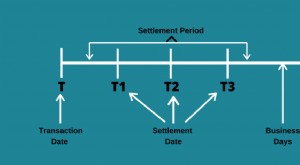
Data di Regolamento (Settlement Date): Guida Completa per Titoli e Derivati
La data di regolamento (settlement date) è il giorno in cui una transazione su titoli o derivati si considera conclusa: il venditore trasferisce la proprietà del titolo allacquirente contro il pagamen
Articoli in Evidenza
- Data di negoziazione e data di regolamento nel trading azionario: differenze chiave
- Capire gli Structured Settlement: Una Guida Completa
- Rendite Strutturate: Guida Completa per Acquirenti e Investitori
- Gestire la liquidazione del sinistro: guida passo-passo
- Accordi viaticali: vendita polizze vita e valore di riscatto
- Capire il Rischio di Regolamento: Definizione, Tipi e Mitigazione
- Rischio di regolamento cross-currency: una guida completa
- Regolamento in Contanti (Cash Settlement): Definizione e Funzionamento nei Futures e Opzioni
- Cross Trade: Definizione, Legalità e Prassi dei Broker
- Prezzo di Liquidazione (Settlement Price): Definizione e Significato
-
 Cross Currency Settlement: guida completa al regolamento in valuta incrociata
Il cross currency settlement (regolamento in valuta incrociata) si riferisce a una transazione o a un cross currency pair che non utilizza il dollaro statunitense. In un mercato internazionale dei cam...
-
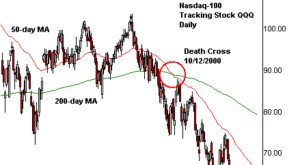 Death Cross: Segnale di Transizione da Mercato Toro a Orso
Il death cross (croce della morte) è un pattern grafico dellanalisi tecnica che segnala il passaggio da mercato toro (bull) a mercato orso (bear). Si verifica quando la media mobile a breve termine (e...