
Crisi Globale del Debito: Stiamo Ripetendo la Storia?
Questa frase può avere radici religiose, ma non c'è modo migliore per descrivere la setta dominante nell'economia oggi che come volontariamente cieca. Un decennio dopo la crisi 2007-08, la maggior parte ripete ancora il mantra che non avrebbe potuto essere prevista.
Sciocchezze. I dati che mostravano cosa avrebbe causato la crisi, e gli argomenti di economisti non mainstream che una crisi sarebbe avvenuta, erano disponibili prima che colpisse. C'era una bolla sfrenata nei mercati degli asset causata da troppo credito creato dalle banche.
Il credito – la tua capacità di comprare qualcosa con denaro preso in prestito da una banca, piuttosto che dal tuo contante – è esattamente uguale all'aumento del debito privato ogni anno. Più questo è grande rispetto al PIL di un paese (produzione economica), più l'economia dipende dal credito; e più grande è il debito accumulato rispetto al PIL, più è probabile che una riduzione del credito causi una crisi economica.
I dati sono incontrovertibili
I dati, se li guardi, sono incontrovertibili – soprattutto se consideri l'epicentro della crisi 2008, gli USA, in contesto storico. La Grande Depressione innescata dal crollo del 1929 fu preceduta da una bolla sul mercato azionario USA alimentata da debito di margine, con il debito privato che esplose durante la crisi e poi collassò. È esattamente ciò che accadde nel 2007-08 – solo con il debito ipotecario che si unì alla festa.
Il debito privato influenza l'economia in due modi: più alto è il debito rispetto al PIL, più un cambiamento nel credito impatta sulla domanda totale. E il credito aggiunge alla domanda totale permettendo alle persone di spendere più del denaro che attualmente hanno.
La correlazione tra credito e occupazione negli USA è sbalorditiva. Non solo perché è così grande (il coefficiente di correlazione è 0,8 su una scala da -1 a +1), ma perché secondo economisti mainstream come Ben Bernanke, la correlazione dovrebbe essere vicina allo zero.

Bernanke, che ottenne il lavoro di capo della banca centrale USA perché doveva essere l'esperto su cosa causò la Grande Depressione, non considerò nemmeno dati simili disponibili all'epoca, né la tesi dell'economista degli anni '30 Irving Fisher, che puntava il dito contro lo scoppio delle bolle degli asset. Bernanke credeva che il credito "non dovrebbe avere effetti macroeconomici significativi".

Empiricamente, questo è manifestamente falso, ma gli economisti voltano lo sguardo da questi dati perché non si adattano al loro modello preferito di come operano le banche. Modellano le banche come se fossero intermediari che mettono in contatto risparmiatori e mutuatari, non come creatori sia di denaro che di debito. Questa cecità deliberata era, in un certo senso, scusabile prima della crisi. Ma è imperdonabile dopo – specialmente ora che le banche centrali stanno effettivamente uscendo e dicendo che questo modello dei "Fondi Prestabili" è un mito.
Le Banche Centrali hanno quindi imparato qualcosa dalla crisi, ma gli economisti accademici, in gran parte, stanno cercando di tornare indietro alla loro difesa che questa crisi "non avrebbe potuto essere prevista".
Previsione della crisi
In realtà, fu prevista, da economisti che prendono sul serio banche, debito e denaro, come Ann Pettifor, Wynne Godley, e io. Usando la stessa analisi oggi, non mi aspetto una crisi negli USA e UK nel prossimo futuro. Mi aspetto invece una stagnazione come quella che il Giappone ha sperimentato dal momento in cui la sua economia a bolla d'asset scoppiò nel 1990.
Ci saranno riprese e inversioni, ma non una crisi vera e propria perché un prerequisito per questo è livelli molto alti di credito. Mentre persiste l'overhang di debito privato dall'ultima crisi, la domanda basata sul credito sarà anemica rispetto ai livelli pre-crisi.
Invece, le crisi sono probabili in paesi che hanno evitato i guai nel 2007 continuando le loro bolle di debito privato. Il candidato preminente qui è la Cina, la cui bolla di credito è facilmente la più veloce nella storia del capitalismo. Avrà la compagnia di Corea del Sud, Canada, Australia, Belgio e molti altri.
Quindi non ci sarà un altro collasso come Northern Rock nel UK o Washington Mutual negli USA. Ma gli economisti mainstream devono smettere di nascondere la testa nella sabbia sulla relazione tra bolle di debito privato.
Il futuro offre qualche speranza che questo stia iniziando a cambiare. Alcuni importanti economisti mainstream stanno ora facendo una seria autoanalisi dei loro modelli (persone come l'ex presidente della Federal Reserve di Minneapolis Narayana Kocherlakota, e il capo economista della Banca Mondiale Paul Romer). Ma è più probabile che il cambiamento venga dalle banche centrali, e dalla nuova generazione di economisti come gli studenti che hanno fondato il movimento Rethinking Economics per affrontare i veri problemi che il mondo affronta.
-
Gestire una manna finanziaria: pianificazione intelligente per il denaro inatteso
Quando sfonderò è la frase dapertura di molti sogni a occhi aperti sul denaro. Tutti abbiamo fantasticato su cosa compreremmo, dove andremmo e cosa faremmo se ricevessimo unimprovvisa entrata extra.
-

Proteggi le tue finanze: gestire il fondo di emergenza durante l’incertezza economica
In molti contesti economici può capitare di affrontare una crisi finanziaria improvvisa. Quando il reddito si riduce o si interrompe, il fondo di emergenza diventa uno strumento fondamentale per mante
Articoli in Evidenza
- Capire e Calcolare il Rischio Finanziario: Guida Completa
- Leasing Finanziario: Guida Completa per le Imprese
- Debito Senior: Guida Completa per Creditore e Debitore
- Comprendere il Rischio Finanziario: Tipologie, Impatti e Gestione
- Rischio Finanziario vs Rischio d'Impresa: Differenze Fondamentali
- Struttura del Capitale e Opzioni di Finanziamento: Guida Completa
- Credit score ai massimi storici nel 2017: segnali di ripresa economica
- Guerra commerciale USA-Cina e rischi valutari: l'esposizione dell'Australia
- Coronavirus e Crisi Finanziaria Globale: 6 Impatti Potenziali Post-2008
- Cryptoizzazione e stabilità finanziaria globale: rischi e implicazioni
-
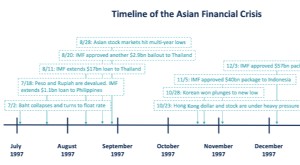 Comprendere la Crisi Finanziaria Asiatica: Cause, Impatto e Lezioni Apprese
La Crisi Finanziaria Asiatica è una crisi causata dal crollo del tasso di cambio valutario e dalla bolla di hot money. Iniziò in Thailandia nel luglio 1997 e si diffuse nellAsia orientale e sudorienta...
-
 Crisi del Debito Studentesco e Donne Nere: Capire l'Impatto
Da anni, le donne nere portano un fardello superiore alla media quando si tratta di debito studentesco. Questo è stato amplificato dal fatto che le donne nere si laureano alluniversità a tassi più a...