
Debito Senior: Priorità di Rimborso e Rischio per gli Investitori
Cos'è il Debito Senior?
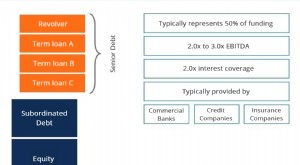
Il debito senior è denaro preso in prestito che un'azienda deve rimborsare per prima in caso di fallimento. Ogni tipo di finanziamento ha un diverso livello di priorità nel rimborso se l'azienda cessa l'attività. In caso di bancarotta, i titolari di debito senior — spesso obbligazionisti o banche che hanno concesso linee di credito revolving — sono i più probabili a essere rimborsati, seguiti dai detentori di debito junior o subordinato e strumenti ibridi come le obbligazioni convertibili, poi dagli azionisti privilegiati. Gli azionisti ordinari sono gli ultimi.
Punti Chiave
- Il debito senior ha priorità di rimborso in caso di fallimento.
- Avendo la priorità più alta, comporta il rischio minore e offre tipicamente tassi d'interesse più bassi.
- È quasi sempre garantito da collaterale, riducendo ulteriormente il rischio.
- Il debito subordinato ha tassi più alti data la sua minore priorità nel rimborso.
Come Funziona il Debito Senior
Il debito senior rappresenta il primo livello di passività di un'azienda, tipicamente garantito da un'ipoteca su qualche tipo di collaterale. Viene contratto a un tasso d'interesse fisso e per un periodo determinato. L'azienda effettua pagamenti regolari di capitale e interessi secondo un piano prestabilito. Questo rende il debito meno rischioso, ma comporta anche un rendimento inferiore per i finanziatori. Il debito senior è generalmente erogato dalle banche.
Le banche accettano il rischio inferiore dello status senior nell'ordine di rimborso perché possono permettersi tassi più bassi grazie al loro basso costo di finanziamento da depositi e conti di risparmio. Inoltre, i regolatori spingono le banche a mantenere un portafoglio prestiti a basso rischio.
I detentori di debito senior possono influenzare l'ammontare di debito subordinato che un'azienda assume. Se l'azienda diventa insolvente, un eccesso di debito potrebbe impedire il pagamento di tutti i creditori. Per questo, i detentori di debito senior preferiscono mantenere gli altri debiti al minimo.
Il debito senior garantito (secured) è coperto da un asset dato in pegno come collaterale. Ad esempio, i finanziatori possono iscrivere ipoteche su macchinari, veicoli o immobili. In caso di default, l'asset può essere venduto per coprire il debito. Al contrario, il debito non garantito (unsecured) non ha collaterale. Se un'impresa diventa insolvente, i creditori non garantiti presentano richieste sugli asset generali dell'azienda.
Debito Senior vs. Debito Subordinato
La differenza tra debito subordinato e senior sta nella priorità con cui i crediti vengono pagati in caso di fallimento o liquidazione. Se un'azienda ha entrambi i tipi di debito e deve dichiarare fallimento o affrontare la liquidazione, il debito senior viene rimborsato per intero prima di quello subordinato. Solo dopo il completo rimborso del senior, l'azienda ripaga il subordinato.
Quindi, in caso di fallimento, i crediti senior sono pagati per primi. Tutto l'altro debito è subordinato (junior). Il collaterale dai debiti asset-backed può essere venduto per pagare il debito senior garantito. Il debito senior non garantito viene poi pagato con gli altri asset aziendali. Se restano asset, si paga il debito subordinato. Per questo, i creditori subordinati possono perdere parte o tutto il capitale e gli interessi dovuti.
Esempio di Debito Senior
Nel luglio 2016, il governatore di Porto Rico Alejandro Garcia Padilla annunciò il default su 779 milioni di dollari di debito di obbligazione generale costituzionalmente garantito, il suo debito più senior. Il Commonwealth aveva dato priorità ai servizi ai cittadini rispetto al pagamento dei debiti. Il mese precedente, il presidente Barack Obama aveva firmato una legge che prevedeva un processo di ristrutturazione del debito, bloccando eventuali contenziosi derivanti dal default.
Fu anche istituito un consiglio di supervisione federale per gestire le finanze di Porto Rico. Il debito di obbligazione generale (GO) è una categoria su cui gli Stati Uniti non facevano default da decenni. A differenza dei comuni, Porto Rico non è coperto dalle leggi fallimentari del Capitolo 9.
-
Debito senior vs subordinato: differenze, rischi e rendimenti
Debito senior e subordinato indicano la priorità nella struttura del capitale (capital stack). In caso di liquidazione, il senior viene rimborsato per primo; il subordinato solo se restano fondi. Per
-

Consolidamento del debito: pro, contro e come funziona
Se fatichi a pagare le bollette, potresti valutare il consolidamento del debito.Vedi pubblicità di continuo: Liberati dai debiti e abbassa le rate mensili! Chiama subito!. Gli spot sul consolidamento
Articoli in Evidenza
- Debito Senior: Guida Completa per Creditore e Debitore
- Consolidamento dei debiti: pro, contro e funzionamento
- Consolidamento debiti aziendali: strategie per il sollievo finanziario
- Consolidamento debiti: è la scelta giusta? | Strategie finanziarie
- Transazione Debito vs Gestione Debito: Quale Scegliere?
- Debito a Breve Termine: Definizione, Tipologie e Impatto
- Debito Subordinato vs Debito Senior: Differenze Chiave
- Ristrutturazione del Debito: Guida Completa per Individui e Aziende
- Second-Lien Debt: Definizione, Rischi e Implicazioni
- Unitranche Debt: Definizione, Vantaggi e Applicazioni
-
 Debito Finanziato (Funded Debt): Definizione, Tipi e Finanziamento a Lungo Termine
Cosè il Debito Finanziato (Funded Debt)? Il debito finanziato è il debito di unazienda con scadenza superiore a un anno o a un ciclo operativo. Viene classificato come tale perché è finanziato dai pag...
-
Deflazione da Debito: Comprendere le Crisi Economiche
Cosè la Deflazione da Debito? La deflazione da debito è una teoria economica secondo cui un calo generale delleconomia può verificarsi a causa di un aumento dei default sui prestiti e delle insolvenze...