
Debito garantito e non garantito: differenze chiave e come gestirli
Il debito garantito è supportato da un bene che funge da garanzia. Se non paghi, il creditore può pignorare o vendere quel bene per recuperare il credito.
Esempi di debito garantito
- Mutuo: l’immobile è garanzia del prestito.
- Prestito auto: il veicolo può essere ritirato in caso di insolvenza.
- Carta garantita: un deposito protegge l’emittente.
Di solito, il debito garantito è più facile da ottenere e ha tassi più bassi, perché il rischio per il creditore è minore.
Cos’è il debito non garantito
Il debito non garantito non ha un bene specifico a garanzia. Include carte di credito, prestiti personali e molte linee di credito. Il creditore si basa su reddito, storico e affidabilità.
Quale debito pagare prima?
In generale, conviene attaccare prima il debito con il tasso più alto, spesso carte di credito o prestiti personali costosi. Tuttavia, se un debito garantito riguarda un bene che perde valore rapidamente, come un’auto, va considerato anche il rischio di dover restituire più del valore del bene.
Conclusione
Conoscere la differenza tra debito garantito e non garantito aiuta a scegliere priorità, negoziare condizioni e proteggere il patrimonio.
-
Pignoramento della casa: cosa succede passo per passo e quali alternative hai
Il pignoramento è una minaccia concreta per molte persone. Quando non riesci più a rimborsare il mutuo, la situazione può sembrare insostenibile e viene la tentazione di lasciar andare tutto, per ripa
-
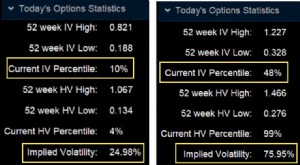
Spread a Credito vs Spread a Debito: Come Scegliere la Giusta Strategia Opzionale
Gli spread verticali sono tra le prime strategie che i trader di opzioni imparano perché sono relativamente semplici e hanno profili di rischio definiti. Gli spread verticali si presentano in due vari
Articoli in Evidenza
- Debito garantito vs non garantito: differenze chiave
- Il mito del miliardario Trump smontato: un nuovo libro rivela la realtà
- Identity Guard Recensione: Protezione Completa Contro il Furto d'Identità
- Restare liberi dai debiti: abitudini per sicurezza finanziaria
- Aziende di Regolamento Debiti: Cosa Chiedere Prima di Assumere
- Costi nascosti della frugalità: evitare il burnout da debiti
- Mutui per Costruzione: Guida Completa al Finanziamento della Tua Casa
- Debito nazionale francese: analisi storica da Chirac a Macron
- Migliori Mutui per Acquirenti a Basso Reddito nel 2024
- Prestiti studenteschi e inflazione: cosa devi sapere
-
 Massimizzare i premi di viaggio: guida completa alle miglia aeree
Le miglia aeree sono una valuta fedeltà che permette di ottenere voli gratuiti o scontati presso molte compagnie. Se usate bene, possono trasformare viaggi altrimenti troppo costosi in opportunità mol...
-
 30 anni di matrimonio e 500.000$ di debiti medici estinti: una storia finanziaria reale
Benvenuti in YNAB Money Snapshots, dove potete vedere un quadro reale del budget e delle finanze di unaltra persona. Sono tutti anonimi, perché parlare di soldi rimane un argomento delicato per molti,...