
R-Quadrato Spiegato: Capire la Bontà del Modello di Regressione
Cos'è l'R-Quadrato?
L'R-quadrato (R²) è una misura statistica che rappresenta la proporzione della varianza di una variabile dipendente spiegata da una o più variabili indipendenti in un modello di regressione. Mentre la correlazione misura la forza della relazione tra due variabili, l'R-quadrato indica in che misura la varianza di una spiega la varianza dell'altra. Se R² = 0,50, circa metà della variazione osservata è spiegata dagli input del modello.
Punti Chiave
- L'R-quadrato misura la bontà di adattamento: quanta variazione della variabile dipendente è spiegata dalle indipendenti.
- In investimenti, indica la percentuale dei movimenti di un fondo/titolo spiegabili dai movimenti di un benchmark.
- R² = 100% significa che tutti i movimenti del titolo sono completamente spiegati dall'indice (o variabili indipendenti).
Formula dell'R-Quadrato
R² = 1 − (Varianza Non Spiegata / Varianza Totale)
Il calcolo richiede più passaggi: trovare la retta di best fit (modello regressione), calcolare valori previsti, sottrarre i valori reali, elevare al quadrato gli errori (somma = varianza non spiegata). Per la varianza totale: sottrarre la media dai valori reali, elevare al quadrato, sommare. Poi: (somma errori / varianza totale), sottrarre da 1 → R².
Cosa Ci Dice l'R-Quadrato
In finanza, l'R-quadrato si interpreta come la percentuale dei movimenti di un titolo/fondo spiegabili dal benchmark. Esempio: R² di un titolo a reddito fisso vs indice obbligazionario mostra la quota di movimento del prezzo prevedibile in base all'indice. Stesso principio per azioni vs S&P 500. Noto anche come coefficiente di determinazione.
Valori da 0 a 1 (0%-100%). R² = 100%: tutti i movimenti spiegati dall'indice. In investimenti, R² alto (85-100%) indica performance in linea con l'indice; basso (≤70%) indica scarsa correlazione. R² alto rende il beta più affidabile. Esempio: R² vicino 100% ma beta < 1 → probabile rendimento risk-adjusted superiore.
R-Quadrato vs R-Quadrato Aggiustato
L'R-quadrato funziona bene solo in regressione lineare semplice (una variabile esplicativa). Con regressione multipla (più variabili), va aggiustato.
L'R-quadrato aggiustato confronta modelli con diverso numero di predittori. Ogni predittore aggiunto aumenta l'R² (mai diminuisce). Un modello con più termini può sembrare migliore solo per questo. L'R² aggiustato compensa: aumenta solo se il nuovo termine migliora il modello più del caso, diminuisce altrimenti.
In caso di overfitting, l'R² è erroneamente alto nonostante minor capacità predittiva. L'R² aggiustato non ha questo problema.
R-Quadrato vs Beta
Beta e R² sono misure di correlazione correlate ma diverse: beta misura il rischio relativo. Un fondo con alto R² correla fortemente col benchmark. Se beta è anche alto, può rendere più del benchmark, specie in mercati rialzisti. L'R² misura quanto ogni variazione di prezzo correla col benchmark; beta misura l'ampiezza di quelle variazioni rispetto al benchmark. Insieme danno un quadro completo della performance dei gestori. Beta = 1,0 → rischio (volatilità) identico al benchmark. L'R² è una tecnica statistica per la fiducia pratica nei beta dei titoli.
Limiti dell'R-Quadrato
L'R² stima la relazione tra movimenti di variabile dipendente e indipendente. Non dice se il modello è buono/cattivo, né se dati/previsioni sono biasati. R² alto o basso non è necessariamente buono/cattivo: non indica affidabilità né correttezza della regressione. Si può avere R² basso per un buon modello, o alto per un modello mal adattato.
Qual è un Buon Valore di R-Quadrato?
Dipende dal contesto. Nelle scienze sociali, anche 0,5 può essere forte. In altri campi serve 0,9+. In finanza, R² > 0,7 indica alta correlazione; < 0,4 bassa correlazione. Non è regola ferrea, dipende dall'analisi specifica.
Cosa Significa un R-Quadrato di 0,9?
Indica che il 90% della varianza della variabile dipendente è spiegato dalla variabile indipendente. Esempio: fondo con R² 0,9 vs benchmark → 90% della varianza del fondo spiegata dalla varianza del benchmark.
Un R-Quadrato Più Alto è Meglio?
Dipende. Se cerchi un fondo indicizzato che replichi fedelmente un indice, vuoi R² più alto possibile (obiettivo: replicare, non battere). Se cerchi fondi a gestione attiva, un R² alto può essere segnale negativo: i gestori non aggiungono valore sufficiente rispetto al benchmark.
-
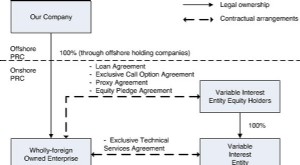
Variable Interest Entities (VIE): Definizione, Struttura e Obblighi di Disclosure
-
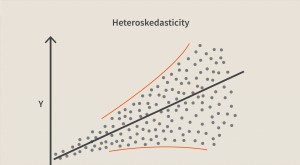
Eteroschedasticità in Statistica: Cause, Tipi e Rilevazione
Cosè lEteroschedasticità? In statistica, leteroschedasticità (o eteroscedasticità) si verifica quando le deviazioni standard di una variabile prevista, monitorate per diversi valori di una variabile i
Articoli in Evidenza
- Regolamentazione Assicurazione Vita Variabile: Chi la Sorveglia?
- Vendita di Assicurazioni Vita Variabili: Requisiti e Licenze
- Costi Variabili: Definizione, Esempi e Impatto sul Business
- Analisi CVP: Punto di Pareggio e Redditività
- Variable Interest Entity (VIE): Struttura, Requisiti e Sostenibilità
- Annuità Variabili: Capire Investimento e Rischio
- Bonus Crediti nelle Rendite Variabili: Guida Completa
- Variable Annuity: Vantaggi, Fasi e Integrazione nel Piano Pensione
- Variable Rate Annuity: Rischi e Svantaggi da Conoscere
- Spread Forex: Fissi vs Variabili - Differenze e Implicazioni
-
 Comprendere i Costi Generali Variabili: Guida Completa
I costi generali variabili (variable overhead) si riferiscono alla fluttuazione dei costi di produzione associati alloperatività delle aziende. Per operare in modo continuativo, le imprese devono spen...
-
 Varianza di Spesa degli Overhead Variabili: Definizione e Analisi
La varianza di spesa (spending variance) è un termine che descrive la differenza tra limporto reale associato a una certa spesa e limporto atteso per la stessa spesa. È la relazione tra i costi preven...