
Eteroschedasticità in Statistica: Cause, Tipi e Rilevazione
Cos'è l'Eteroschedasticità?
In statistica, l'eteroschedasticità (o eteroscedasticità) si verifica quando le deviazioni standard di una variabile prevista, monitorate per diversi valori di una variabile indipendente o in periodi temporali precedenti, non sono costanti. Il segnale rivelatore, all'ispezione visiva degli errori residui, è che questi tendono ad "allargarsi a ventaglio" nel tempo.
L'eteroschedasticità si manifesta in due forme: condizionata e incondizionata. L'eteroschedasticità condizionata identifica una volatilità non costante legata alla volatilità del periodo precedente (es. giornaliera). Quella incondizionata si riferisce a cambiamenti strutturali generali nella volatilità, non correlati alla volatilità dei periodi precedenti, ed è utile quando si possono identificare periodi futuri di alta e bassa volatilità.

Punti Chiave
- L'eteroschedasticità si verifica quando gli errori standard di una variabile, monitorati in un periodo specifico, non sono costanti.
- Il segnale visivo tipico è l'allargamento a ventaglio degli errori residui nel tempo.
- Viola le assunzioni della regressione lineare, compromettendo la validità di analisi econometriche o modelli finanziari come il CAPM.
Sebbene l'eteroschedasticità non causi distorsione nelle stime dei coefficienti, le rende meno precise; una minore precisione aumenta la probabilità che le stime si discostino dal valore reale della popolazione.
Le Basi dell'Eteroschedasticità
In finanza, l'eteroschedasticità condizionata si osserva spesso nei prezzi di azioni e obbligazioni, la cui volatilità non è prevedibile. Quella incondizionata si applica a variabili con variabilità stagionale identificabile, come il consumo di elettricità.
Statisticamente, l'eteroschedasticità si riferisce alla varianza dell'errore, o dipendenza della dispersione, all'interno di almeno una variabile indipendente in un campione. Queste variazioni permettono di calcolare il margine di errore tra set di dati (es. risultati attesi vs reali), misurando la deviazione dei punti dati dalla media.
Perché un dataset sia rilevante, la maggior parte dei punti deve rientrare in un certo numero di deviazioni standard dalla media, come stabilito dal teorema di Chebyshev (o disuguaglianza di Chebyshev), che fornisce linee guida sulla probabilità che una variabile casuale si discosti dalla media.
In base al numero di deviazioni standard specificato, una variabile casuale ha una certa probabilità di trovarsi in quell'intervallo. Ad esempio, si può richiedere che un intervallo di due deviazioni standard contenga almeno il 75% dei punti dati per considerarlo valido. Una causa comune di varianze fuori soglia è spesso la qualità dei dati.
L'opposto è l'omoschedasticità: condizione in cui la varianza del termine residuo è costante o quasi. L'omoschedasticità è un'assunzione della regressione lineare, necessaria per garantire stime accurate, limiti di previsione validi per la variabile dipendente, e intervalli di confidenza e p-value validi per i parametri.
I Tipi di Eteroschedasticità
Incondizionata
L'eteroschedasticità incondizionata è prevedibile e può riguardare variabili cicliche per natura: vendite al dettaglio più alte nel periodo natalizio, aumento delle riparazioni di condizionatori nei mesi caldi.
I cambiamenti nella varianza possono essere legati direttamente a eventi specifici o indicatori predittivi se non sono stagionali tradizionali. Ad esempio, l'aumento delle vendite di smartphone al lancio di un nuovo modello: attività ciclica basata sull'evento, non sulla stagione.
L'eteroschedasticità può anche presentarsi quando i dati si avvicinano a un confine, dove la varianza deve necessariamente essere minore perché il confine restringe l'intervallo dei dati.
Condizionata
L'eteroschedasticità condizionata non è prevedibile per natura. Non ci sono segnali che indichino quando i dati diventeranno più o meno dispersi. Spesso i prodotti finanziari ne sono soggetti, poiché non tutti i cambiamenti sono attribuibili a eventi specifici o variazioni stagionali.
Un'applicazione comune è sui mercati azionari, dove la volatilità odierna è fortemente legata a quella di ieri. Questo modello spiega periodi di persistente alta e bassa volatilità.
Considerazioni Particolari
Eteroschedasticità e Modelli Finanziari
L'eteroschedasticità è un concetto chiave nella modellazione per regressione. Nel mondo degli investimenti, i modelli di regressione spiegano la performance di titoli e portafogli. Il più noto è il Capital Asset Pricing Model (CAPM), che spiega la performance di un'azione in termini di volatilità relativa al mercato. Estensioni del modello hanno aggiunto variabili predittive come size, momentum, quality e style (value vs growth).
Queste variabili spiegano o tengono conto della varianza nella variabile dipendente. La performance del portafoglio è spiegata dal CAPM. Gli sviluppatori del CAPM sapevano che il modello non spiegava un'anomalia: le azioni di alta qualità, meno volatili di quelle di bassa qualità, performavano meglio del previsto. Il CAPM afferma che azioni ad alto rischio dovrebbero sovraperformare quelle a basso rischio.
In altre parole, azioni ad alta volatilità dovrebbero battere quelle a bassa volatilità. Ma le azioni di alta qualità, meno volatili, performavano meglio del previsto. Successivamente, altri ricercatori hanno esteso il CAPM (già esteso con size, style, momentum) includendo la quality come fattore aggiuntivo. Con questo fattore, l'anomalia delle azioni a bassa volatilità è stata spiegata. Questi modelli multi-fattore sono la base del factor investing e dello smart beta.
-
Varianza di Spesa degli Overhead Variabili: Definizione e Analisi
La varianza di spesa (spending variance) è un termine che descrive la differenza tra limporto reale associato a una certa spesa e limporto atteso per la stessa spesa. È la relazione tra i costi preven
-
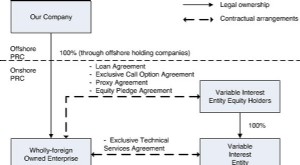
Variable Interest Entities (VIE): Definizione, Struttura e Obblighi di Disclosure
Articoli in Evidenza
- Regolamentazione Assicurazione Vita Variabile: Chi la Sorveglia?
- Vendita di Assicurazioni Vita Variabili: Requisiti e Licenze
- Costi Variabili: Definizione, Esempi e Impatto sul Business
- R-Quadrato Spiegato: Capire la Bontà del Modello di Regressione
- Variable Interest Entity (VIE): Struttura, Requisiti e Sostenibilità
- Annuità Variabili: Capire Investimento e Rischio
- Bonus Crediti nelle Rendite Variabili: Guida Completa
- Variable Annuity: Vantaggi, Fasi e Integrazione nel Piano Pensione
- Variable Rate Annuity: Rischi e Svantaggi da Conoscere
- Spread Forex: Fissi vs Variabili - Differenze e Implicazioni
-
 Comprendere i Costi Variabili: Definizione ed Esempi
I costi variabili sono spese che variano in proporzione al volume di beni o servizi che unazienda produce. In altre parole, sono costi che variano a seconda del volume di attività. I costi aumentano a...
-
 Comprendere i Costi Generali Variabili: Guida Completa
I costi generali variabili (variable overhead) si riferiscono alla fluttuazione dei costi di produzione associati alloperatività delle aziende. Per operare in modo continuativo, le imprese devono spen...