
Strategie di rimborso dei prestiti studenteschi per universitari
Il debito studentesco è una realtà per molti, ma non deve per forza pesare sul futuro. Prepararsi al rimborso già durante il college può ridurre gli interessi, aumentare la consapevolezza finanziaria e partire con maggiore serenità.
Usa solo ciò che serve
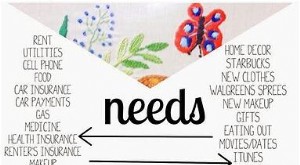
Non accettare più denaro del necessario. I prestiti dovrebbero coprire tasse scolastiche, libri, vitto e alloggio, non spese voluttuarie. Distinguere bisogni e desideri è il primo passo per limitare il debito.
Riduci i costi universitari
- Valuta lavori come assistente alla residenza, che possono includere alloggio gratuito o scontato.
- Acquista libri usati, noleggiali o rivendili a fine corso.
- Segui corsi estivi presso college locali per ridurre i costi per credito.
- Laureati nei tempi previsti o, se possibile, in anticipo.
- Considera vivere a casa e pendolare, includendo i costi di trasporto.
- Valuta esperienze di studio all’estero, dove i costi possono essere inferiori.
Continua a cercare borse di studio
Le borse di studio non sono solo per studenti delle superiori. Cambi di corso, hobby, risultati accademici o situazioni personali possono aprire nuove opportunità. Prima di accettare una borsa, verifica che non influisca su altri aiuti economici.
Comunica con il gestore del prestito
Il servicer gestisce il prestito e invia le comunicazioni. Aggiornalo in caso di cambio nome, indirizzo, telefono, trasferimento ad altro ateneo, laurea, ritiro o passaggio a part-time. Per problemi relativi ai prestiti, contatta anche l’ufficio aiuti finanziari della scuola.
Paga quando puoi
I prestiti non sovvenzionati e molti prestiti privati maturano interessi durante gli studi. Pagare almeno gli interessi mensili evita che il debito cresca. Per calcolarli: tasso annuo diviso 365, moltiplicato per saldo e giorni del mese. Su prestiti sovvenzionati, invece, eventuali pagamenti riducono direttamente il capitale.
Lavora e evita altri debiti
Un lavoro part-time, tirocini retribuiti o attività freelance possono aiutarti a coprire spese, risparmiare e iniziare a rimborsare. Evita debiti non necessari: usa carte di credito con cautela, rispetta un budget e non acquistare auto nuove se non puoi permettertele.
Pianifica il rimborso
Conosci tipo di prestito, saldo, tasso e condizioni. Confronta i piani di rimborso federali, inclusi opzioni standard, graduati, estesi e basati sul reddito. Valuta programmi di condono, come Public Service Loan Forgiveness o Teacher Loan Forgiveness, senza affidarti esclusivamente a essi. La consolidazione può semplificare i pagamenti, ma può allungare la durata e far perdere alcuni benefici.
Crea un piano e un fondo di emergenza
Definisci una strategia: metodo valanga per priorità ai tassi più alti, oppure metodo palla di neve per saldi più piccoli. Costruisci un fondo di emergenza per evitare ritardi nei pagamenti. Infine, informati su credito, prestiti e finanza personale per affrontare il mondo adulto con maggiore sicurezza.
-

Prestiti per gli studi: guida completa alla richiesta e alla gestione
Luniversità costa: chiedere un prestito per gli studi aiuta a gestire la spesa. Chiedere un prestito per gli studi somiglia molto al chiedere un mutuo. In entrambi i casi cè una forte componente emot
-
Budget per il college: 15 semplici trucchi per risparmiare per gli studenti
Come molti studenti universitari, il momento in cui entri al college è la tua prima occasione per gestire i soldi da solo. Creare un budget e rispettarlo può sembrare difficile, soprattutto se i fondi
Articoli in Evidenza
- Il Lavoro dei Sogni: 13 Competenze Essenziali per Neo-Laureati
- Consigli intelligenti per risparmiare denaro per studenti universitari | MoneyStrands
- Side Hustle per Studenti Universitari: 10 Modi per Guadagnare Entrate Extra
- Prestiti studenteschi per il college: guida a domanda e rimborso
- Prestiti studenteschi e tasse: incidono sul reddito imponibile?
- Come chiedere denaro con tatto: guida alle conversazioni finanziarie
- Requisiti per un prestito aziendale: cosa valutano banche e istituti di credito
- Piani 529: Risparmio Agevolato per l'Istruzione Universitaria
- Gestione Soldi Intelligente per Studenti Universitari: Strategie di Risparmio Provate
- Risparmio pensione con prestiti studenteschi: 5 strategie per i millennial
-
 7 strategie efficaci per ripagare i prestiti studenteschi
Negli Stati Uniti, il debito studentesco può superare i 30.000 dollari per molti neolaureati. Per affrontarlo servono strategie realistiche, adattabili al reddito e agli obiettivi personali.1. Trasfor...
-
 Rimborsare i prestiti studenteschi: strategie e guida completa
Gli studi sono finiti, e ora inizia il rimborso. Qual è il vostro piano? Le statistiche sul costo crescente dellistruzione superiore abbondano, e per molte persone il prestito per studiare non è più ...