
Attribution Analysis: Come Valutare la Performance del Portafoglio
I Tre Pilastri del Modello Brinson-Hood-Beebower (BHB)
Il modello BHB è lo standard industriale per l'attribution analysis. Scompone l'excess return in tre effetti:
1. Allocation Effect (Effetto di Allocazione)
Misura il contributo delle scelte di pesatura settoriale/asset class rispetto al benchmark.
- Overweight: peso nel portafoglio > peso nel benchmark
- Underweight: peso nel portafoglio < peso nel benchmark
Obiettivo: sovrappesare settori vincenti, sottopesare quelli perdenti. L'effetto si calcola come: (Peso Portafoglio - Peso Benchmark) × (Rendimento Benchmark Settore - Rendimento Benchmark Totale).
2. Selection Effect (Effetto di Selezione)
Misura l'impatto della scelta dei singoli titoli all'interno di ogni settore, a parità di pesi.
- Positivo: il rendimento del settore nel portafoglio > rendimento dello stesso settore nel benchmark.
- Negativo: il rendimento del settore nel portafoglio < rendimento del benchmark.
Caveat: la selezione è indipendente dall'allocazione; dipende solo dalla qualità dello stock picking.
3. Interaction Effect (Effetto di Interazione)
Cattura l'effetto combinato di allocazione e selezione: (Peso Portafoglio - Peso Benchmark) × (Rendimento Portafoglio Settore - Rendimento Benchmark Settore).
È una conseguenza matematica, non una decisione attiva separata. Positivo se il gestore sovrappesa settori che poi sovraperformano e seleziona titoli vincenti al loro interno.
Active Management Effect
La somma dei tre effetti (Allocation + Selection + Interaction) = Active Management Effect. Equivale alla differenza tra rendimento del portafoglio e rendimento del benchmark. Attribuisce l'excess return (o underperformance) alle decisioni del gestore.
Cosa Rende un Benchmark Valido?
Un benchmark deve essere: Misurabile, Investibile, Appropriato, "Posseduto" (owned), Non ambiguo, Riflettente l'attuale contesto di mercato.
Importanza per Gestori e Investitori
Per i Portfolio Manager
- Separare skill di stock picking da asset allocation.
- Valutare performance di analisti/team (es. chi ha raccomandato l'overweight su Tech?).
- Migliorare il processo decisionale con feedback quantitativo.
Per gli Investitori
- Verificare aderenza allo stile dichiarato (es. value, growth, risk-averse).
- Trasparenza: capire da dove vengono i rendimenti.
- Identificare punti di forza/debolezza del gestore (es. bravo nella selezione, debole nell'allocazione).
-
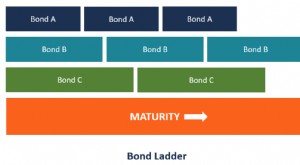
Portafoglio Obbligazionario a Scadenze Scalate (Bond Ladder): Strategia di Mitigazione del Rischio
Un portafoglio obbligazionario a scadenze scalate (laddered bond portfolio o bond ladder) è una strategia dinvestimento composta da titoli a reddito fisso con date di scadenza differenziate. Sintes
-
Pianificazione del Portafoglio: Guida Completa alle Strategie di Investimento
Articoli in Evidenza
- Analisi della Contribuzione: Capire Redditività e Gestione Costi
- Analisi del Credito (Credit Analysis): Guida Completa alla Valutazione del Rischio
- Varianza di Portafoglio: Comprendere Rischio e Diversificazione
- Analisi Quantitativa: Definizione, Metodi e Applicazioni
- Analisi Finanziaria: Guida Completa per Professionisti
- Gestione Attiva: Strategie e Funzionamento
- Effetto Carrozzone: Comprendere l'Influenza Sociale e la Conformità
- Benchmark Finanziari: Guida Completa per Valutare i Portafogli
- Ribilanciamento del portafoglio: una guida completa per gli investitori
- Comprendere l'Attribution Analysis: Valutazione Performance e Rendimenti
-
 Effetto Gennaio: Trend e Cause del Mercato Azionario
LEffetto Gennaio è noto come un aumento stagionale dei prezzi azionari durante il mese di gennaio. Laumento della domanda di azioni è spesso preceduto da un calo dei prezzi a dicembre, spesso dovuto a...
-
 Effetto Joseph: Trend vs Casualità nei Mercati Finanziari
LEffetto Joseph, che deriva il nome da un riferimento biblico, è una frase creata da Benoit Mandelbrot, matematico polacco naturalizzato francese-americano. La frase afferma che le variazioni nel temp...