
Modelli Forward Rate: Analisi e Previsione dei Tassi Futuri
Ipotesi delle Aspettative (Expectations Hypothesis)
Consideriamo un bond governativo a N anni che costa Q(t)N al tempo t e paga X al tempo t+N. Il rendimento di un bond a 1 anno è X/Q(t)1.
Un investitore può: (1) comprare un bond a 1 anno pagando Q(t)1, (2) ricevere X a fine anno, (3) reinvestire X in bond a 1 anno che scadono l'anno dopo.
Il rendimento di due bond a 1 anno in sequenza = X/Q(t)1 × X/Q(t+1)1.
Se gli investitori sono risk-neutral, il rendimento di un bond a 2 anni deve uguagliare il rendimento atteso di due bond a 1 anno in sequenza. In generale: rendimento atteso di N bond a 1 anno = rendimento di un bond a N anni.
L''E' nei denominatori rappresenta i valori attesi, poiché i prezzi futuri dei bond sono sconosciuti.
Tasso di Interesse Forward
L'ipotesi delle aspettative (nella sua forma Local Expectations Theory) permette di derivare i forward rate dalla struttura a termine dei tassi di interesse. Il forward interest rate è il tasso atteso offerto da un titolo in futuro.
Esempio: Derivazione del Forward Rate a 1 Anno tra Anno 1 e Anno 2
- Bond zero-coupon a 2 anni: rendimento 12% annuo composto → 1 $ diventa 1,2544 $ in 2 anni (1,12²)
- Bond zero-coupon a 1 anno: rendimento 9% → 1 $ diventa 1,09 $ in 1 anno
Per evitare arbitraggio: 1,09 × (1 + rforward) = 1,2544
rforward = 1,2544 / 1,09 - 1 = 15,08%
Questo è il tasso forward a 1 anno implicito dalla curva dei rendimenti attuale.
Tasso di Cambio Forward
Il forward exchange rate è il tasso di cambio per una transazione che avverrà in futuro.
Esempio: USD/GBP
- Spot: 1 £ = 1,20 $
- Tasso risk-free USA (1 anno): 5% → 1 $ diventa 1,05 $
- Tasso risk-free UK (1 anno): 3% → 1 £ diventa 1,03 £
Un trader con 1 £ può: (a) investire in UK → 1,03 £, oppure (b) convertire a 1,20 $, investire in USA → 1,26 $.
Il forward rate che elimina l'arbitraggio: 1 £ = 1,22 $ (1,26 / 1,03).
Questo forward rate (1,22) è superiore allo spot (1,20), neutralizzando il vantaggio del tasso USA più alto. La valuta con tasso più alto (USD) quota a sconto forward (forward discount), quella con tasso più basso (GBP) a premio forward.
Risorse Aggiuntive
- Coupon Rate - Interesse annuo pagato al portatore di bond.
- Interest Rate Swap - Scambio di flussi di interessi futuri tra controparti.
- Swap Rate Curve - Grafico della relazione tra swap rate e scadenze.
- USD/CAD Currency Cross - Tasso di cambio USD vs dollaro canadese.
-

Contratti Swap: Guida Completa ai Derivati di Scambio
-
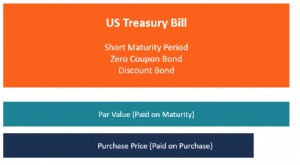
Buoni del Tesoro USA (T-Bills): Definizione, Tipologie e Funzionamento
I Buoni del Tesoro (o T-Bills in breve) sono uno strumento finanziario a breve termine emesso dal Tesoro degli Stati Uniti con periodi di scadenza che vanno da pochi giorni fino a 52 settimane (un ann
Articoli in Evidenza
- Tassi di Interesse Competitivi: Cosa Devi Sapere
- Tassi di Interesse Negativi: Spiegazione, Cause, Effetti e Storia
- Applicable Federal Rate (AFR): tassi federali USA per prestiti personali
- Tassi di Cambio Esteri: Una Guida Completa
- Comprendere i Forward Rate: Una Guida Completa
- Tassi d'Interesse Negativi: Funzionamento, Effetti ed Esempi Reali
- Capire i Tassi di Interesse: Come Vengono Determinati e Il Loro Impatto
- Capire i Tassi di Interesse: Spiegazione Semplice
- Dividend Yield: Guida Completa al Rendimento da Dividendo
- Tassi di Interesse Negativi: Spiegazione, Impatto e Implicazioni
-
 Future sui Tassi di Interesse: Definizione, Funzionamento e Investimento
I future sui tassi di interesse sono contratti future basati su strumenti finanziari fruttiferi dinteresse. Questo contratto future può essere regolato in contanti (cash-settled) o prevedere la conseg...
-
 Forward Non Consegnabili (NDF): Definizione e Funzionamento
Un forward non consegnabile (Non-Deliverable Forward - NDF) è un contratto forward o future standard, in cui, analogamente a uno swap non consegnabile (NDS), le parti concordano un regolamento tra il ...