
Strategia Martingala: Rischi, Funzionamento e Applicazioni
Punti Chiave
- Martingala: strategia investimento/scommessa (matematico francese Paul Pierre Lévy). Metodo ad alto rischio.
- Basata su teoria: aumentare allocazione nonostante valore in calo, aspettando recupero futuro.
- Nel betting: raddoppiare la puntata dopo ogni perdita.
Funzionamento con Due Esiti Equiprobabili
Trade con Esito 1 e Esito 2 (p=50%). Trader X punta $50 su Esito 1. Se perde, raddoppia a $100, poi $200, $400... finché non vince.
La vincita finale supera la somma di tutte le perdite precedenti. Differenza = puntata iniziale ($50).
Sequenze Possibili
- Vince al 1° trade: profitto $50
- Perde 1°, vince 2°: -$50 + $100 = +$50 netto
- Perde 1°-2°, vince 3°: -$50 -$100 + $200 = +$50
- Perde 1°-3°, vince 4°: -$50 -$100 -$200 + $400 = +$50
Applicazione al Mercato Azionario
I mercati non sono giochi a somma zero (zero-sum) come la roulette. La strategia va modificata.
Esempio: Trader compra $10.000 azioni a $100. Prezzo scende a $50 → compra $20.000 (prezzo medio $66.67). Scende a $25 → compra $40.000 (prezzo medio $33.33). Per strategia, esce in profitto pari a puntata iniziale ($10.000) a $38.10. Aspetta rimbalzo a $38.10 → gain $10.000.
Problema: se prezzo continua scendere, dimensioni trade esplodono. Rischio rovina elevato.
Svantaggi Critici della Martingala
- Esposizione esplode dopo pochi trade perdenti
- Rovina finanziaria se fondi esauriti prima della vincita
- Rischio sospensione negoziazioni (halt, delisting)
- Risk-reward irragionevole: puntate crescenti per profitto fisso = puntata iniziale
- Ignora costi transazione (commissioni, spread, slippage) su ogni trade
- Limiti dimensionali imposti da borse (position limits) → non raddoppi infiniti
Risorse Correlate
- Albero Decisionale (Decision Tree) – Modello esiti probabili, costi, utilità
- Teoria dei Giochi (Game Theory) – Framework decisioni con parti in conflitto/cooperazione
- Dilemma del Prigioniero – Paradosso teoria giochi (Flood & Dresher, 1950)
- Regola Probabilità Totale – Regola fondamentale statistica (probabilità condizionate/marginali)
-
La Strategia di Halloween: Un Approccio di Market Timing
La strategia di Halloween è una tecnica di market timing basata sulla tesi secondo cui i titoli azionari offrono performance migliori nel periodo compreso tra il 31 ottobre e il 1° maggio. Gli invest
-
Millennial Milionario: Guida Passo-Passo alla Libertà Finanziaria
Non molto tempo fa vivevo a casa dei miei genitori con due dollari in banca. Ero come molti miei amici Millennial – cercando semplicemente di arrivare a fine mese e iniziare la mia vita. Non sapevo nu
Articoli in Evidenza
- Fase di Accumulo degli Investimenti: Costruire Ricchezza nel Tempo
- Effetto Carrozzone: Comprendere l'Influenza Sociale e la Conformità
- Call Market: Funzionamento, Orari di Negoziazione e Determinazione del Prezzo
- Curva del Credito: Guida per Investitori
- Comprendere la Bolla Dot-Com: Cause, Impatto e Lezioni Apprese
- Dogs of the Dow: Strategia Semplice e Storicamente Efficace
- Performance dei Mercati a Ottobre: Fattori Chiave e Analisi
- Recap mercato di giugno: Ottimismo commerciale e prospettive taglio tassi Fed guidano i guadagni
- Dollaro USA e Disavanzo Commerciale: Capire la Relazione
- Carbon Trading spiegato: Guida agli schemi di scambio emissioni
-
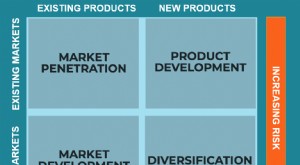 Matrice di Ansoff: Guida alla Pianificazione Strategica della Crescita
La Matrice di Ansoff, nota anche come Griglia di Espansione Prodotto/Mercato, è uno strumento utilizzato dalle aziende per analizzare e pianificare le proprie strategie di crescita. Il tasso di cresci...
-
 Strategia Beachhead (Testa di Ponte): Definizione, Vantaggi e Applicazioni
La strategia beachhead (testa di ponte) deriva dalla strategia militare di conquistare una piccola area di confine che diventa una roccaforte, da cui avanzare nel resto del territorio. In ambito busin...