
Volatility Ratio: misurare i cambiamenti di prezzo per il trading
Il volatility ratio (rapporto di volatilità) è un indicatore tecnico che misura le variazioni di prezzo di un titolo. Permette a investitori e trader di identificare pattern di prezzo ed è usato in analisi tecnica per capire la direzione attuale del movimento rispetto al giorno precedente (o altro periodo di riferimento).

Sintesi
-
Misura tecnica delle variazioni di prezzo di un titolo.
La volatilità misura la dispersione dei rendimenti; segnala il rischio (più alta = più rischio).
Solitamente tracciato come linea singola su grafico tecnico (finestra propria o overlay).
Cos'è la volatilità?
Strumento statistico per misurare la dispersione dei rendimenti di un titolo/indice. Segnale di rischio: volatilità più alta = rischio più alto. Matematicamente si usa deviazione standard o varianza dei rendimenti in periodi diversi.
Due tipi principali:
1. Volatilità realizzata (Realized Volatility)
L'effettivo range di variazione dei prezzi. Indica cosa il mercato si aspetta. Calcolata da broker opzioni o siti finanziari (es. Bloomberg), espressa in percentuale.
2. Volatilità implicita (Implied Volatility)
Basata sulla fiducia degli investitori. Si calcola come rapporto tra volatilità implicita di un'opzione e volatilità storica del titolo.
- Ratio = 1,0 → prezzo equo (fair).
- Ratio = 1,3 → opzione probabilmente sopravvalutata (+30% vs valore reale).
- Ratio = 0,5 → opzione sottovalutata (-50% vs valore reale) → occasione per compratore.
Cosa segnala il Volatility Ratio?
Tracciato come linea singola sul grafico tecnico (finestra dedicata o overlay). Trader esperti usano metodi propri per leggere pattern e segnali, combinandoli con altri setup operativi.
- Ratio alto → elevata volatilità attesa nella seduta.
- Volatilità implica potenziali sviluppi/disturbi nei pattern di prezzo.
- Alta volatilità può segnalare inversione di trend (rialzista o ribassista).
Come si calcola il Volatility Ratio?
Il metodo più comune usa la deviazione standard, ma le formule variano. Jack Schwager ("Technical Analysis") ha formalizzato il concetto. Un altro approccio comune traccia la volatilità storica.
1. Formula di Jack Schwager
VR = TTR / ATR
- VR = Volatility Ratio
- TTR (Today's True Range) = Massimo odierno − Minimo odierno, dove:
Massimo = Max(High oggi, Close ieri) − Close ieri
Minimo = Min(Low oggi, Close ieri) − Close ieri - ATR (Average True Range) = Media mobile del True Range su N periodi (solitamente 14).
2. Formula con EMA
VR = TTR / EMA
- EMA = Exponential Moving Average del prezzo.
Entrambi i metodi normalizzano il range odierno rispetto a una misura di volatilità recente, evidenziando giornate anomale.
Risorse aggiuntive
- Vertical Line Charting: rappresentazione grafica dei punti di prezzo nel tempo.
- The Winning Mindset of a Trader: psicologia del trader vincente.
- Exponential Moving Average (EMA): media mobile esponenziale, indicatore tecnico.
- Volatility Arbitrage: strategia opzioni basata su divergenza IV vs volatilità realizzata.
-
Volatility Swaps: guida completa per investitori
Lo volatility swap è un derivato finanziario il cui payoff dipende dalla volatilità realizzata dellasset sottostante. Strutturato come un forward contract (accordo per scambiare un asset a prezzo fiss
-
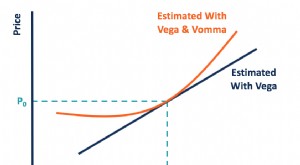
Vomma: Sensibilità della Vega alle Variazioni di Volatilità
Articoli in Evidenza
- Cash Ratio: Guida alla Liquidità a Breve Termine dell'Azienda
- Indici di Copertura (Coverage Ratio): Valutare la Capacità di Rimborso del Debito
- Current Ratio: Definizione, Calcolo e Salute Finanziaria
- Volatilità degli Utili: Rischio e Previsione Prezzi Azionari
- Equity Ratio: Comprendere la Leva Finanziaria e il Rischio
- Analisi per Indici: Guida Completa per Insight dai Bilanci
- Indici di Liquidità: Guida alla Solvibilità a Breve Termine
- Indice Operativo (Operating Ratio): Definizione, Calcolo e Importanza
- Hedge Ratio: Guida Completa alla Gestione del Rischio
- Volatilità Storica (HV): Guida Completa al Calcolo e Interpretazione
-
 Volatility Skew: guida all'asimmetria della volatilità implicita
Lo skew di volatilità (volatility skew) è uno strumento tecnico che rivela le preferenze dei fund manager: se prediligono vendere (scrivere) call option o put option. Ne influenzano la forma il sentim...
-
 Volatility Smile: il pattern a U della volatilità implicita
Lo volatility smile (sorriso di volatilità) è la rappresentazione grafica a forma di U che si ottiene tracciando le volatilità implicite (IV) di più contratti opzionali con la stessa scadenza contro i...