
Volatility Skew: guida all'asimmetria della volatilità implicita
Lo skew di volatilità (volatility skew) è uno strumento tecnico che rivela le preferenze dei fund manager: se prediligono vendere (scrivere) call option o put option. Ne influenzano la forma il sentiment degli investitori e la relazione domanda/offerta delle opzioni sul mercato.

Lo skew si calcola dalla differenza tra le volatilità implicite (IV) di opzioni in-the-money (ITM), at-the-money (ATM) e out-of-the-money (OTM) con stessa scadenza. Le variazioni relative nello skew di una serie di opzioni possono diventare strategia operativa. È anche detto vertical skew.
Rappresenta graficamente una caratteristica dei contratti opzionali: anche con strike e scadenza simili, opzioni diverse possono avere IV diverse.
Sintesi
-
Indica se i fund manager preferiscono scrivere call o put.
Basato sulla volatilità implicita (IV), previsione degli investitori sulla volatilità futura.
Due tipi principali: forward skew (inclinato avanti) e reverse skew (inclinato indietro).
Cos'è la Volatilità Implicita (IV)?
Grado di volatilità del prezzo di un titolo atteso dagli investitori. Previsione usata come metrica decisionale e proxy del rischio di mercato.
- Mercato bearish → IV sale (attese di ribasso).
- Mercato bullish → IV scende (attese di rialzo).
Come funziona lo Volatility Skew?
Nei modelli classici di pricing (es. Black-Scholes), opzioni con stesso sottostante e scadenza dovrebbero avere IV identica indipendentemente dallo strike. Nella pratica (dagli anni '80), i trader osservarono che quando lo strike era "sottovalutato", gli investitori erano disposti a sovrapagare per protezione sul ribasso (put), attribuendo più volatilità ai movimenti al ribasso.
Nei mercati azionari, i money manager preferiscono solitamente scrivere call** (incassare premio, vista neutra/ribassista) piuttosto che put. Questo spostamento della domanda dallo strike ATM crea lo skew.
Graficamente:
- Volatility Smile: curva simmetrica a U (IV alta per ITM e OTM, bassa per ATM).
- Volatility Smirk: curva asimmetrica, sbilanciata da un lato.
Reverse Skew (Skew inverso)
Quando l'IV è più alta sugli strike bassi** (put OTM), si ha reverse skew. Tipico di opzioni long-term o su indici. Avviene quando gli investitori comprano put per copertura, percependo rischi di mercato (paura di crash).
Forward Skew (Skew diretto)
Quando l'IV sale sugli strike alti** (call OTM), si ha forward skew. Tipico del mercato delle commodity (agricoli, petrolio), dove squilibri domanda/offerta spingono i prezzi rapidamente in una direzione.
Risorse aggiuntive
- Market Breadth: indicatori tecnici su ampiezza del mercato (avanzate/declini).
- Strike Price: prezzo di esercizio dell'opzione.
- Volatility Arbitrage: strategia su divergenza IV vs volatilità realizzata.
- Options: Calls and Puts: basi dei contratti opzionali.
-
Capire le Criptovalute: Guida per Principianti alla Valuta Digitale
La criptovaluta è un tipo di valuta digitale progettata per fungere da mezzo di scambio. Le criptovalute sono diventate popolari nellultimo decennio, in particolare con Bitcoin che è diventato la valu
-
Indice di Volatilità (VIX): Capire il Sentiment di Mercato e la Paura degli Investitori
Gli investitori sono spesso diffidenti verso la volatilità di mercato, specialmente gli swing selvaggi sperimentati durante la crisi finanziaria del 2008 e durante la pandemia di COVID-19. È naturale
Articoli in Evidenza
- PC Banking: Guida Completa a Sicurezza e Funzioni dell'Home Banking
- IRA CD: Risparmi Pensionistici Sicuri con Assicurazione FDIC
- Capire il DU: La Vostra Approvazione Mutuo Spiegata
- Volatilità degli Utili: Rischio e Previsione Prezzi Azionari
- VXN Index: La Volatilità Implicita del Nasdaq-100 Spiegata
- Volatilità Storica (HV): Guida Completa al Calcolo e Interpretazione
- Volatilità Implicita (IV): Guida Completa per il Trading di Opzioni
- VIX spiegato: l'indice di volatilità del mercato azionario
- Finanza Decentralizzata (DeFi): panoramica completa
- Comprendere la Volatilità: Indicatore Chiave del Rischio in Finanza
-
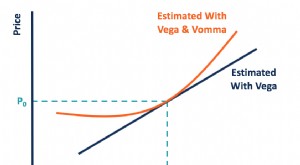 Vomma: Sensibilità della Vega alle Variazioni di Volatilità
-
 Capire il VIX: guida completa alla volatilità di mercato
Le azioni sono volatili. Questo è compreso dalla maggior parte degli investitori, ma cosè esattamente la volatilità e come viene misurata per il mercato nel suo complesso? Potresti aver visto riferime...