
Investire per i Millennial: Costruire un Portafoglio Diversificato a Basso Costo
Questo post contiene riferimenti ai nostri inserzionisti e potremmo ricevere compensazione se clicchi sui link. Scopri di più qui.
Millennial Money Snapshot: Non fidarti di Wall Street o compra fondi/ETF di settore "trendy" – costruisci un portafoglio basato su fondi indicizzati di mercato a basso expense ratio diviso 60% azioni (20% large cap, 20% small cap, 10% REIT, 10% azioni internazionali) e 40% obbligazioni. Nel complesso un portafoglio diversificato, ma probabilmente troppo conservativo per la maggior parte degli investitori Millennial con orizzonte a lungo termine.
Se sei nuovo agli investimenti e vuoi una breve introduzione sul perché dovresti scegliere una strategia d'investimento semplice, ci sono pochi libri migliori di The Coffeehouse Investor: How to Build Wealth, Ignore Wall Street, and Get On with Your Life di Bill Schultheis. È una guida facile da leggere su come impostare un portafoglio d'investimento che richiede pochissima manutenzione e che, basandosi sulla performance storica, otterrà solidi rendimenti d'investimento su un orizzonte temporale lungo. Il suo approccio si basa su diversificazione, mitigazione del rischio e risparmio costante del più possibile nel tuo portafoglio per massimizzare i rendimenti a lungo termine.
Anche se l'autore era precedentemente un broker presso Smith Barney, in The Coffeehouse Investor passa molto tempo a parlare di come la maggior parte degli investitori dovrebbe semplicemente ignorare l'istituzione di Wall Street, che ritiene sia per lo più una grande macchina di marketing che cerca di vendere agli investitori nuovi prodotti d'investimento "trendy" e la fantasia che qualsiasi investitore possa battere il mercato azionario. Ma in realtà è effettivamente molto difficile non solo per un investitore medio battere il mercato, ma anche i professionisti quasi mai riescono a battere il mercato costantemente nel tempo.
L'autore condivide che "Solo il 14% di tutti i fondi comuni gestiti batte la media del mercato azionario in ciascuno degli ultimi periodi di tre, dieci e quindici anni" e il numero è probabilmente ancora più basso quando togli tutte le commissioni e la responsabilità fiscale nello stesso periodo (p. 42). Ci sono anche ottimi dati in questo libro dove mostra come su qualsiasi periodo di 10 anni negli ultimi 100 anni, se avessi investito in un fondo indicizzato che replica la maggior parte del mercato azionario statunitense, avresti generato un rendimento positivo. Un esempio di fondo che replica la performance del mercato azionario USA è il Vanguard Total Stock Market Index Fund.
Il Portafoglio "Lazy" Coffeehouse
In questo libro Bill Schultheis presenta un piano d'investimento semplice basato sull'instaurazione di un portafoglio di fondi indicizzati a basso costo che, basandosi sulla performance storica, genererà rendimenti positivi su un lungo periodo (10+ anni). Nel 1999, prima dello scoppio della bolla dot-com, Bill sviluppò quello che ora è noto come l'approccio Coffeehouse "Lazy Portfolio". Durante lo scoppio della bolla dot-com, il portafoglio di Bill, che aveva una composizione 60% azioni / 40% obbligazioni, ha effettivamente battuto l'S&P 500 del 15% nel periodo di tre anni 2000-2002 (non una piccola impresa).
Un approccio d'investimento probabilmente piuttosto conservativo, la performance storica del portafoglio Coffeehouse è stata forte nel tempo, generando 5%+ negli ultimi 10 anni, ma rimane comunque inferiore rispetto all'investimento in un fondo indicizzato total stock market o S&P 500 che replica quegli indici di mercato. Negli ultimi 10 anni (al 4/9/15) un portafoglio con il mix di fondi Coffeehouse evidenziato sotto avrebbe reso una media del 5,57% annuo, che è inferiore al 7,06% di rendimenti annui dell'S&P 500. Ecco un esempio del portafoglio Coffeehouse composto da fondi indicizzati Vanguard diversificati a basso costo (con l'allocazione percentuale raccomandata da Bill):
- 40% Vanguard Total Bond Market Index Fund
- 10% Vanguard 500 Index Fund
- 10% Vanguard Total International Stock Index Fund
- 10% Vanguard Value Index Fund
- 10% Vanguard Small Cap Index Fund
- 10% Vanguard Small Cap Value Index Fund
- 10% Vanguard REIT Index Fund
A mio parere l'approccio The Coffeehouse Investor è troppo conservativo per l'investitore Millennial medio. Come investitore di 30 anni ho il 90% dei miei investimenti a lungo termine in azioni, che è di gran lunga superiore al 60% del portafoglio di Bill. Mentre mi sto assumendo più rischio, posso ancora dormire sonni tranquilli sapendo che sull'orizzonte lungo il mio portafoglio avrà probabilmente più volatilità, ma avrà rendimenti maggiori (che possono comporre in rendimenti ancora maggiori). Attualmente ho parte del mio portafoglio in fondi indicizzati a basso costo come il Vanguard Total Stock Market Index Fund (VTSAX) che ha un expense ratio molto basso di 5$ per ogni 10.000$ investiti (così posso tenere più dei miei soldi!). Negli ultimi 10 anni il fondo indicizzato di mercato azionario Vanguard ha generato rendimenti annui dell'8,33% (e ricorda che questo fu durante il periodo che includeva la Grande Recessione dove la maggior parte dei portafogli crollò del 30%+).
Un altro punto forte del libro per me fu il suo capitolo sull'inflazione, che essenzialmente erode i tuoi risparmi nel tempo, ma può essere battuta con essenzialmente qualsiasi solido approccio d'investimento a lungo termine. È un fatto semplice che le cose che compri oggi costeranno più soldi in futuro e in alcuni casi molti più soldi. Quindi quando risparmi soldi in un conto risparmio (che negli ultimi anni ha avuto rendimenti inferiori all'1%) in realtà stai perdendo soldi sui tuoi soldi nel tempo. L'unico modo per battere davvero l'inflazione sul lungo periodo è investire i tuoi soldi. Per me personalmente tengo solo 3 mesi di spese di vita in un conto risparmio Ally ad alto interesse perché il mio lavoro è sicuro e metto il resto nel mercato e lo lascio lavorare per me nel tempo.
Bill sostiene di guardare il tuo portafoglio una (forse due) volte l'anno e ribilanciare per matchare la tua asset allocation desiderata (mix azioni/obbligazioni). Personalmente, poiché uso Mint.com e altre app di finanza personale, vedo la performance del mio portafoglio almeno settimanalmente, ma mi assicuro di non toccare il capitale del mio investimento a meno che non stia ribilanciando alla mia allocazione desiderata.
Dati Chiave
- "Il 42% dei milionari negli Stati Uniti fa meno di una transazione all'anno nei loro portafogli d'investimento" (pagina 7)
- "La media del mercato azionario sovraperforma costantemente il 75-85% di tutti i fondi comuni gestiti" (pagina 57)
- "Dal 1978 al 2007, un investimento di 10.000$ nel mercato azionario medio sarebbe cresciuto, con dividendi reinvestiti, a 386.140$." (pagina 76)
Conclusione:
Non ci sono grandi segreti in questo libro, ma l'approccio d'investimento di buon senso è in linea con la filosofia Millennial Money di lasciare che i tuoi soldi facciano il lavoro di costruire ricchezza mentre sei fuori a vivere una vita insanamente fantastica. Mentre l'approccio complessivo evidenziato in The Coffeehouse Investor potrebbe essere troppo conservativo per la maggior parte dei Millennial finché non raggiungono i 40+ anni, questo vale decisamente la pena di essere letto per il nuovo investitore che cerca un approccio d'investimento a basso costo di buon senso (con i dati per supportarlo).
Se ti è piaciuta questa recensione, considera di condividerla e commentare qui sotto.
Seguimi anche sull'account Twitter Millennial Money, dove pubblico consigli quotidiani di finanza personale e investimento.
-
Capire l'S&P 500: principali titoli e performance storica
Lindice Standard & Poors 500, o S&P 500, è una raccolta di circa 500 delle maggiori società quotate pubblicamente negli USA. È un nome ironico per una delle migliori raccolte di azioni al mondo, c
-
Fondi indicizzati vs fondi comuni: confronto completo
I nuovi investitori vogliono spesso sapere la differenza tra fondi indicizzati e fondi comuni. La cosa è che a volte i fondi indicizzati sono fondi comuni e a volte i fondi comuni sono fondi indicizza
Articoli in Evidenza
- Information Ratio: Guida per Valutare i Gestori di Fondi
- Fondi avvoltoio: investimenti ad alto rischio e alto rendimento
- Purchasing Managers Index (PMI): l'indice che anticipa l'economia
- Capire i Prospetti dei Fondi Comuni: Guida per Investitori
- I 11 migliori fondi a indici per investire per la crescita a lungo termine
- Fondi Indici Oro: Vantaggi e Rischi per gli Investitori
- Fondo Indice NASDAQ: Guida Completa per Investitori
- Enhanced Indexing: Rischi e Limiti della Gestione "Quasi Passiva"
- Fondi Indice Potenziati (Enhanced Index): Guida Completa per l'Investitore
- Fondi Indicizzati: Guida Completa all'Investimento a Basso Costo
-
 Indice Price-Weighted: Come Funziona, Calcolo ed Esempi
-
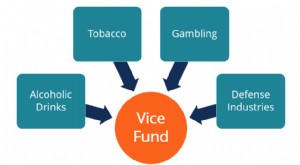 Vice Fund: investire in settori controversi
Il Vice Fund, gestito da USA Mutuals, è un fondo comune di investimento che concentra i propri asset in quattro settori spesso considerati viziosi: bevande alcoliche, tabacco, gioco dazzardo e industr...