
Strategie d'Investimento: Bilanciare Fondi Indicizzati e Azioni Individuali
Una discussione sulle finanze personali può essere un affare educato e congeniale. Pochi vengono alle mani per assicurazioni o budget. Ma alcuni argomenti infiammano le passioni finanziarie, e uno di questi è l'investimento. Il collega di GRS William Cowie lo incontrò un paio di settimane fa quando sostenne l'investimento in azioni individuali in certe situazioni. Pensai di condividere alcuni miei pensieri, dato che 1) William citò il successo che ha avuto con una newsletter di The Motley Fool (il mio datore di lavoro da 15+ anni), e 2) il mio stesso portafoglio ha grandi posizioni in fondi indicizzati ma anche alcuni fondi a gestione attiva e azioni individuali.
È un argomento enorme, con abbastanza libri scritti sull'argomento da creare un'intera parete di libri. Ma per il post di oggi, metterò in discussione uno dei principali argomenti contro le azioni individuali, poi concluderò con alcuni pensieri finali. E poiché i miei post sono tradizionalmente cosparsi di foto di gatti, includo questo bel gatto "pace" come ispirazione.

Le Persone Non Sono Fondi a Gestione Attiva
Le prove sono chiare: la maggior parte dei fondi a gestione attiva sottoperformano fondi indicizzati investiti in modo simile. Il rapporto Standard & Poor's Index vs. Active (SPIVA) di metà 2014 dice che più del 70% dei fondi a gestione attiva ha perso contro i rispettivi benchmark nei precedenti cinque anni. I sostenitori dei fondi indicizzati hanno molte prove concrete per alimentare i loro pom-pom.
Questo porta alcuni a sostenere che se i gestori di fondi di Wall Street in ghingheri non riescono a battere un fondo indicizzato, allora la media Josephine non ha possibilità. Tuttavia, i gestori di fondi devono superare ostacoli che gli investitori individuali non hanno.
Prima di tutto, le società di fondi prendono denaro dal vostro conto per pagare la gestione dell'azienda e l'acquisto di pantaloni firmati. Le commissioni addebitate dai fondi indicizzati sono molto più basse di quelle dei fondi a gestione attiva, il che dà al primo gruppo un vantaggio iniziale, per così dire. Secondo il rapporto SPIVA, l'indice S&P 1500 (una misura più completa del mercato azionario statunitense rispetto all'S&P 500) ha guadagnato un 19,18% annualizzato nei cinque anni terminati il 30 giugno 2014; il fondo a gestione attiva medio ha fatto il 17,95% — una differenza dell'1,23%. Non per coincidenza, questo è più o meno il rapporto di spesa medio del fondo — ovvero la percentuale del valore del vostro conto che la società di fondi estrae. In altre parole, i costi più alti sono uno dei motivi per cui i fondi attivi rimangono indietro rispetto ai fondi indicizzati.
Gli investitori in azioni individuali, d'altra parte, pagano solo commissioni, che generalmente sono 10$ a operazione o meno. Se quegli azionisti sono veri investitori buy-and-hold — che è il modo giusto di farlo — questa è l'unica spesa che pagheranno per possedere un'azione per gli anni a venire. Per essere giusti, gli investitori che si abbonano a servizi di ricerca dovrebbero considerare anche quei costi. Ma le spese annuali per gli investitori in azioni individuali non dovrebbero essere da nessuna parte vicino all'1%.
Inoltre, i gestori di fondi devono gestire il flusso di denaro dentro e fuori dal fondo, che potrebbe costringerli a investire in modi che preferirebbero non fare. Per esempio, quando il mercato crolla, gli investitori del fondo collettivamente ritirano più denaro di quanto ne mettano. Questo può costringere i gestori a vendere azioni dopo che i prezzi sono già crollati, anche se preferirebbero comprare quando le azioni sono giù. Dall'altro lato, quando il mercato o un particolare fondo va bene, i soldi affluiscono, e il gestore è costretto a investire il denaro dopo che i prezzi sono già saliti. Man mano che un fondo diventa più grande, il suo menu di potenziali acquisti si restringe; non può più investire in aziende più piccole perché acquistare una quota significativa potrebbe far salire il prezzo.
Gli investitori individuali non hanno queste preoccupazioni. Possono investire in aziende piccole e grandi allo stesso modo, e comprare, vendere o tenere in base alle proprie circostanze e scelte. Non sono costretti a vendere perché gli altri sono nel panico.
Questi vantaggi che gli individui hanno sui gestori di fondi portano a rendimenti che battono il mercato? La ricerca non è estesa come la letteratura "indici vs fondi attivi" — e gran parte è datata, coinvolge solo pochi anni di investimenti, e/o si basa su dati da borse estere. Ma conosco abbastanza persone che hanno ottenuto rendimenti superiori al benchmark per sapere che è possibile.
Indicizzazione e Scelta di Azioni, Vivere in Armonia
C'è molto altro da dire su questo; ma per ora, lasciatemi passare questi tre pensieri.
1. I fondi indicizzati sono la scelta giusta per la maggior parte del denaro della maggior parte degli investitori. Anche Warren Buffett, uno dei più grandi investitori di tutti i tempi, è d'accordo. Nella lettera annuale 2013 agli azionisti di Berkshire Hathaway, rivelò le istruzioni nel suo testamento per i soldi che sua moglie erediterà. "Il mio consiglio al fiduciario," scrisse, "non potrebbe essere più semplice: Metti il 10% del denaro in obbligazioni governative a breve termine e il 90% in un fondo indicizzato S&P 500 a costo molto basso. (Suggerisco Vanguard.)"
2. Non è una decisione o/oppure. Anche alcuni dei più ardenti sostenitori dell'investimento indicizzato sono ok con le persone che hanno dal 5% al 10% dei loro portafogli in azioni individuali. Una di quelle persone è Bill Schultheis, autore di "The Coffeehouse Investor" (uno dei miei preferiti di sempre). Scrisse: "Da qualche parte tra i milioni e milioni di stock picker potresti essere il prossimo Warren Buffett. Ma non sono sicuro che valga la pena rischiare l'intero portafoglio per scoprire che non lo sei."
Molte persone note per la loro difesa dell'indicizzazione possiedono alcune azioni individuali di lato. Cavolo, persino Vanguard — l'azienda più nota per aver fatto avanzare la causa dei fondi indicizzati — offre fondi a gestione attiva da decenni. L'anno scorso pubblicarono "The Case for Vanguard Active Management" e lanciarono il loro Global Minimum Volatility Fund non-indicizzato. Se Vanguard può essere d'accordo con un investitore che ha sia strategie attive che di indicizzazione in un portafoglio, allora è probabilmente ok.
3. Tenete il punteggio. Comunque investiate, valutate le vostre scelte annualmente. I vostri fondi a gestione attiva stanno tenendo il passo? Avete i migliori fondi indicizzati? Se avete un consulente finanziario, come sta andando? Se state scegliendo azioni, come state andando? Se non siete sicuri di come fare tutto questo, non temete. Sarà l'argomento di uno dei miei primi post del 2015. Ma battere un fondo indicizzato non è una cosa facile da fare, quindi è importante sapere prima piuttosto che dopo se le vostre incursioni nella gestione attiva stanno pagando.
-

Inflazione e fondi di emergenza: Come proteggere le tue finanze
Hai bisogno di una certa protezione per quando i costi della vita salgono. Punti chiave Linflazione può fare disastri sul tuo budget e spingerti nel debito. È bene avere risparmi in cui attingere pe
-

Dimensione del fondo di emergenza: di quanto hai davvero bisogno?
Il tuo fondo di emergenza può proteggerti da calamità finanziarie, ma quanti soldi devi risparmiare? Fonte immagine: Getty Images. Quattro adulti su dieci in America non potrebbero coprire unemergenz
Articoli in Evidenza
- Fondi di Dotazione (Endowment Fund): Guida per Istituzioni e Donatori
- Dimensione del Fondo di Emergenza: Quanto Ne Hai Davvero Bisogno?
- ETF vs Hedge Fund: Differenze e Opzioni d'Investimento
- ETF vs Fondi Comuni: Guida Completa per Investitori
- Target-Date Funds: Sono l'Investimento Pensionistico Giusto per Voi?
- I Fondi Indice Fanno per Te? Potenziali Svantaggi e Alternative
- Fondi Comuni: 3 Fatti Sorprendenti che Ogni Investitore Dovrebbe Conoscere
- Fund of Funds (FOF): Guida all'Investimento Multi-Manager
- Fondi Crescita: Investire in Aziende ad Alta Crescita
- Fondi Ibridi: Guida Completa agli Investimenti Bilanciati
-
 Fondi con Migliori Performance nel 2019: Battere il Mercato
Nel febbraio 2018, SEBI ha introdotto una regolamentazione in cui è entrato in vigore il TRI (Total Return Index). In questo processo, i dividendi sono stati inclusi come parte dei rendimenti totali p...
-
 Scegliere i fondi comuni giusti in India: guida completa
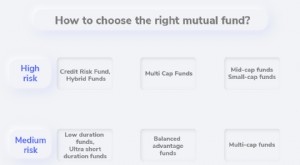
La selezione di un fondo comune può basarsi su vari parametri come aspettative di rendimento, tolleranza al rischio, orizzonte dinvestimento, ecc. da parte dellinvestitore. Lasset può essere mappato s...