
Conti money market: guida ai conti di risparmio ad alto rendimento
Quando si parla di risparmio, molte persone conoscono i conti deposito o i conti di risparmio tradizionali. Una soluzione meno conosciuta è il conto money market, un prodotto ibrido che unisce caratteristiche del risparmio e del conto corrente.
Cos’è un conto money market
Un conto money market, spesso abbreviato in MMA, è un conto offerto da banche o istituti simili. Di norma garantisce:
- interessi sul saldo;
- possibilità di emettere assegni;
- accesso tramite bancomat o sportello;
- tutela fino ai limiti previsti dai fondi di garanzia.
È quindi una via di mezzo tra un conto di risparmio e un conto corrente.
Differenze con un conto di risparmio tradizionale
La differenza principale riguarda gli interessi e le funzionalità. Spesso i conti money market offrono rendimenti leggermente superiori perché la banca può investire parte dei fondi in strumenti a basso rischio.
Inoltre, consentono operazioni più simili a quelle di un conto corrente, come assegni o bonifici limitati.
Limiti e condizioni
Molti conti money market possono prevedere:
- un deposito minimo iniziale;
- un saldo minimo da mantenere;
- commissioni se scendi sotto la soglia richiesta;
- limiti mensili su alcune operazioni.
È importante leggere sempre il foglio informativo e confrontare condizioni diverse.
Contro di un money market
- Possono esserci commissioni di gestione.
- I rendimenti possono variare.
- Non sempre sono adatti a chi fa molte operazioni.
- Se prevedi prelievi frequenti, un conto online ad alto rendimento potrebbe essere più pratico.
Money market fund: attenzione alla differenza
Un conto money market non va confuso con un money market fund. Il primo è generalmente un prodotto bancario tutelato; il secondo è un fondo di investimento e non gode delle stesse garanzie.
I money market fund possono essere utilizzati per parcheggiare liquidità in attesa di investimenti, ma comportano rischi diversi.
Come scegliere
Prima di aprire un conto money market, confronta:
- rendimento netto;
- costi;
- saldo minimo;
- operazioni incluse;
- tutele previste;
- liquidità.
Conclusione
Il conto money market può essere utile se vuoi ottenere un rendimento sulla liquidità mantenendo una certa flessibilità. Tuttavia, non è sempre la scelta migliore: valuta attentamente condizioni, costi e obiettivi di risparmio.
-
Capire il Mercato Azionario: Caratteristiche Chiave e Borse Principali
Il mercato azionario USA comprende borse come NYSE e NASDAQ e organizzazioni auto-regolamentate come Pink Sheets, dove negoziano società minori over-the-counter. NYSE ha acquisito American Stock Excha
-
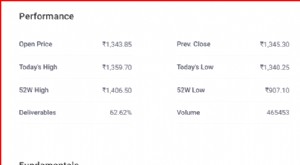
Le Top 25 Aziende Indiane per Valore di Mercato (Aprile 2019)
Il valore di mercato, o capitalizzazione di mercato, rappresenta il valore totale delle azioni di una società. Si calcola moltiplicando le azioni in circolazione per il prezzo corrente del titolo. Ec
Articoli in Evidenza
- Conti di Risparmio Sanitario (HSA): Guida per Principianti a Risparmi e Vantaggi
- Coronavirus e contanti: il denaro cartaceo sta diventando obsoleto?
- Calcola il Tuo Tasso di Risparmio: Guida Semplice alla Salute Finanziaria
- Creare un budget: guida passo passo al controllo finanziario
- Organizzare Feste a Budget Controllato: Consigli per Celebrazioni Economiche
- Migliori Conti Deposito: Proteggi il Tuo Futuro Finanziario in un Contesto di Tassi Bassi
- Cassetta di Sicurezza: Cosa Conservare e Cosa Lasciare a Casa
- Capire i Rendimenti dei Treasury: Un Indicatore Economico Chiave
- Sollievo mutui coronavirus: opzioni e programmi di assistenza
- Conti Risparmio Citizens Bank: Tassi e Alternative (2024)
-
 AI e Sicurezza Cloud: Proteggere il Tuo Business nel 2024
Il 2018 è stato un grande anno per lintelligenza artificiale (AI). Il governo UK da solo sta finanziando 70 progetti nazionali con lobiettivo di lanciare auto a guida autonoma su strada entro il 2021....
-
 9 città destinate a diventare inaccessibili entro il 2027: analisi immobiliare
Tenere docchio i trend immobiliari locali è spesso indicato come una delle mosse più intelligenti per i proprietari di casa. Per i pensionati, o per chi si avvicina alla pensione, trasferirsi signific...