
Rendite Vitalizie: Guida Completa per il Reddito da Pensione
Se sei in pensione o ti stai avvicinando a questa fase, potresti considerare una rendita vitalizia come fonte di reddito pensionistico. Prima di analizzare tutti gli aspetti delle rendite — una premessa importante: Wealthsimple non è autorizzata per le assicurazioni e non offre rendite vitalizie. Detto questo, ecco alcune informazioni utili se stai valutando l'acquisto di una rendita.
Cos'è una Rendita Vitalizia?
In termini semplici: una rendita vitalizia è un contratto tra te e una compagnia assicurativa che obbliga l'assicuratore a effettuare pagamenti a te, immediatamente o in futuro. Acquisti una rendita effettuando un pagamento unico o una serie di versamenti nel tempo. È un'opzione per finanziare la tua pensione se desideri contare su un flusso di reddito costante.
Tipi di Rendite Vitalizie
Esistono diversi tipi di rendite tra cui scegliere, tra cui: rendite fisse, rendite variabili e rendite indicizzate. Ecco cosa significano effettivamente ciascuna di esse.
Rendite fisse garantiscono che il tuo assicuratore ti pagherà, in qualità di acquirente, un tasso di interesse fisso e garantito sui tuoi contributi per un periodo di tempo concordato.
Rendite variabili cambiano valore a seconda della performance degli investimenti (spesso fondi comuni). A differenza delle rendite fisse, quelle variabili non offrono un rendimento specifico o garantito.
Rendite indicizzate dipendono dalla performance di un indice, come l'S&P 500, offrendo la possibilità di crescita degli investimenti. Le rendite indicizzate offrono un rendimento minimo garantito, motivo per cui alcuni le considerano vantaggiose rispetto agli investimenti tradizionali.
Come vedi, esistono molti tipi di rendite. La scelta migliore è valutare quale sia più adatta a te — tenendo conto del rischio d'investimento, delle tue esigenze e di regole fastidiose come le penali per prelievo anticipato.
Pro e Contro delle Rendite Vitalizie
Pensi che una rendita sia la scelta giusta per te? Come per tutto, è meglio esaminare vantaggi e svantaggi prima di decidere.
Vantaggi delle rendite
Hai già raggiunto il limite del tuo RRSP? Le rendite possono offrire ulteriori modalità di risparmio pensionistico con vantaggi fiscali.
Puoi accantonare una somma maggiore e differire il pagamento delle tasse. Non esiste un limite annuale di contribuzione per una rendita.
Le rendite sono fiscalmente differite — non paghi tasse sul denaro mentre si trova nella rendita. Paghi le tasse solo quando prelevi il denaro.
Svantaggi delle rendite
Illiquidità. Punto. Il tuo denaro è bloccato e non puoi accedervi.
Pagherai commissioni sulle rendite perché sono un prodotto assicurativo.
Puoi aggiungere un rider, che può includere disposizioni per reddito, eredità o assistenza a lungo termine, come la tutela dei beneficiari alla tua morte — ma costerà di più.
Sono valide solo quanto la compagnia assicurativa che le fornisce. Non c'è garanzia che la rendita ci sarà per te. Se la compagnia fallisce? Addio rendita.
Puoi ancora perdere denaro, e con gli attuali tassi d'interesse bassi, ti esponi al rischio d'inflazione.
I tuoi eredi ereditano la tua base di costo e potrebbero pagare le tasse alla loro aliquota ordinaria.
Come Funziona una Rendita Vitalizia?
Costruire una rendita è un po' come andare a un buffet. Puoi comporre il tuo "piatto" in base ai tuoi gusti e alla tua situazione personale. Se sei alla ricerca di una rendita, ecco alcuni aspetti da considerare.
Valuta i Premi
Premio unico o premi multipli? Cosa funziona meglio per le tue esigenze? Preferisci pagare la rendita in un'unica soluzione o effettuare una serie di pagamenti nel corso di anni? Puoi versare mensilmente, trimestralmente, annualmente o in un'unica soluzione.
Scegli il Tipo di Rendita
Quando i professionisti parlano di rendite, emergono tipicamente due tipi: immediate e differite.
Rendite immediate ti pagano un reddito subito (o quasi). Ricordi l'opzione del premio unico? Qui entra in gioco. Effettui un pagamento unico alla compagnia assicurativa e inizi a ricevere reddito dopo un periodo di rendita dall'acquisto. La tempistica dipende dalla compagnia. Generalmente puoi iniziare a ricevere pagamenti da 30 giorni a un anno dopo il primo versamento. Le rendite immediate sono molto popolari tra i pensionati — capisci perché? Ricevi pagamenti abbastanza rapidamente.
Rendite differite offrono risparmio con vantaggi fiscali e reddito vitalizio. Qual è il vantaggio di una rendita differita? La tua rendita matura interessi durante quel periodo e puoi aumentare il tuo reddito futuro. Con una rendita differita, inizi a ricevere pagamenti anni o decenni in futuro. I tuoi premi crescono con tassazione differita all'interno della rendita. In altre parole, è come piantare una piantina per far crescere un acero negli anni a venire.
Molte persone usano le rendite differite per integrare i conti pensionistici individuali e i piani pensionistici aziendali. (C'è un buon motivo — continua a leggere!)
Altri Tipi di Investimento per la Pensione
Non sei convinto che le rendite siano la scelta migliore? Comprensibile. Esaminiamo alcune alternative.
Conti Pensionistici
I conti pensionistici non possono mancare nell'elenco. Sono un'ottima opzione se ne hai già accesso tramite il lavoro (es. RRSP di gruppo) e stai ancora lavorando. Puoi scoprire di più sui vari tipi di conto.
Se non hai mai impostato il tuo conto pensionistico, probabilmente stai lasciando soldi sul tavolo. Molte aziende offrono una percentuale su quanto investi tu.
Verifica con l'ufficio risorse umane della tua azienda se hai un piano pensionistico. Poi, non perdere tempo. Iscriviti così l'azienda contribuirà anche lei.
Robo-advisor
Un robo-advisor è un servizio che usa software altamente specializzato per svolgere il lavoro di wealth manager o consulenti d'investimento — persone che decidono in cosa investire e poi gestiscono quegli investimenti nel tempo.
I robo-advisor ti fanno solitamente alcune domande per determinare la tua propensione al rischio, che sarà probabilmente bassa se ti stai avvicinando alla pensione. Attraverso algoritmi proprietari, distribuiscono il tuo denaro in investimenti appropriati, apportando aggiustamenti man mano che la tua situazione e il mercato cambiano.
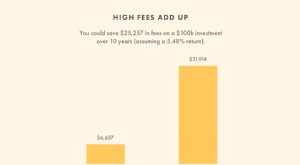
Quando apri un conto con un robo-advisor, in genere paghi commissioni inferiori all'1% rispetto a un consulente d'investimento professionale. Possono applicare commissioni più basse perché generalmente non hanno filiali fisiche come la maggior parte delle istituzioni finanziarie e automatizzano gran parte del lavoro manuale. Una commissione dell'1% su tutti i tuoi risparmi pensionistici può diventare una somma considerevole, quindi è molto saggio cercare alternative a basso costo come un robo-advisor, se adatto alle tue esigenze.
Obbligazioni a Scadenza Scalare (Bond Ladder)
Hai mai sentito parlare di "bond ladder"? È un modo per sfruttare obbligazioni con scadenze diverse. Ecco un esempio:
Supponiamo che tu voglia investire 30.000 €.
Acquisti tre obbligazioni ciascuna con valore nominale di 10.000 €.
Oppure — acquisti 10 obbligazioni con valore nominale di 3.000 €.
Le obbligazioni scadono in momenti diversi. La prima scade tra un anno, la successiva l'anno dopo, e così via. Puoi distribuirle su 10 anni.
È un modo potenzialmente a basso rischio per ottenere un rendimento sui tuoi risparmi pensionistici.
Fondi Indicizzati
Sei nervoso all'idea di investire in un fondo che replica il mercato? (Significa che il tuo denaro può anche scendere con il mercato.) Tuttavia, i fondi indicizzati sono economici e generalmente si riprendono con il mercato poiché lo replicano. ETF popolari come Vanguard Index 500 (VFINX) o un ETF come SPDR S&P 500 ETF (SPY) sono opzioni.
Decidere se le Rendite Sono Giuste per Te
Se ti stai grattando la testa chiedendoti quale opzione sia migliore, considera quanto segue:
La tua tolleranza al rischio
Il tuo orizzonte temporale
Se vuoi che i tuoi beneficiari ne traggano vantaggio
Le tue altre esigenze o obiettivi (preferiresti iniziare un fondo per i nipoti?)
Indipendentemente dalla tua decisione, non prenderla alla leggera. Scegliere una rendita è una decisione importante, quindi assicurati che sia quella giusta per te e parla con un professionista che offre rendite prima di tirare fuori il portafoglio.
-

Assicurazione Invalidità: Guida Completa a Coperture e Opzioni
Hai bisogno di unassicurazione invalidità? Sì, decisamente! Ma capire di cosa hai bisogno può essere confuso. E per alcuni, il datore di lavoro offre già qualcosa: serve altro? (Suggerimento: probabil
-

Conversational Commerce: Guida Completa per le Aziende
Da tempo viviamo in uneconomia di prodotto dove i brand competono per offrire i migliori prodotti ai prezzi più bassi. Quella gara non è facile: Amazon ha già quasi metà del market share ecommerce USA
Articoli in Evidenza
- Analisi Costi-Benefici: Guida Completa per Leader Aziendali
- Riconoscimento Ricavi: Guida Completa allo Standard ASC 606
- Pianificazione Finanziaria Completa: Guida Pratica per Costruire Ricchezza
- Investimenti ESG: Guida Completa a Fattori Ambientali, Sociali e di Governance
- Opzioni Put Spiegate: Guida per Principianti a Protezione degli Investimenti
- Annuity Variabili: Vantaggi, Rischi e Come Valutarle
- Annuity Fisse vs Variabili: Confronto Completo per la Tua Pensione
- Private Annuity (Annuity Privata): Guida al Trasferimento Patrimoniale
- Blockchain Spiegata: Guida Semplice per Capire la Tecnologia
- Capire le Stablecoin Crypto: Guida Completa
-
 Rendite Vitalizie Spiegate: Garantisci il Tuo Reddito Pensionistico
Molte persone hanno familiarità con conti di risparmio, 401(k) e altri tipi di pianificazione pensionistica — tuttavia, se chiedi loro cosè una rendita vitalizia, probabilmente otterrai qualche scroll...
-
 ETF Spiegati: Guida Completa agli Exchange-Traded Funds
Un exchange-traded fund (ETF) è un fondo dinvestimento che vi permette di comprare in un solo acquisto un ampio paniere di azioni individuali o obbligazioni governative e corporate. Pensate agli ETF c...