
Congelamento pagamenti prestiti studenteschi e tasse: cosa devono sapere i mutuatari
I mutuatari di prestiti studenteschi federali hanno avuto una pausa sui pagamenti quest'anno, ma cosa significa per la stagione fiscale? Ecco cosa devi sapere.
Il congelamento dei pagamenti prestiti studenteschi

Sotto il CARES Act, approvato a marzo 2020, i mutuatari con prestiti studenteschi federali potevano smettere di fare pagamenti mensili fino al 30 settembre 2020. Quella scadenza è stata prorogata diverse volte, e a gennaio il Presidente Biden ha esteso la scadenza ancora una volta.
Ora, i mutuatari con prestiti studenteschi federali non dovranno fare pagamenti fino ad almeno ottobre 2021, portando la pausa prestiti a circa 18 mesi totali.
Per essere chiari: il congelamento si applica solo ai mutuatari di prestiti federali. Gli americani con prestiti studenteschi privati, che ammontano a più dell'8% del debito studentesco totale in sospeso negli USA, non sono idonei per la pausa pagamenti e hanno continuato a fare pagamenti come normali.
Per i mutuatari federali, però, è stata una pausa benvenuta, liberando flusso di cassa e riducendo lo stress finanziario considerevolmente nell'ultimo anno.
Pagherai le tasse sull'importo sospeso?
La risposta breve è no; se hai approfittato della pausa pagamenti federali, non devi pagare le tasse sull'importo saltato.
Questo perché la pausa pagamenti è ciò che si chiama una moratoria sui prestiti, un accordo che ti permette di smettere temporaneamente di fare pagamenti a causa di difficoltà o altre circostanze attenuanti, come una pandemia, per esempio.
Con una moratoria, quei pagamenti saltati non sono condonati o cancellati; sono semplicemente ritardati, e dovrai ancora ripagarli in una data successiva. I pagamenti possono essere aggiunti alla fine del termine del tuo prestito, o potresti fare pagamenti mensili più alti una volta che il congelamento finisce (il piano esatto dipenderà dal tuo servicer e dalla tua situazione unica, però).
Sorpresa: potresti effettivamente qualificarti per una detrazione

Se questa non era una notizia abbastanza buona, ne faccio una ancora meglio. Nonostante ti sia preso una pausa dai pagamenti, potresti effettivamente avere diritto a una detrazione per la dichiarazione dei redditi.
È vero: a causa della tempistica del CARES Act, probabilmente hai fatto almeno alcuni pagamenti prestiti studenteschi l'anno scorso (molto probabilmente da gennaio a marzo). Se l'hai fatto, quei pagamenti ti qualificherebbero per una preziosa detrazione chiamata detrazione interessi prestiti studenteschi.
La Detrazione Interessi Prestiti Studenteschi ti permette di dedurre gli interessi che hai pagato sui prestiti studenteschi dal tuo reddito imponibile. Quindi se hai guadagnato 50.000$ l'anno scorso e hai pagato 1.250$ in interessi prestiti studenteschi tra gennaio e marzo, pagheresti le tasse solo su 48.750$ di quel reddito (50.000$ meno 1.250$).
Se hai prestiti studenteschi privati, vedresti probabilmente una detrazione ancora più grande. Poiché i prestiti studenteschi privati non si qualificano per la pausa pagamenti, la maggior parte dei mutuatari ha continuato a fare i pagamenti mensili come programmato. Rispetto ai mutuatari federali, ciò significa probabilmente una detrazione molto più grande, 12 mesi di interessi contro tre mesi, nella maggior parte dei casi.
Quanto interesse prestiti studenteschi puoi dedurre?
Sfortunatamente, non puoi sempre dedurre tutti gli interessi prestiti studenteschi che hai pagato l'anno solare scorso, poiché l'IRS limita questa detrazione a 2.500$.
Quindi, se hai pagato 4.000$ in interessi nel 2020, potresti dedurre solo i primi 2.500$ dal tuo reddito. Se hai pagato 2.000$ in interessi, però, saresti in grado di dedurre l'intero importo, a patto che incontri i requisiti corretti.
Ci sono anche quelli che l'IRS chiama "phaseouts", che riducono la tua detrazione in base al tuo reddito familiare e stato di dichiarazione fiscale. Essenzialmente, più soldi guadagni, meno interessi puoi dedurre. Se guadagni troppi soldi (oltre 85.000$ per dichiaranti singoli e 170.000$ per coppie sposate), allora non puoi prendere la detrazione per niente.
Qualificarsi per la detrazione interessi prestiti studenteschi

Per qualificarsi per la detrazione interessi prestiti studenteschi, ci sono alcuni requisiti che dovrai incontrare prima. Per uno, i tuoi prestiti devono essere stati presi solo per scopi educativi e usati in un'istituzione educativa idonea, che significa una che partecipa al programma di aiuti studenteschi del Dipartimento dell'Istruzione.
Dovrai anche dichiarare le tasse come dichiarante singolo, capofamiglia, vedovo qualificato, o una coppia sposata che dichiara congiuntamente. Le regole IRS stabiliscono che se sei sposato ma dichiari separatamente, non sarai idoneo. Se sei reclamato come persona a carico sulla dichiarazione dei redditi di qualcun altro, come i tuoi genitori per esempio, non puoi reclamarla neanche tu (anche se loro possono).
Inoltre, ci sono anche limiti di reddito sotto cui dovrai rientrare. Questi limiti influenzano anche la tua detrazione totale. Ecco come si suddivide per stato di dichiarazione fiscale:
| Stato dichiarazione 2020 | Reddito lordo modificato 2020 | Totale detrazione prestiti studenteschi |
|---|---|---|
| Singolo, capofamiglia, o vedovo qualificato 70.000$ o meno | Detrazione piena 2.500$ | |
| Singolo, capofamiglia, o vedovo qualificato 70.001$ - 85.000$ | Detrazione leggermente ridotta | |
| Singolo, capofamiglia, o vedovo qualificato 85.001$ o più | Nessuna detrazione | |
| Sposati dichiarazione congiunta 140.000$ o meno | Detrazione piena 2.500$ | |
| Sposati dichiarazione congiunta 140.001$ - 170.000$ | Detrazione leggermente ridotta | |
| Sposati dichiarazione congiunta 170.001$ o più | Nessuna detrazione |
Se rientri nel gruppo "leggermente ridotto", l'IRS ha un foglio di lavoro per aiutarti a determinare esattamente quanto puoi dedurre per un dato anno. Fondamentalmente dipende da quanto superi quella soglia di 70.000$ o 140.000$.
Riassunto
Il congelamento pagamenti prestiti studenteschi è stata una pausa benvenuta per molti mutuatari, e la stagione fiscale non dovrebbe cambiare questo. In effetti, se hai approfittato della pausa, c'è una buona probabilità che tu abbia ancora diritto a preziose detrazioni, che possono ridurre il tuo reddito imponibile e aumentare quel rimborso finale.
Se non sei sicuro di come i tuoi prestiti studenteschi influenzano le tue tasse, o hai bisogno di aiuto per presentare la dichiarazione, rivolgiti a un professionista fiscale qualificato o consulente finanziario per aiuto. Possono assicurarsi che tu sia sulla strada giusta.
-
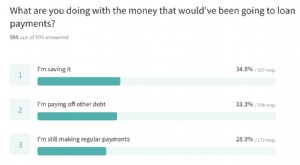
Pagamento Prestiti Studenteschi Congelato: Come i Mutuatari Stanno Spendendo i Soldi Extra
I pagamenti dei prestiti studenteschi federali sono stati automaticamente messi in pausa e gli interessi non sono maturati dalla fine di marzo 2020. Il nostro sondaggio ha rilevato che questo congelam
-

Proteggiti: Guida Completa al Blocco del Credito (Credit Freeze)
Il rischio di diventare vittima di un furto didentità è oggi più alto che mai. Secondo alcune stime, fino a 15 milioni di americani subiscono ogni anno qualche forma di questo reato. Rimediare ai dann
Articoli in Evidenza
- Rinegoziazione prestiti studenteschi: guida completa
- Consolidamento dei prestiti studenteschi: una sola rata e condizioni più leggibili
- Rifinanziamento dei prestiti studenteschi: guida completa 2024
- Co-firmare un prestito studentesco: rischi e implicazioni finanziarie
- Interessi Prestiti Studenteschi: Guida Completa per Risparmiare
- Rimborso Prestiti Studenteschi con Budget Ristretto: Strategie e Risorse
- Rifinanziamento prestiti studenteschi: è la scelta giusta per te?
- Strategie Efficaci per Gestire ed Estinguere il Debito Studentesco
- SECURE Act: Come Influisce sui Tuoi Risparmi e Piano Pensionistico
- Proteggi il tuo futuro: gestire prestiti studenteschi e pianificazione pensionistica
-
 Gestire il Rimborso dei Prestiti Studenteschi Dopo la Laurea: Guida Essenziale
La laurea è un enorme passaggio, e tra esami finali, ricerca lavoro, feste di laurea e addii, capire i dettagli del rimborso dei prestiti studenteschi può finire in secondo piano. Anche se avete già ...
-
 Capire l'impatto dei tassi di interesse sui prestiti studenteschi
Quanto conta davvero il tasso di interesse di un prestito studentesco quando si tratta di rimborsarlo? Qual è limpatto dei tassi sui pagamenti? Una delle alternative più popolari al condono generale ...