
Clawback Provision: Clausole di Restituzione Bonus e Compensi Dirigenti
Cos'è una Clawback Provision?
Una clausola clawback è una disposizione contrattuale in base alla quale denaro già pagato a un dipendente deve essere restituito al datore di lavoro o beneficiario, talvolta con una penale.
Molte aziende usano politiche clawback nei contratti dei dipendenti per compensi basati su incentivi come bonus. Sono più spesso usate nel settore finanziario. La maggior parte delle disposizioni clawback non è negoziabile. I clawback sono tipicamente usati in risposta a cattiva condotta, scandali, scarsa performance o un calo dei profitti aziendali.
Punti Chiave
- Una clawback è una disposizione contrattuale che richiede a un dipendente di restituire denaro già pagato dal datore di lavoro, talvolta con una penale.
- I clawback fungono da polizze assicurative in caso di frode o cattiva condotta, calo dei profitti aziendali o scarsa performance del dipendente.
- Le disposizioni coinvolgono tipicamente solo compensi basati su incentivi come bonus o altri benefit.
- I clawback sono usati principalmente nel settore finanziario, ma si trovano anche in contratti governativi, e per pensioni e Medicaid.
Capire i Clawback
Dopo la crisi finanziaria del 2008, le clausole clawback sono diventate più comuni poiché permettono a un'azienda di recuperare compensi basati su incentivi dai CEO se c'è cattiva condotta o discrepanze nei report finanziari dell'azienda.
I clawback sono anche scritti nei contratti dei dipendenti così che i datori di lavoro possano controllare bonus e altri pagamenti basati su incentivi. Il clawback agisce come una forma di assicurazione in caso l'azienda debba rispondere a una crisi come frode, cattiva condotta o se l'azienda vede un calo dei profitti. Il dipendente deve anche restituire denaro se il datore di lavoro ritiene che la sua performance sia stata scarsa.
I clawback sono diversi da altri rimborsi o restituzioni perché spesso vengono con una penale. In altre parole, un dipendente deve pagare fondi aggiuntivi al datore di lavoro nel caso in cui il clawback venga attivato.
Le disposizioni clawback impediscono alle persone di usare informazioni errate e sono usate per mettere un equilibrio tra sviluppo comunitario e welfare aziendale. Per esempio, possono aiutare a prevenire l'uso improprio di informazioni contabili da parte dei dipendenti nel settore finanziario.
I clawback sono considerati una parte importante del modello di business perché aiutano a ripristinare la fiducia degli investitori e del pubblico in un'azienda o settore. Per esempio, le banche hanno implementato disposizioni clawback dopo la crisi finanziaria come modo per correggere futuri errori dei loro dirigenti.
Video: Clawback
Considerazioni Speciali
Clawback e Compensi Dirigenti
Il primo statuto federale a permettere clawback sui compensi dei dirigenti è stato il Sarbanes-Oxley Act del 2002. Prevede clawback su bonus e altri compensi basati su incentivi pagati a CEO e CFO nel caso in cui cattiva condotta da parte dell'azienda – non necessariamente dei dirigenti stessi – la porti a rivedere la performance finanziaria.
L'Emergency Economic Stabilization Act del 2008, emendato l'anno successivo, permette clawback su bonus e compensi basati su incentivi pagati a un dirigente o ai successivi 20 dipendenti più pagati. Si applica nei casi in cui i risultati finanziari risultano inaccurati, indipendentemente dal fatto che ci sia stata cattiva condotta. La legge si applica solo alle aziende che hanno ricevuto fondi Troubled Asset Relief Program (TARP).
Nel luglio 2015, una proposta di regola della Securities and Exchange Commission (SEC) associata al Dodd-Frank Act del 2010 permetterebbe alle aziende di recuperare compensi basati su incentivi pagati ai dirigenti in caso di revisione contabile. Il clawback è limitato all'eccesso di ciò che sarebbe stato pagato sotto i risultati rivisti. La regola richiederebbe alle borse valori di vietare la quotazione alle aziende che non hanno tali disposizioni clawback nei loro contratti. Questa regola deve ancora essere approvata.
Clawback nel Private Equity
Il termine clawback si trova anche in altri contesti. Nel private equity, si riferisce al diritto dei limited partner di recuperare parte del carried interest dei general partner, nei casi in cui perdite successive significano che i general partner hanno ricevuto compensi eccessivi.
I clawback sono calcolati quando un fondo è liquidato. Medicaid può recuperare i costi delle cure dagli eredità dei pazienti deceduti. In alcuni casi, i clawback potrebbero non riferirsi nemmeno al denaro – gli avvocati possono recuperare documenti privilegiati accidentalmente consegnati durante l'electronic discovery.
Il termine clawback si riferisce anche al calo del prezzo di un'azione dopo che era aumentato.
Esempi di Disposizioni Clawback
Diverse leggi federali proposte ed emanate permettono clawback sui compensi dei dirigenti basati su frode o errori contabili. Le aziende possono anche scrivere disposizioni clawback nei contratti dei dipendenti, che tali disposizioni siano richieste per legge o no, così da poter riprendere bonus già pagati.
Tuttavia, ci sono molti esempi di clawback usati da corporation, compagnie assicurative e governo federale. Di seguito alcune delle disposizioni clawback più comuni messe in atto oggi:
- Compensi dirigenti: I clawback possono essere usati se un dirigente viola un accordo, usa impropriamente informazioni o va a lavorare per un concorrente.
- Assicurazione vita: Una disposizione potrebbe dettare che la polizza è annullata e i pagamenti dovranno essere restituiti.
- Dividendi: Possono essere recuperati in certe circostanze.
- Contratti governativi: I contraenti possono essere soggetti a clawback se alcuni requisiti del contratto non sono soddisfatti.
- Medicaid: Medicaid può recuperare qualsiasi denaro pagato per curare un beneficiario Medicaid dopo la sua morte.
- Pensioni: Le aziende possono recuperare pensioni se c'è evidenza di frode o uso improprio di informazioni da parte del pensionato.
-
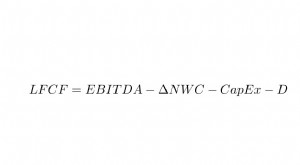
Free Cash Flow con Leva (LFCF): Definizione e Importanza
Cosè il Levered Free Cash Flow (LFCF)? Il Levered Free Cash Flow (LFCF) è lammontare di denaro che unazienda ha a disposizione dopo aver pagato tutti i suoi obblighi finanziari. LFCF è la cassa dopo i
-
Clausole di Clawback: Tutele per gli Stakeholder da Prestazioni Mancate
Cosa accade quando una persona promette determinate prestazioni ma poi non le mantiene? Oppure quando si scopre che un report sulle performance Due Diligence era viziato? In situazioni simili entrano
Articoli in Evidenza
- Costi Impliciti: Definizione, Esempi e Ruolo nel Business
- LIBOR Spiegato: Cos'è il London Interbank Offered Rate e la Sua Sostituzione
- Periodo di Recupero: Definizione, Calcolo e Importanza in Finanza
- Serie B Funding: Cos'è e Quando la Tua Startup ne Ha Bisogno
- Capital Lease: Definizione, Contabilizzazione e Differenze con Operating Lease
- Clawback Provision: Clausole di Restituzione Bonus e Compensi Dirigenti
- Strategia Loss Leader: Definizione, Vantaggi, Esempi e Rischi
- Retainer Fee: Cos'è, Come Funziona ed Esempi Pratici
- Reverse Stock Split: Cos'è, Come Funziona e Perché le Aziende lo Fanno
- Atto di Garanzia Speciale: Definizione e Copertura
-
 Comprendere l'Interesse di Minoranza (Non-Controlling Interest)
Cosè lInteresse di Minoranza? Un interesse di minoranza (non-controlling interest), anche detto minority interest, è una posizione di proprietà in cui un azionista possiede meno del 50% delle azioni i...
-
Comprendere i recuperi OAS: come il reddito influisce sulla Pensione di Vecchiaia
La Pensione di Vecchiaia (Old Age Security - OAS) è una pensione governativa imponibile che si può ricevere in pensione. I benefici iniziano tra 65 e 70 anni e continuano fino alla morte. Come molti b...