
Navigare la volatilità del mercato obbligazionario: rendimenti e tassi

BraunS
Non girerò attorno alle parole: "Più bassi per più a lungo", la mia visione dominante sui rendimenti del reddito fisso, sta virando verso "il più basso immaginabile". Aspettatevi l'imminente ritorno dello zero, o quasi zero, sui fondi monetari, CD a 3 e 6 mesi, e depositi bancari. Le obbligazioni con coupon 4% e 5% saranno richiamate a grappoli dai loro emittenti. I refinanziamenti mutui taglieranno i pagamenti dai fondi Ginnie Mae. Ulteriore erosione dei dividendi è in arrivo per i fondi obbligazionari a breve e medio termine.
Il calo dei rendimenti è un disastro per voi e me? Non immediatamente, se possedete, direttamente o tramite fondi, obbligazioni investment-grade non richiamabili o governative e municipali con buoni coupon e molti anni alla scadenza. Il credito è solido — fuori da oil & gas, retail, e forse compagnie aeree (salvo aiuti governativi) — quindi il 98% di tutte le obbligazioni pagherà puntualmente anche se la crescita economica va in letargo per l'estate. Ma la pressione quotidiana per far crollare ulteriormente i tassi viene da molti lati. Ed è questo che mi spaventa.
Partiamo dal mercato azionario. È una cabina di voto impulsiva dove i cali ordinati dovuti a vendite tattiche sono supercaricati da flagelli tecnici come trading ad alta frequenza degli hedge fund, margin call e liquidità compromessa in opzioni e futures. I trilioni di dollari in fuga dalle azioni stanno iper-inflazionando i prezzi delle obbligazioni (significa rendimenti più bassi, che si muovono in direzione opposta). Nel frattempo, politici e banchieri centrali immaginano che i tagli ai tassi possano respingere il disastro economico. È discutibile.
Il rischio per gli investitori da reddito. Lo scenario da incubo reale è che blocchiate i vostri soldi in una prigione a basso rendimento giusto in tempo per il ritorno alla normalità sui mercati finanziari. A un certo punto, la curva dei tassi traccerà una V — perché se i rendimenti dei Treasury a 10 anni possono viaggiare dall'1,5% allo 0,5% in quindici giorni, l'inverso è anche possibile. Un'inversione potrebbe iniziare non appena le notizie sanitarie saranno meno gravi e le azioni rallentano per più di qualche ora.
I mercati del reddito fisso affronterebbero allora uno sciopero d'acquisto simultaneo e una presa di profitti. Rendimenti totali positivi — come il 2,4% consegnato da inizio anno al 13 marzo dall'indice Bloomberg Barclays Aggregate Bond — potrebbero trasformarsi in perdite. Considererei di uscire dai Treasury a lungo termine piuttosto che usarli ciecamente come rifugio dal caos altrove.
Dove guarderei invece? Le obbligazioni municipali stanno tenendo le distanze da questo caos. E il rapporto tra rendimenti tax-free e taxable è di nuovo favorevole. Considerate l'ETF Vanguard Tax-Exempt (simbolo VTEB, 52 $). Rende l'1,2%, equivalente al 2,0% per alcuni contribuenti. Il mio fondo chiuso tax-exempt preferito, BNY Mellon Muni Bond Infrastructure (DMB, 12 $), paga un dividendo mensile sicuro e rende il 5,3% annualizzato. Dopo aver scambiato brevemente sopra il NAV, il fondo è di nuovo a sconto.
I fondi obbligazionari gestiti attivamente, go-anywhere, sono fatti per tempi difficili, inclusi FPA New Income (FPNIX), Metropolitan West Flexible Income (MWFSX), Osterweis Total Return (OSTRX), PGIM Total Return (PDBAX) e RiverNorth DoubleLine Strategic Income (RNDLX). I loro NAV non crolleranno se i rendimenti dei Treasury rimbalzano. Né i pagamenti crolleranno — anche se ammetto potrebbero ridursi un po' — grazie al loro mix di asset.
Obbligazioni high-yield ben screenate e azioni privilegiate valgono uno sguardo. Le preferenziali serie C 4,75% di AT&T, emesse a 25 $ a febbraio, sono un buon valore a 23,00 $, per un yield to call nel 2025 del 5,8%. Un fondo junk a bassa esposizione all'energia — pensate a TCW High Yield (TGHYX), rendimento 3,3% — va bene. Non siate troppo paurosi. La paura raramente paga.
-
Obbligazioni Sovrane: Guida Completa al Debito Nazionale
Unobbligazione sovrana è un titolo di debito emesso dal governo nazionale per finanziare programmi di spesa, coprire gli interessi dovuti o rimborsare vecchi debiti. Come per altri tipi di obbligazion
-
Navigare la volatilità del mercato: strategie esperte per mantenere la calma
Nelle ultime settimane mi sono coperta gli occhi prima di guardare i miei investimenti, sbirciano solo tra le dita — come se affrontassi Freddy Krueger invece di una serie di numeri. Non aiutano i tit
Articoli in Evidenza
- Defeasance Obbligazionaria: Capire una Strategia Finanziaria Chiave
- Obbligazioni Corporate AAA vs BAA: Capire le Differenze di Rendimento
- Emittenti Obbligazionari: Debito Senior e Valore Nominale Spiegati
- Guida Completa alle Obbligazioni per Investitori
- Obbligazioni Richiamabili (Callable Bond): Diritti di Rimborso dell'Emittente
- Obbligazioni Convertibili: Guida Completa per Investitori
- Capire le Obbligazioni: Guida Completa per Investitori
- Forex vs Obbligazioni: Confronto Completo per Investitori
- Obbligazioni vs Fondi Obbligazionari: Quale Investimento Scegliere?
- Obbligazioni municipali vs fondi obbligazionari municipali: quale è giusto per te?
-
 Obbligazioni Putable (Putable Bonds): Protezione Investitore e Rimborso Anticipato
Unobbligazione putable (put bond o retractable bond) conferisce al possessore il diritto, non lobbligo, di costringere lemittente a rimborsare il titolo prima della scadenza. È unobbligazione con opzi...
-
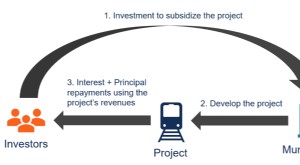 Obbligazioni a Reddito (Revenue Bonds): Guida Completa per Investitori
Unobbligazione a reddito (revenue bond) è un tipo di obbligazione municipale il cui rimborso è garantito principalmente dai ricavi operativi generati dallentità o dal progetto finanziato. Le revenue b...