
Fondi di Capitale Circolante: Efficienza e Salute Finanziaria nella Pubblica Amministrazione
Lo Sforzo di Ristrutturazione
I fondi di capitale circolante mirano a creare efficienza spostandosi dal modello in cui i fondi parlamentari vanno direttamente a un ufficio amministrativo che fornisce servizi, a un modello in cui i fondi vanno ai clienti dell'ufficio (tramite vari programmi governativi), che poi ordinano i servizi all'ufficio. Questo crea un'entità che opera più come un'impresa che come un ufficio pubblico. Pur restando soggetta alle regolamentazioni della PA, il fondo usa bilanci aziendali standard. Queste regole plasmano il controllo finanziario e la gestione delle risorse umane. Inoltre, l'obiettivo è il pareggio di bilancio (breakeven), gestito attivamente come un'azienda per prendere le migliori decisioni finanziarie, tramite un fund manager che risponde a un consiglio di amministrazione.
Fondi Rotativi
I fondi di capitale circolante sono fondi rotativi: il capitale iniziale proviene da un bilancio pubblico esistente, ma poi il fondo deve autofinanziarsi generando reddito internamente. Si può pensare a un conto corrente personale: un deposito iniziale, e ogni spesa futura deve essere coperta da un aumento del saldo. Un individuo deve guadagnare e non spendere più di quanto guadagna per restare solvibile; analogamente, un fondo rotativo deve generare abbastanza ricavi dagli ordini dei clienti per coprire o superare le spese. Il termine "rotativo" indica che i ricavi degli ordini di oggi finanziano le operazioni future, distinguendosi dal modello pubblico standard dove le operazioni ricevono un bilancio annuale.
Conclusioni
Poiché i fondi rotativi sono responsabili della propria stabilità, c'è un incentivo per il fund manager e il consiglio a decisioni prudenti, come nelle imprese private. Questo differisce dal modello di bilancio annuale perché elimina la necessità di decisioni basate sull'esercizio fiscale (spendere troppo o troppo poco per il saldo residuo). Rimuovendo questo fattore, la gestione può prendere decisioni di lungo termine basate sulla prevenzione delle perdite. Se gestito correttamente, il fondo resta autosufficiente ad alta efficienza; storicamente, i dipartimenti pubblici convertiti a questo modello hanno riportato costi inferiori rispetto al passato.
-
Quant Funds: Guida ai Fondi Quantitativi e Investimento Algoritmico
Un quant fund (quantitative fund) è un fondo dinvestimento che usa tecniche matematiche/statistiche, algoritmi automatizzati e modelli quantitativi avanzati per prendere decisioni dinvestimento ed ese
-
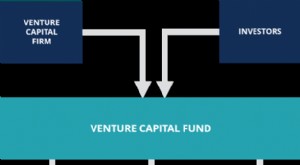
Fondi Venture Capital: Investire in Startup ad Alta Crescita
Un fondo venture capital (VC) è un veicolo dinvestimento che finanzia startup in fase iniziale con alto potenziale di rendimento ma anche elevato rischio. Il fondo è gestito da una venture capital fir
Articoli in Evidenza
- Fondi di Dotazione (Endowment Fund): Guida per Istituzioni e Donatori
- Growth Capital: Finanziamento per Espansione e Iniziative Strategiche
- Fondi azionari: tipologie (crescita, valore, bilanciati)
- Fondi Commingled: Definizione, Vantaggi e Uso Istituzionale
- Fondi Reddito: Generare Entrate Regolari dagli Investimenti
- Fondi Blend: Guida alla Diversificazione tra Value e Growth
- Fund of Funds (FOF): Guida all'Investimento Multi-Manager
- Capitale degli Hedge Fund: Fonti e Strategie d'Investimento
- Fondi Crescita: Investire in Aziende ad Alta Crescita
- Fondi Ibridi: Guida Completa agli Investimenti Bilanciati
-
 Fund of Funds (FOF): Guida Completa per Investitori
-
 Fondi Reddito: Guida Completa agli Investimenti per Reddito Corrente
Un fondo reddito (income fund) è un veicolo dinvestimento simile a un fondo comune o ETF che privilegia il reddito corrente rispetto al guadagno in conto capitale. Il reddito corrente è incassato a sc...