
Strategie di Copertura: Come Proteggere il Portafoglio dal Rischio di Mercato
Le strategie di copertura (hedging) vengono utilizzate dagli investitori per ridurre l'esposizione al rischio nel caso in cui un asset del portafoglio subisca un improvviso calo di prezzo. Se eseguite correttamente, queste strategie riducono l'incertezza e limitano le perdite senza ridurre significativamente il potenziale tasso di rendimento.
Come Funzionano le Opzioni Put
Generalmente, gli investitori acquistano titoli inversamente correlati a un asset vulnerabile nel loro portafoglio. In caso di movimento avverso del prezzo dell'asset vulnerabile, il titolo inversamente correlato dovrebbe muoversi nella direzione opposta, fungendo da copertura contro le perdite. Alcuni investitori acquistano anche strumenti finanziari chiamati derivati. Se usati strategicamente, i derivati possono limitare le perdite degli investitori a un importo fisso. Un'opzione put su un'azione o un indice è uno strumento di copertura classico.
Punti Chiave
- Una copertura è un investimento che protegge il portafoglio da movimenti avversi dei prezzi.
- Le opzioni put danno agli investitori il diritto di vendere un asset a un prezzo specificato entro un periodo di tempo predeterminato.
- Il prezzo delle opzioni è determinato dal loro rischio di ribasso, ovvero la probabilità che l'azione o l'indice che stanno coprendo perda valore in caso di cambiamento delle condizioni di mercato.
Come Funzionano le Opzioni Put
Con un'opzione put, puoi vendere un'azione a un prezzo specificato entro un determinato periodo di tempo. Ad esempio, un'investitrice di nome Sara acquista azioni a 14 dollari per azione. Sara presume che il prezzo salirà, ma nel caso in cui il valore dell'azione crolli, può pagare una piccola commissione (7 dollari) per garantirsi il diritto di esercitare la sua opzione put e vendere l'azione a 10 dollari entro un anno.
Se tra sei mesi il valore dell'azione acquistata è salito a 16 dollari, Sara non eserciterà la sua opzione put e avrà perso 7 dollari. Tuttavia, se tra sei mesi il valore dell'azione scende a 8 dollari, Sara può vendere l'azione che ha comprato (a 14 dollari per azione) per 10 dollari per azione. Con l'opzione put, Sara ha limitato le sue perdite a 4 dollari per azione. Senza l'opzione put, Sara avrebbe perso 6 dollari per azione.
Il Prezzo delle Opzioni è Determinato dal Rischio di Ribasso
Il prezzo dei derivati è legato al rischio di ribasso del titolo sottostante. Il rischio di ribasso è una stima della probabilità che il valore di un'azione diminuisca se le condizioni di mercato cambiano. Un investitore considererebbe questa misura per capire quanto rischia di perdere a seguito di un calo e decidere se utilizzare una strategia di copertura come un'opzione put.
Acquistando un'opzione put, un investitore sta trasferendo il rischio di ribasso al venditore. In generale, più rischio di ribasso l'acquirente della copertura cerca di trasferire al venditore, più costosa sarà la copertura.
Il rischio di ribasso si basa su tempo e volatilità. Se un titolo è capace di movimenti di prezzo significativi su base giornaliera, un'opzione su quel titolo che scade tra settimane, mesi o anni sarebbe considerata rischiosa e quindi più costosa. Al contrario, se un titolo è relativamente stabile su base giornaliera, c'è meno rischio di ribasso e l'opzione sarà meno costosa.
Le opzioni call danno agli investitori il diritto di acquistare il titolo sottostante; le opzioni put danno agli investitori il diritto di vendere il titolo sottostante.
Considerare la Data di Scadenza e il Prezzo di Esercizio
Una volta che un investitore ha determinato su quale azione vuole fare un'operazione con opzioni, ci sono due considerazioni chiave: il periodo di tempo fino alla scadenza dell'opzione e il prezzo di esercizio (strike price). Il prezzo di esercizio è il prezzo a cui l'opzione può essere esercitata. È anche noto come prezzo di esercizio.
Le opzioni con prezzi di esercizio più alti sono più costose perché il venditore si assume più rischio. Tuttavia, le opzioni con prezzi di esercizio più alti forniscono una maggiore protezione dei prezzi per l'acquirente.
Idealmente, il prezzo di acquisto dell'opzione put sarebbe esattamente uguale al rischio di ribasso atteso del titolo sottostante. Questa sarebbe una copertura perfettamente prezzata. Tuttavia, se fosse così, ci sarebbe poca ragione per non coprire ogni investimento.
Perché la Maggior Parte delle Opzioni Ha Rendimenti Medi Negativi?
Naturalmente, il mercato non è da nessuna parte vicino a essere così efficiente, preciso o generoso. Per la maggior parte dei titoli, le opzioni put hanno rendimenti medi negativi. Ci sono tre motivi per questo:
- Premio di Volatilità: La volatilità implicita è solitamente più alta della volatilità realizzata per la maggior parte dei titoli. Il motivo è oggetto di dibattito, ma il risultato è che gli investitori pagano regolarmente troppo per la protezione dal ribasso.
- Deriva degli Indici: Gli indici azionari e i prezzi delle azioni associate hanno la tendenza a muoversi verso l'alto nel tempo. Quando il valore del titolo sottostante aumenta gradualmente, il valore dell'opzione put diminuisce gradualmente.
- Decadimento Temporale: Come tutte le posizioni lunghe in opzioni, ogni giorno che un'opzione si avvicina alla sua data di scadenza, perde parte del suo valore. Il tasso di decadimento aumenta man mano che diminuisce il tempo rimanente sull'opzione.
Poiché il rendimento atteso di un'opzione put è inferiore al costo, la sfida per gli investitori è acquistare solo la protezione di cui hanno bisogno. Ciò significa generalmente acquistare opzioni put a prezzi di esercizio più bassi e quindi assumersi una maggiore parte del rischio di ribasso del titolo.
Opzioni Put a Lungo Termine
Gli investitori sono spesso più preoccupati di coprirsi contro cali di prezzo moderati piuttosto che gravi, poiché questi tipi di cali sono sia molto imprevedibili che relativamente comuni. Per questi investitori, uno spread put ribassista (bear put spread) può essere una strategia di copertura conveniente.
In uno spread put ribassista, l'investitore acquista una put con un prezzo di esercizio più alto e ne vende una con un prezzo di esercizio più basso con la stessa data di scadenza. Questo fornisce solo una protezione limitata perché il pagamento massimo è la differenza tra i due prezzi di esercizio. Tuttavia, questo è spesso sufficiente per gestire un calo lieve o moderato.
Un altro modo per ottenere il massimo valore da una copertura è acquistare un'opzione put a lungo termine, ovvero l'opzione put con la data di scadenza più lontana. Un'opzione put a sei mesi non è sempre il doppio del prezzo di un'opzione put a tre mesi. Quando si acquista un'opzione, il costo marginale di ogni mese aggiuntivo è inferiore al precedente.
Esempio di Opzione Put a Lungo Termine
- Opzioni put disponibili su iShares Russell 2000 Index ETF (IWM)
- Scambiato a 160,26 dollari
| Prezzo Esercizio | Giorni alla Scadenza | Costo | Costo/Giorno |
|---|---|---|---|
| 78 | 57 | 3,10 | 0,054 |
| 78 | 157 | 4,85 | 0,031 |
| 78 | 248 | 5,80 | 0,023 |
| 78 | 540 | 8,00 | 0,015 |
Nell'esempio sopra, l'opzione più costosa fornisce anche all'investitore la protezione meno costosa al giorno.
Ciò significa anche che le opzioni put possono essere estese in modo molto conveniente. Se un investitore ha un'opzione put a sei mesi su un titolo con un prezzo di esercizio determinato, può essere venduta e sostituita con un'opzione put a 12 mesi con lo stesso prezzo di esercizio. Questa strategia può essere ripetuta più volte ed è chiamata "rollare l'opzione put in avanti".
Rollando un'opzione put in avanti, mantenendo il prezzo di esercizio sotto (ma vicino) al prezzo di mercato, un investitore può mantenere una copertura per molti anni.
Spread Calendario
Aggiungere mesi extra a un'opzione put diventa più economico più volte si estende la data di scadenza. Questa strategia di copertura crea anche l'opportunità di utilizzare quelli che vengono chiamati spread calendari. Gli spread calendari vengono creati acquistando un'opzione put a lungo termine e vendendo un'opzione put a breve termine allo stesso prezzo di esercizio.
Tuttavia, questa pratica non riduce il rischio di ribasso dell'investitore per il momento. Se il prezzo dell'azione diminuisce significativamente nei prossimi mesi, l'investitore potrebbe affrontare decisioni difficili. Deve decidere se vuole esercitare l'opzione put a lungo termine, perdendo il suo valore temporale rimanente, o se vuole ricomprare l'opzione put a breve termine e rischiare di bloccare ancora più denaro in una posizione in perdita.
In circostanze favorevoli, uno spread calendario si traduce in una copertura a lungo termine economica che può poi essere rollata in avanti indefinitamente. Tuttavia, senza un'adeguata ricerca, l'investitore potrebbe introdurre involontariamente nuovi rischi nel proprio portafoglio di investimento con questa strategia di copertura.
Le Opzioni Put a Lungo Termine Sono Convenienti
Quando si prende la decisione di coprire un investimento con un'opzione put, è importante seguire un approccio in due fasi. Prima, determinare quale livello di rischio è accettabile. Poi, identificare quali transazioni possono mitigare questo rischio in modo conveniente.
Come regola generale, le opzioni put a lungo termine con un prezzo di esercizio basso offrono il miglior valore di copertura. Questo perché il loro costo per giorno di mercato può essere molto basso. Anche se inizialmente costose, sono utili per investimenti a lungo termine. Le opzioni put a lungo termine possono essere rollate in avanti per estendere la data di scadenza, garantendo che una copertura appropriata sia sempre in atto.
Tieni presente che alcuni investimenti sono più facili da coprire di altri. Le opzioni put per indici ampi sono più economiche delle azioni individuali perché hanno una volatilità inferiore.
È importante notare che le opzioni put sono destinate solo ad aiutare a eliminare il rischio in caso di improvviso calo dei prezzi. Le strategie di copertura dovrebbero sempre essere combinate con altre tecniche di gestione del portafoglio come la diversificazione, il ribilanciamento e un processo rigoroso per l'analisi e la selezione dei titoli.
-
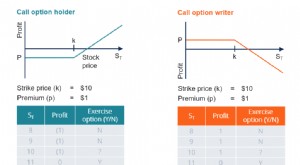
Case Study sulle Opzioni: Hedging sul Prezzo del Petrolio
Per comprendere le opzioni e la loro interazione col sottostante, nulla vale un caso pratico. Prima, un rapido ripasso dei concetti base. Definizioni Fondamentali Unopzione è un contratto derivato ch
-
Trading di Opzioni: Guida per Principianti per Guadagnare dalle Azioni
Se passi molto tempo a investire, avrai sicuramente sentito parlare di opzioni. Il trading di opzioni è un modo per guadagnare dalle azioni, che salgano o scendano. La parte migliore: non richiede lim
Articoli in Evidenza
- Azioni vs Opzioni su Azioni: Comprendere le Differenze Chiave
- Capire le Swing Option nei mercati energetici
- Opzioni Europee: Definizione, Caratteristiche e Differenze con quelle Americane
- Balloon Option: Capire e Sfruttare la Leva Aumentata
- Opzioni Americane: Esercizio Anticipato e Flessibilità per l'Investitore
- Opzioni su indici: comprendere e fare trading su S&P 500 e altri indici
- Strategia Buy-Write: Generare Reddito con il Trading di Opzioni
- Hedging con Opzioni (Options Hedging): Guida per Principianti alla Gestione del Rischio
- Opzioni FLEX: Guida alle Opzioni Flessibili Scambiate in Borsa
- Valutazione delle Opzioni Azionarie: Guida Pratica ai Fattori Chiave
-
 Delta Hedging: Guida Completa per Trader
-
 Strategie di Hedging: Guida Completa per Proteggere i Tuoi Investimenti
Lhedging (copertura) è una strategia finanziaria che dovrebbe essere compresa e usata dagli investitori per i vantaggi che offre. Come investimento, protegge le finanze di un individuo dallessere espo...